

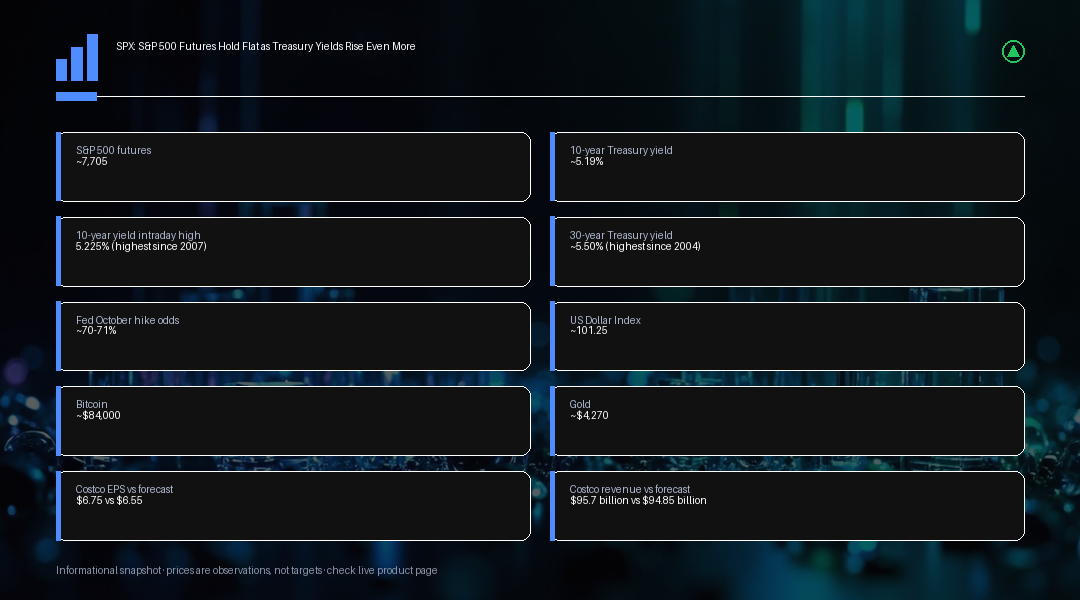
Os futuros do S&P 500 pouco se moveram, perto de 7.705 pontos, na sexta-feira, depois que o índice à vista encerrou o pregão anterior praticamente estável, uma superfície calma que esconde uma história bem mais dramática se desenrolando no mercado de títulos. As ações reduziram perdas intradiárias mais acentuadas no início da semana, após notícias de que Estados Unidos e Irã estariam explorando um caminho para reabrir o Estreito de Ormuz, e, sem grandes catalisadores programados para o calendário de sexta-feira, os traders usaram boa parte da sessão para pausar e se reorganizar depois de um período volátil.
O movimento de longe mais expressivo está acontecendo nos Treasuries. O yield de 10 anos subiu para cerca de 5,19%, depois de tocar uma máxima intradiária de 5,225%, seu maior nível desde 2007. O yield de 30 anos alcançou cerca de 5,50%, patamar visto pela última vez em 2004, e as taxas médias de hipoteca nos EUA voltaram a ficar acima de 7% como resultado. Os mercados vinham precificando entre 70% e 71% de probabilidade de mais uma alta de juros pelo Federal Reserve na reunião de outubro, um salto forte em relação a cerca de 53% no início da mesma semana, com mais de 90 pontos-base de aperto adicional precificados ao longo do ciclo. A ideia de que a alta de setembro seria um movimento isolado claramente perdeu força rapidamente.
A Ásia teve uma sessão mista durante a madrugada. O Nikkei do Japão subiu cerca de 1%, o Hang Seng de Hong Kong caiu cerca de 1%, e as ações australianas recuaram cerca de 0,6%, enquanto China continental, Coreia do Sul e Taiwan estavam fechados por feriado, deixando o tom geral da região relativamente equilibrado. Conversas de alto nível entre EUA e China em Washington até agora entregaram pouco progresso visível em comércio, inteligência artificial, Taiwan ou Irã, e essa falta de um avanço concreto pesou de forma moderada sobre o humor do mercado em Hong Kong, sem provocar uma reação mais forte de aversão a risco em outros lugares.
A pressão vinda da alta dos yields dos títulos não fica restrita aos Estados Unidos. O yield de 10 anos do Japão superou 3,1%, seu maior nível desde 1996, enquanto o yield de 10 anos da Austrália está perto de 5,4%, próximo de sua própria máxima de vários anos. Yields mais altos globalmente elevam os custos de financiamento e reduzem o apelo relativo de ações com valuations elevados, uma dinâmica que pesa desproporcionalmente sobre tecnologia e outras ações de crescimento de longa duração, cujos lucros esperados estão mais distantes no horizonte.
O dólar americano se fortaleceu junto com o movimento dos yields, com o Dollar Index caminhando para um ganho semanal de cerca de 1%, perto de 101,25 pontos, seu maior nível desde o final de julho. Um dólar mais forte sustenta a própria moeda, mas cria um obstáculo adicional para as multinacionais americanas, ao reduzir o valor convertido da receita obtida no exterior. Os preços do petróleo adicionaram mais uma camada ao quadro inflacionário depois que o Brent disparou cerca de 3% na quinta-feira, após um ataque com míssil dos houthis contra a Arábia Saudita, antes de recuar para uma faixa mais ampla, na região de US$ 100 a US$ 106 o barril, na sexta-feira. Os produtores de energia se beneficiam dos preços mais altos, mas o índice mais amplo enfrenta o risco contrário de inflação mais forte e uma política do Fed potencialmente mais restritiva como resultado.
O Bitcoin se manteve perto de US$ 84.000, enquanto o ouro seguiu pressionado perto de US$ 4.270 a onça no início da sexta-feira, ambos consistentes com um ambiente em que a escalada dos yields do Treasury torna mais difícil sustentar ativos sem rendimento e mais especulativos. Uma nova perna de alta nos yields provavelmente manteria a pressão sobre os dois mercados, já que o custo de oportunidade de manter ativos que não geram renda sobe junto com os juros reais.
Sob a calmaria em nível de índice, catalisadores de ações individuais geraram dispersão real. A Akamai disparou no after-hours após divulgar um acordo de infraestrutura em nuvem de sete anos e US$ 11,6 bilhões com a Anthropic, um negócio com caminho potencial para US$ 20 bilhões em valor total. A Costco reportou lucro trimestral de US$ 6,75 por ação sobre uma receita de US$ 95,7 bilhões, ambos acima das projeções de US$ 6,55 e US$ 94,85 bilhões, respectivamente, embora a reação discreta no after-hours sugira que os investidores queriam mais do que um trimestre sólido, mas nada espetacular, de uma ação que já carrega um valuation premium. A Meta subiu cerca de 4,5% na quinta-feira, com o entusiasmo continuando a crescer em torno de seu produto de IA Muse, enquanto a Oracle caiu quase 5% e vários nomes do setor de semicondutores enfraqueceram sob a pressão dos yields mais altos.
Períodos em que os índices de ações se mantêm estáveis enquanto os yields dos títulos sobem de forma acentuada não são inéditos, mas historicamente tendem a ser estados de transição, e não situações estáveis. Em ciclos passados, uma alta sustentada dos yields de longo prazo rumo a máximas de várias décadas acabou eventualmente forçando uma reprecificação nas ações, seja por meio de um ajuste de valuation nos cantos mais sensíveis a juros e de longa duração do mercado, seja por meio de um movimento mais amplo de aversão a risco, uma vez que os yields atingem um nível que prejudica visivelmente as expectativas de crescimento. Com o yield de 10 anos agora em seu maior nível desde 2007 e o de 30 anos em patamares vistos pela última vez em 2004, a capacidade do S&P 500 de se manter perto de território recorde depende cada vez mais do crescimento dos lucros, e particularmente dos investimentos de capital ligados à IA, continuar superando o freio imposto pelas taxas de desconto mais altas.
O cenário de risco que vale a pena observar é uma nova aceleração na precificação de alta do Fed além da probabilidade atual de 70% a 71% para outubro. Se os próximos dados de inflação ou emprego empurrarem essa probabilidade decisivamente para cima, ou se o próprio Fed sinalizar uma postura mais dura em sua próxima reunião, o movimento resultante nos yields poderia acontecer rápido o suficiente para forçar uma reprecificação mais desordenada em ações, crédito e câmbio simultaneamente, em vez do ajuste cross-asset relativamente contido visto até agora nesta semana. Por outro lado, qualquer suavização nos dados que reduza as chances de alta provavelmente seria interpretada como um catalisador de alívio tanto para os títulos quanto para as partes mais sensíveis a juros do mercado de ações.
Por ora, os traders ficam equilibrando um índice de destaque resiliente contra um mercado de títulos enviando um sinal cada vez mais urgente, e o resultado estável dos futuros de sexta-feira deve ser lido como uma pausa para avaliar informações, e não como uma resolução dessa tensão em qualquer direção.
Em conjunto, a sessão de sexta-feira captura um mercado em que o índice em si se mantém estável, mesmo com o terreno sob ele, as taxas de juros, mudando rapidamente. Essa combinação, índices de ações calmos sobre um mercado de títulos em rápida reprecificação, tende a não durar indefinidamente, e os traders devem observar se as ações eventualmente alcançam a mensagem vinda dos Treasuries, em vez de presumir que a calmaria atual vai persistir por conta própria.
Análise de Trading
A história de destaque para o S&P 500 não é realmente sobre ações, é sobre quanto tempo as ações conseguem se manter calmas enquanto os yields dos títulos continuam subindo rumo a máximas de várias décadas. Enquanto o yield de 10 anos continuar avançando rumo e além da faixa de 5,2%, os valuations das ações, e particularmente os nomes de crescimento de longa duração ligados à IA que lideraram esse ciclo, enfrentam um vento contrário crescente vindo da taxa de desconto, mesmo que a movimentação de preços em nível de índice pareça ordenada na superfície. Os traders devem observar se a probabilidade de cerca de 70%, precificada pelo mercado, de mais uma alta do Fed em outubro continua subindo com os próximos dados, já que uma nova reprecificação para cima dessa probabilidade provavelmente se traduziria diretamente em pressão renovada tanto sobre os títulos quanto sobre os setores de ações sensíveis a juros. Catalisadores de ações individuais, incluindo o acordo de nuvem entre Akamai e Anthropic, o resultado da Costco acima das expectativas e o rali contínuo da Meta impulsionado pelo Muse, estão adicionando dispersão nos dois sentidos sob a calmaria em nível de índice, e esse ambiente favorável à seleção de ações pode persistir enquanto a história mais ampla dos yields mantiver o índice geral lateralizado, em vez de apresentar uma tendência clara em qualquer direção.