

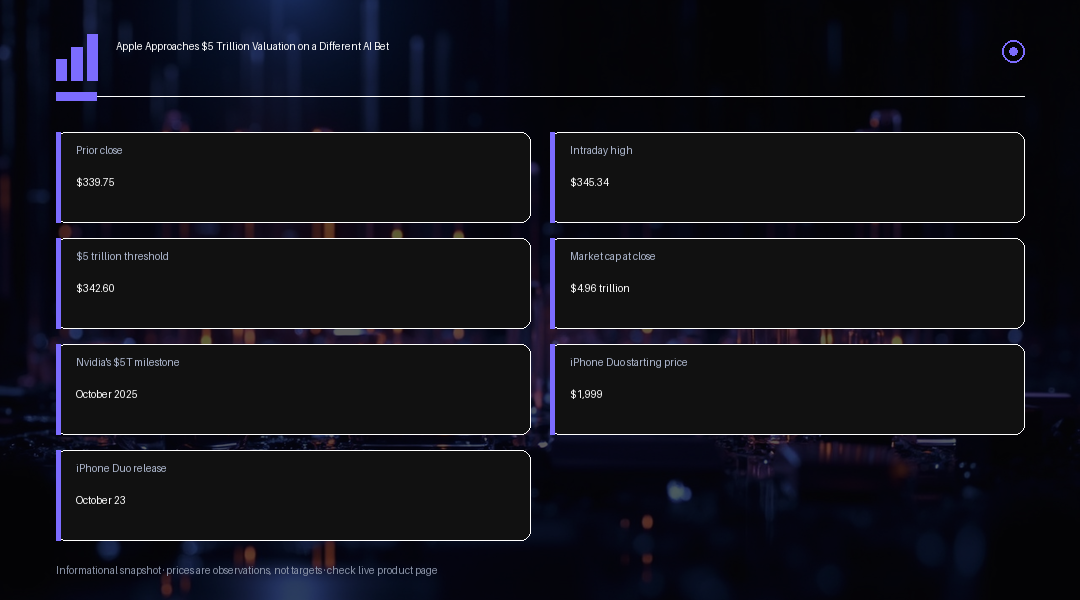
As ações da Apple fecharam a $339.75, alta de 0.2%, marcando seu maior fechamento em quase dois meses e avaliando a empresa em $4.96 trilhões. Com base no número atual de ações em circulação, um preço de fechamento acima de aproximadamente $342.60 levaria a capitalização de mercado da Apple através do patamar de $5 trilhões pela primeira vez em um pregão regular. A ação chegou a ser negociada a $345.34 durante o dia, levando seu valor intradiário acima desse marco antes de recuar, um padrão que já se repetiu mais de uma vez neste trimestre sem ainda produzir um fechamento de pregão completo acima do nível. A Nvidia continua sendo a única empresa a ter sido negociada acima de $5 trilhões, ultrapassando esse patamar pela primeira vez em outubro de 2025, o que reforça o quão raro ainda é esse nível de valuation.
O que diferencia a abordagem da Apple do restante do grupo de gigantes de tecnologia é o formato de seu investimento em IA. Microsoft, Amazon, Alphabet e Meta continuam despejando capital em data centers, chips personalizados e capacidade de energia, uma estratégia que tem pressionado o fluxo de caixa livre de curto prazo em todo o grupo. A Apple, em vez disso, apostou em silício personalizado e processamento embarcado no dispositivo, posicionando seus mais novos modelos de ponta do Mac Mini e do Mac Studio como uma alternativa corporativa ao aluguel de capacidade de nuvem. Em uma demonstração amplamente comentada, a empresa conectou quatro unidades do Mac Studio, cada uma construída em torno de seu chip M5 Ultra com 256 gigabytes de memória unificada, em um único cluster capaz de executar um modelo com um trilhão de parâmetros a partir de uma única tomada elétrica padrão.
A proposta para compradores corporativos é direta: em vez de pagar taxas recorrentes por token a um provedor de nuvem, uma empresa pode executar cargas de trabalho substanciais de IA localmente, usando hardware que já possui, com configurações de ponta custando cerca de $20,000. O obstáculo está na distribuição, não na capacidade. Os Macs ainda detêm apenas cerca de 4.6% do mercado corporativo de desktops, contra mais de 91% do Windows, com base em dados de acompanhamento do setor, o que significa que a estratégia de inferência local da Apple enfrenta uma subida íngreme antes de conseguir abalar de forma significativa a economia de data centers da qual Microsoft, Amazon e seus pares atualmente dependem.
O marco de valuation também chega em meio a uma transição de liderança. John Ternus, veterano de vinte e cinco anos na Apple e ex-chefe de engenharia de hardware, assumiu formalmente o cargo de CEO no início de setembro, com Tim Cook passando para o cargo de presidente executivo do conselho após aproximadamente quinze anos à frente da empresa. Essa transição coincidiu com um dos lançamentos de produto mais relevantes da gestão de Cook: o iPhone Duo, o primeiro dispositivo dobrável da Apple, que combina uma tela interna de 7.6 polegadas com uma tela externa de 5.4 polegadas e permite que dois aplicativos rodem lado a lado. O dispositivo parte de $1,999 na configuração básica, com pré-vendas abrindo em 16 de outubro, antes de um lançamento mais amplo em 23 de outubro.
O poder de precificação está sendo testado em mais de uma frente. O aumento dos custos de memória, impulsionado em grande parte pela mesma expansão de infraestrutura de IA contra a qual a Apple está se posicionando, já forçou a empresa a elevar os preços de seus iPhones da linha Pro em cerca de $100 por modelo neste ciclo. Uma inflação de custos de componentes nessa magnitude é um obstáculo real mesmo para uma empresa com a estrutura de margens da Apple, e isso aumenta a aposta sobre se o preço inicial de $1,999 do iPhone Duo se mostrará aceitável para compradores do mercado de massa, ou se acabará limitando o volume de vendas a consumidores pioneiros dispostos a pagar um prêmio pelo formato dobrável de primeira geração.
As negociações em torno do nível de $5 trilhões provavelmente continuarão de mão dupla no curto prazo. Um fechamento diário confirmado acima de aproximadamente $342.60 seria um marco genuíno, tornando a Apple apenas a segunda empresa da história a fechar acima desse patamar, mas a ação já demonstrou que consegue tocar o nível intradiário sem se sustentar nele, então os traders não devem presumir que o primeiro registro acima da linha vai se manter. As questões mais duradouras, nas próximas semanas, são se os clientes corporativos realmente vão adotar a proposta do cluster de Macs em escala, se o iPhone Duo consegue sustentar a demanda em seu preço depois que o entusiasmo inicial das pré-vendas diminuir, e se uma nova inflação nos custos de memória forçará mais uma rodada de aumentos de preço em toda a linha de produtos.
O cenário competitivo mais amplo reforça por que esse debate sobre valuation importa além de um único ticker. A Apple é agora a segunda empresa da história a sequer se aproximar do patamar de $5 trilhões, depois do fechamento histórico da Nvidia em outubro de 2025, e as duas empresas representam apostas muito diferentes sobre como o valor da IA acaba sendo capturado: a Nvidia através dos chips e da infraestrutura que alimentam o treinamento e a inferência em grande escala, a Apple através dos dispositivos e do software embarcado que ficam mais próximos do usuário final. Os investidores que avaliam o múltiplo premium da Apple diante desse cenário estão, na prática, decidindo se uma estratégia de IA centrada em hardware e voltada para a privacidade pode gerar o mesmo entusiasmo que tem fluído para os nomes de infraestrutura pesada nos últimos dois anos.
O risco de execução está concentrado em uma janela estreita neste outono. A abertura das pré-vendas do iPhone Duo em 16 de outubro e o lançamento em 23 de outubro oferecerão a primeira leitura concreta do apetite do consumidor por um dobrável de $1,999, e quaisquer sinais de demanda fraca provavelmente seriam interpretados sob a ótica da história mais ampla dos custos de memória, já que a inflação de componentes já está espremendo as margens da atual linha Pro. No lado corporativo, uma tração significativa para a proposta do cluster de Mac Studio provavelmente será uma história de vários trimestres, e não algo que apareça em um único resultado trimestral, então os traders devem tratar os comentários sobre a adoção corporativa de IA como um dado incremental, e não como um catalisador imediato para a ação.
Insight de Negociação
A região de $342.60 é o nível a observar para confirmar um valuation genuíno de $5 trilhões, em vez de um registro intradiário passageiro, e um movimento sustentado acima dela provavelmente traria comparações com o próprio fechamento histórico da Nvidia em outubro de 2025. O risco de baixa está concentrado na sensibilidade do valuation nesses níveis: qualquer decepção em torno da demanda de pré-vendas do iPhone Duo a partir de 16 de outubro, ou novas evidências de que o aumento dos custos de memória e componentes está comprimindo as margens, poderia desencadear realização de lucros, dado o quanto a ação já subiu. A diferença de participação no mercado corporativo de desktops em relação ao Windows também continua sendo um obstáculo estrutural de vários anos, e não um catalisador de curto prazo, então os traders devem tratar a narrativa de IA baseada no cluster de Macs como uma história estrutural de evolução mais lenta, e não como um motor imediato de resultados.