

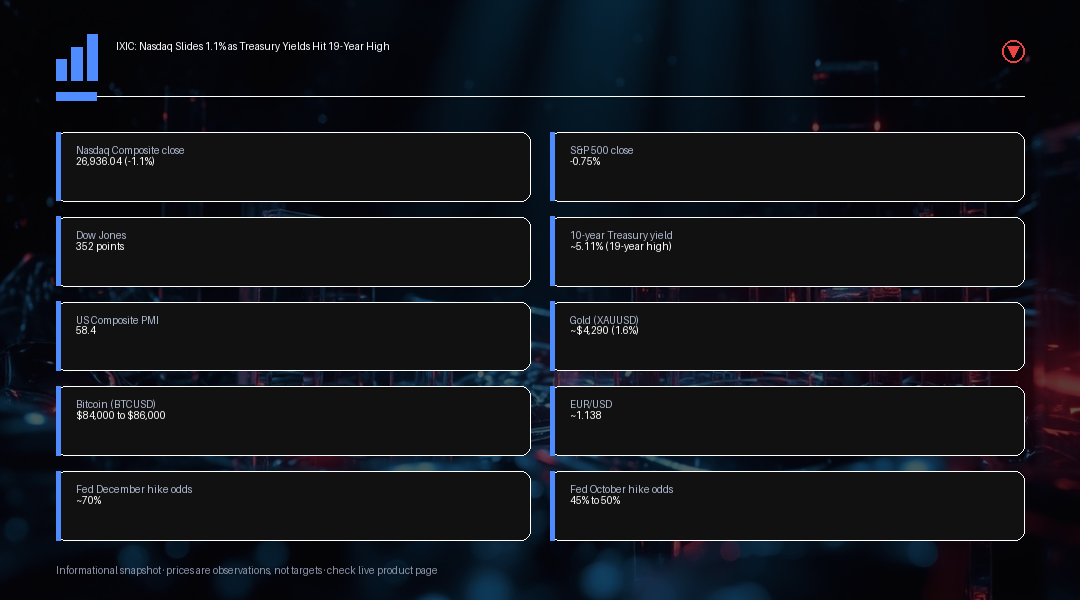
IXIC: Nasdaq Cai 1,1% com Rendimentos dos Treasuries no Maior Nível em 19 Anos O Nasdaq Composite caiu 1,1% na quarta-feira, 23 de setembro de 2026, fechando em 26.936,04 pontos e recuando após dois fechamentos consecutivos em máximas recordes, à medida que dados econômicos dos EUA mais fortes do que o esperado reavivaram preocupações com alta de juros e levaram os rendimentos dos Treasuries ao maior nível em quase duas décadas. A queda foi generalizada. O S&P 500 perdeu cerca de 0,75%, o Dow Jones Industrial Average recuou aproximadamente 352 pontos, e o Russell 2000 teve desempenho pior do que os índices maiores, já que empresas menores e mais sensíveis a juros absorveram a maior parte da pressão. O gatilho foi uma leitura de crescimento nos EUA mais forte do que o esperado: o PMI composto prévio da S&P Global subiu para 58,4 em setembro, o maior nível desde julho de 2021, sinalizando atividade econômica mais acelerada, mas também uma retomada da pressão inflacionária. Em resposta, o rendimento do Treasury de 10 anos disparou e fechou perto de 5,11%, com uma máxima intradiária se aproximando de 5,14%, marcando o maior nível desde 2007. Essa alta nos rendimentos remodelou as expectativas em relação ao Fed. Os mercados estavam precificando uma chance de cerca de 45% a 50% de uma elevação de juros em outubro, ao lado de uma probabilidade substancialmente maior, perto de 70%, de pelo menos mais uma alta do Fed até dezembro de 2026. Essa distinção importa: o mercado ficou consideravelmente mais confiante de que mais uma alta virá antes do fim do ano, ainda que a convicção sobre um movimento imediato em outubro permaneça mais perto de um cara ou coroa. As negociações no início da manhã de quinta-feira ofereceram pouco alívio, com os futuros do Nasdaq 100 e do Dow em queda de cerca de 0,1%, enquanto os investidores aguardavam um encontro de alto perfil entre o presidente Trump e o presidente Xi Jinping em Washington. Esperava-se que uma extensão da trégua comercial entre EUA e China estivesse no topo da pauta, ao lado de discussões sobre restrições à exportação de inteligência artificial, cadeias de suprimento de semicondutores e Taiwan, temas que têm implicações diretas para fabricantes de chips e outras empresas de tecnologia com exposição relevante à China. Os mercados asiáticos ficaram mistos às vésperas da cúpula, em vez de encenar uma alta generalizada. O mercado japonês estava fechado por feriado, a China continental e Hong Kong recuaram, e a Austrália subiu apenas moderadamente, o que reforça que a queda de Wall Street na quarta-feira não foi uniformemente ignorada pela região. Os movimentos entre diferentes classes de ativos contaram uma história consistente sobre juros elevados por mais tempo remodelando o posicionamento dos investidores. O petróleo Brent se manteve em torno de $104 por barril em meio a tensões persistentes no Oriente Médio ligadas ao Estreito de Ormuz, somando uma nova fonte de preocupação inflacionária à leitura mais forte do PMI. O dólar americano avançou em direção à máxima em dois meses, com o EUR/USD caindo para cerca de 1,138, perto de suas mínimas em aproximadamente dois meses. O ouro caiu cerca de 1,6%, para perto de $4.290 a onça, apesar da queda das ações, um movimento explicado pelo fato de que o metal não paga nenhum rendimento e se torna comparativamente menos atrativo à medida que os rendimentos dos Treasuries sobem, com um dólar mais forte somando um segundo obstáculo ao tornar o ouro mais caro para compradores fora dos EUA. O Bitcoin recuou para a faixa entre $84.000 e $86.000, depois de tocar brevemente perto de $87.400, seu maior nível desde janeiro, deixando a antiga resistência de $82.000 como um importante teste de suporte daqui para frente. A cúpula entre Trump e Xi acrescenta mais uma camada de risco de evento sobre a queda motivada pelos juros, já que qualquer surpresa em relação a níveis de tarifas, controles de exportação de tecnologia ou à duração da trégua comercial recém-estendida poderia movimentar bruscamente, em qualquer direção, papéis sensíveis ao setor de chips, independentemente do que os rendimentos dos Treasuries fizerem em seguida. De modo geral, os mercados têm tratado a perspectiva de uma extensão da trégua como um fator moderadamente positivo, mas os traders devem ter cautela ao presumir um desfecho tranquilo, dado o quão rapidamente as negociações anteriores entre EUA e China mudaram de tom. Enquanto isso, a divergência entre o ganho da Meta e a queda do Nasdaq mais amplo é um lembrete útil de que a queda de quarta-feira ficou concentrada em nomes de crescimento sensíveis a juros, e não refletiu uma fraqueza uniforme em todos os cantos do setor de tecnologia, e catalisadores específicos de ações, como o momentum da Meta em torno do Muse, ainda podem superar os ventos contrários macroeconômicos em um determinado dia. O balanço da Costco na quinta-feira oferecerá uma das leituras de curto prazo mais claras sobre se os custos de financiamento elevados estão começando a se refletir nos gastos das famílias, o que, por sua vez, ajudará os traders a avaliar quanto ainda pode avançar a atual reprecificação das ações motivada pelos juros. Ações individuais divergiram do movimento geral do mercado. A Meta subiu cerca de 1% em meio ao entusiasmo contínuo com sua assistente de inteligência artificial Muse, mesmo com o setor de tecnologia mais amplo em queda, enquanto Alphabet e Amazon estiveram entre os papéis que pesaram sobre o índice. As atenções agora se voltam para a Costco, que divulga resultados após o fechamento do mercado na quinta-feira; as estimativas de consenso apontam para um lucro perto de $6,55 por ação sobre uma receita de aproximadamente $94,9 bilhões, um resultado que deve oferecer aos traders uma nova leitura sobre se os gastos do consumidor conseguem se sustentar em um ambiente de juros ainda elevados. Esse resultado vai ser acompanhado de perto em busca de qualquer sinal de que o ambiente de juros elevados esteja começando a frear os gastos das famílias com compras de maior valor, um sinal que também teria reflexo nos setores mais amplos de consumo e varejo à medida que o ano caminha para o último trimestre.
Análise de Trading
A pergunta central para os traders de ações é se a queda de quarta-feira representa uma realização de lucros de rotina após dois fechamentos recordes ou o início de um reajuste de valuation mais duradouro, motivado por rendimentos de títulos mais altos, e o avanço do rendimento de 10 anos em direção a 5,11%, com máximas intradiárias perto de 5,14%, é o nível a observar para uma resposta. Uma nova alta dos rendimentos em direção a essa zona provavelmente manteria a pressão sobre nomes de crescimento sensíveis a juros, enquanto um recuo a partir dessas máximas de vários anos seria um sinal de que as ações podem se estabilizar mesmo com uma perspectiva mais dura do Fed já precificada. Os catalisadores de curto prazo incluem o desfecho da cúpula entre Trump e Xi, que tem implicação direta para fabricantes de chips e outras empresas de tecnologia expostas à China, e o balanço da Costco na quinta-feira, que ajudará a confirmar se os gastos do consumidor continuam resilientes o suficiente para tolerar um cenário de juros ainda elevados. O recuo simultâneo do ouro e do Bitcoin, ao lado da força do dólar, reflete uma dinâmica clássica de reprecificação de risco motivada pelos rendimentos, e não uma fuga generalizada de ativos de risco, de modo que os traders devem observar os rendimentos dos Treasuries e o índice do dólar em conjunto como o principal sinal de confirmação entre classes de ativos. Um recuo dos rendimentos em relação às máximas atuais do ciclo, combinado com um desfecho benigno da cúpula entre Trump e Xi, seria a combinação mais clara de catalisadores capaz de sustentar uma estabilização de curto prazo no Nasdaq e nos demais papéis de tecnologia.