

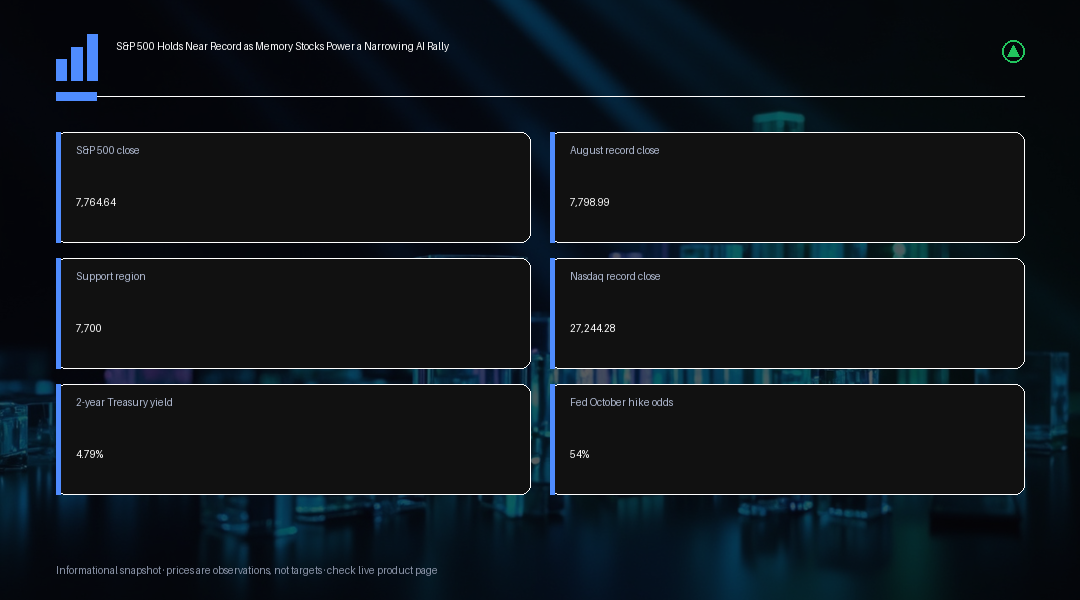
O S&P 500 fechou em 7,764.64 pontos, praticamente estável na sessão e cerca de 0.44% abaixo de sua máxima histórica de fechamento de 7,798.99 pontos, registrada em meados de agosto. O Nasdaq Composite contou uma história mais forte, subindo 0.45% para atingir um segundo fechamento histórico consecutivo, enquanto o Dow Jones Industrial Average recuou 0.36%. Os futuros de ambos os principais índices de referência estavam estáveis na abertura da próxima sessão, sugerindo que o mercado estava digerindo, e não revertendo, o movimento do dia anterior.
Por trás dos números, a amplitude do mercado contou uma história mais dividida do que sugeria o nível do índice principal. Seis dos onze setores do S&P 500 recuaram no dia, com o setor financeiro caindo cerca de 1.7%, já que JPMorgan e Wells Fargo perderam, cada um, mais de 3%. O volume de negociação atingiu 17.9 bilhões de ações, confortavelmente acima da média de vinte dias de 16.3 bilhões, indicando que a rotação por trás do número estável na manchete estava longe de ser trivial. O próximo teste técnico imediato do índice continua sendo a área da máxima histórica, logo acima dos níveis atuais, com a região de 7,700 pontos atuando como o primeiro amortecedor de suporte relevante abaixo do mercado.
A fonte mais clara de força veio dos papéis de memória e armazenamento, com a Micron subindo cerca de 5% e a SanDisk avançando perto de 7%, como parte de um avanço dos semicondutores que já se estende por seis sessões consecutivas. O movimento reflete a convicção crescente dos investidores de que a expansão da infraestrutura de IA continuará impulsionando a demanda por processadores e capacidade de memória, embora isso ainda seja uma tese voltada para o futuro, e não um resultado de lucros já confirmado no curto prazo. O mesmo tema de IA jogou contra as plataformas voltadas ao consumidor: a Charles Schwab caiu mais de 6%, a Airbnb recuou cerca de 3%, e Uber e Lyft cederam, cada uma, mais de 1%, à medida que os investidores ponderavam se os agentes de IA poderiam eventualmente assumir tarefas, desde transações de corretagem até reservas de viagem, que atualmente passam por plataformas já estabelecidas.
Essa questão será testada diretamente nesta semana. O Meta Connect abre com a palestra de Mark Zuckerberg marcada para as 19h no horário do leste dos EUA, e os mercados de opções estão precificando um movimento implícito de cerca de 4.5% nas ações da Meta, em qualquer direção, até o fim da semana, uma faixa implícita pelas opções, e não uma previsão direcional. Os traders estão em busca de evidências de que os números fortes de download do agente de IA Muse, da Meta, possam se converter em retenção, assinaturas e receita publicitária, uma tradução que daria mais credibilidade à narrativa mais ampla de monetização de IA que atualmente sustenta parte do setor de tecnologia.
O avanço não ficou restrito aos mercados dos EUA. As ações asiáticas estenderam para o sexto dia consecutivo de ganhos, com o Kospi da Coreia do Sul subindo cerca de 1.2% e Taiwan avançando aproximadamente 0.9%, com Samsung e SK Hynix subindo, cada uma, mais de 2%. Os mercados de energia recuaram, com o petróleo Brent se estabelecendo perto de $99 o barril depois que a Arábia Saudita retomou as operações em um oleoduto importante, enquanto o rendimento do Treasury de dez anos permaneceu abaixo de 5%, mesmo com o rendimento de dois anos subindo para cerca de 4.79%, seu maior nível desde meados de 2024. Os mercados futuros estão precificando aproximadamente 54% de probabilidade de mais uma alta de juros do Federal Reserve em outubro, uma estimativa implícita pelo mercado que vai mudar conforme novos dados forem divulgados, e não um resultado de política já definido.
O ouro recuou em direção a $4,340 a onça, já que os rendimentos de curto prazo mais altos e um dólar mais firme compensaram parte de seu apelo habitual como porto seguro, enquanto o Bitcoin se manteve perto de $86,700, confortavelmente acima da zona de $82,000 que havia limitado tentativas de alta anteriores no início do ano. O próximo grande catalisador entre mercados chega ainda esta semana, com uma reunião planejada entre o presidente Trump e o presidente chinês Xi Jinping em Washington, com comércio, tarifas, política de IA, cadeias de suprimentos e a situação no Irã na pauta. Uma trégua comercial prolongada provavelmente sustentaria tanto as ações quanto os metais industriais, enquanto um novo atrito poderia rapidamente testar a calma atual do mercado.
O padrão de estreitamento nesse rali não é novidade, mas vale a pena levá-lo a sério como um sinal de risco, em vez de descartá-lo apenas como rotação setorial. Seis sessões consecutivas de alta nos semicondutores, contrastando com quedas no setor financeiro e em várias plataformas voltadas ao consumidor, significa que uma fatia cada vez menor do índice está fazendo o trabalho de empurrar o benchmark em direção à sua máxima histórica. Historicamente, uma liderança tão restrita não tem sido, por si só, um sinal confiável de topo, mas costuma elevar a volatilidade em torno de catalisadores de ações específicas, exatamente a dinâmica que está se desenrolando nesta semana, com o Meta Connect e o encontro entre Trump e Xi concentrados em uma janela curta de tempo. Quem trata o estreitamento da liderança como um sinal automático de reversão costuma sair cedo demais de posições sólidas, enquanto quem ignora esse sinal por completo pode ser pego de surpresa quando o desgaste de um único setor finalmente se espalha pelo mercado como um todo, então o mais útil é usar a amplitude como um indicador de apoio, e não como base isolada para operar.
Para traders que dimensionam exposição ao índice mais amplo, em vez de a nomes individuais, a conclusão prática é tratar a região de suporte de 7,700 pontos e a máxima histórica de 7,798.99 pontos como os dois limites da faixa de curto prazo, reconhecendo ao mesmo tempo que uma quebra em qualquer direção tem mais chances de ser impulsionada por um dos catalisadores de eventos desta semana do que por um movimento gradual. Os rendimentos elevados de dois anos, ao lado de um rendimento de dez anos ainda abaixo de 5%, sugerem que a ponta curta da curva está fazendo mais parte do trabalho de reprecificação no momento, o que é consistente com um mercado que está tratando a decisão do Fed em outubro como um risco vivo, e não como uma conclusão já dada. A disciplina no tamanho das posições importa mais do que a convicção sobre a direção nesse tipo de cenário, já que os limites da faixa já estão bem definidos e a principal incerteza desta semana está no momento em que um catalisador vai aparecer, não na sua direção final.
Insight de Negociação
O cenário sugere observar a participação, e não apenas o nível do índice: um rompimento acima da área da máxima histórica que atraia força mais ampla dos setores, em vez de mais um avanço restrito liderado por tecnologia e memória, teria mais peso técnico. A região de 7,700 pontos continua sendo o principal amortecedor de suporte abaixo dos níveis atuais, e uma quebra abaixo dela, junto com uma nova fraqueza no setor financeiro e nas plataformas de consumo, sugeriria que a divergência entre vencedores e perdedores na negociação de IA está começando a pesar sobre o mercado mais amplo. O risco de eventos está elevado nesta semana, entre a palestra do Meta Connect e o encontro entre Trump e Xi, ambos com potencial para movimentos exagerados em setores específicos e no sentimento de risco de forma mais ampla, então o dimensionamento de posições deve levar em conta a probabilidade de oscilações bruscas impulsionadas por eventos.