

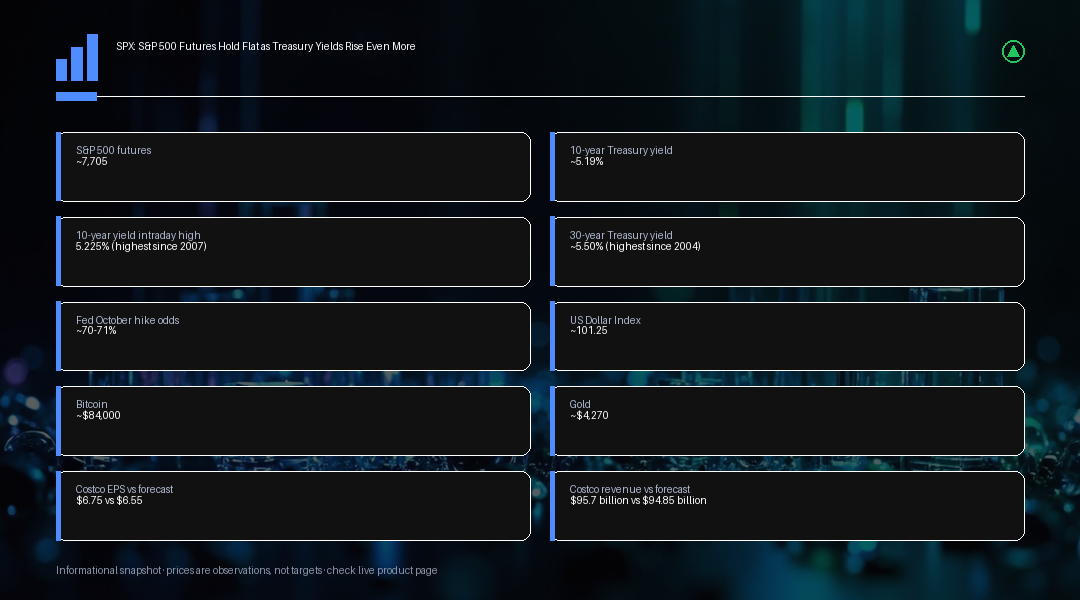
S&P 500 vadeli işlemleri Cuma günü 7.705 civarında çok az değişim gösterdi; spot endeks bir önceki seansı neredeyse tamamen yatay tamamlamıştı. Bu sakin görünüm, tahvil piyasasında yaşanan çok daha dramatik bir hikayeyi gizliyor. Hisse senetleri, ABD ile İran'ın Hürmüz Boğazı'nı yeniden açma yönünde bir yol arayışında olduğuna dair haberler üzerine haftanın başlarında daha keskin gün içi kayıplarını geri kazanmıştı; Cuma günkü takvimde önemli bir planlı katalizör bulunmaması nedeniyle işlemciler seansı büyük ölçüde oynak bir dönemin ardından durup toparlanmak için kullandı.
Çok daha büyük hareket ise Hazine tahvillerinde yaşanıyor. 10 yıllık getiri, gün içinde %5,225 ile 2007'den bu yana en yüksek seviyesine dokunduktan sonra yaklaşık %5,19'a tırmandı. 30 yıllık getiri, en son 2004'te görülen bir seviye olan yaklaşık %5,50'ye ulaştı ve bunun sonucunda ortalama ABD konut kredisi faizleri yeniden %7'nin üzerine çıktı. Piyasalar, Federal Rezerv'in Ekim toplantısında bir faiz artırımı daha yapma olasılığını yaklaşık %70 ila %71 olarak fiyatlıyordu; bu oran, aynı haftanın başındaki yaklaşık %53'ten sert bir şekilde yükseldi ve döngü genelinde 90 baz puandan fazla ek sıkılaştırma fiyatlanıyordu. Eylül ayındaki artırımın tek seferlik bir hareket olacağı fikri, kısa sürede açıkça rağbet görmez hale geldi.
Asya, gece boyunca karışık bir seyir izledi. Japonya'da Nikkei yaklaşık %1 yükselirken, Hong Kong'da Hang Seng yaklaşık %1 geriledi ve Avustralya hisseleri yaklaşık %0,6 değer kaybetti; anakara Çin, Güney Kore ve Tayvan ise tatil nedeniyle kapalıydı, bu da bölgenin genel görünümünü büyük ölçüde dengeli bıraktı. ABD ile Çin arasında Washington'da yapılan üst düzey görüşmeler şimdiye kadar ticaret, yapay zeka, Tayvan ya da İran konularında gözle görülür bir ilerleme kaydedemedi; bu atılımın eksikliği, başka yerlerde daha keskin bir risk iştahı azalmasını tetiklemeden Hong Kong'daki risk iştahını hafifçe baskıladı.
Yükselen tahvil getirilerinden kaynaklanan baskı yalnızca ABD ile sınırlı değil. Japonya'nın 10 yıllık getirisi, 1996'dan bu yana en yüksek seviyesi olan %3,1'in üzerine çıkarken, Avustralya'nın 10 yıllık getirisi kendi çok yıllık zirvesine yakın bir seviye olan yaklaşık %5,4'te bulunuyor. Küresel çapta yükselen getiriler finansman maliyetlerini artırıyor ve yüksek değerlemeli hisse senetlerinin göreli cazibesini azaltıyor; bu dinamik, beklenen kârları ufukta daha uzakta yer alan teknoloji ve diğer uzun vadeli büyüme hisselerini orantısız şekilde baskılıyor.
ABD doları, getirilerdeki hareketle birlikte güçlendi; Dolar Endeksi, Temmuz sonundan bu yana en güçlü seviyesi olan 101,25 civarında haftalık yaklaşık %1'lik bir kazanca doğru ilerliyor. Güçlenen dolar, kendi para birimini desteklerken yurt dışında elde edilen gelirin çevrilmiş değerini azaltarak ABD merkezli çok uluslu şirketler için ek bir baskı unsuru oluşturuyor. Petrol fiyatları, Suudi Arabistan'a yönelik bir Husi füze saldırısının ardından Brent petrolün Perşembe günü yaklaşık %3 sıçramasıyla enflasyon tablosuna bir kat daha ekledi; ardından Cuma günü varil başına 100 ila 106 dolar bandındaki geniş bir aralığa geri çekildi. Enerji üreticileri daha yüksek fiyatlardan fayda görüyor, ancak daha geniş endeks bunun karşılığında daha güçlü enflasyon ve potansiyel olarak daha sıkı bir Fed politikası riskiyle karşı karşıya.
Bitcoin, Cuma sabahı erken saatlerde yaklaşık 84.000 dolar civarında tutunurken altın ons başına yaklaşık 4.270 dolar seviyesinde baskı altında kaldı; her iki durum da yükselen Hazine getirilerinin getiri sağlamayan ve spekülatif varlıkları savunmayı zorlaştırdığı bir ortamla tutarlı. Getirilerde yeni bir yükseliş bacağı, muhtemelen her iki piyasa üzerindeki baskıyı sürdürecek; çünkü gelir getirmeyen varlıkları elde tutmanın fırsat maliyeti reel faizlerle birlikte artıyor.
Endeks düzeyindeki bu sakinliğin altında, tekil hisse katalizörleri gerçek bir ayrışmaya yol açtı. Akamai, Anthropic ile yedi yıllık, 11,6 milyar dolarlık bir bulut altyapısı anlaşması açıklamasının ardından uzatılmış seansta sıçradı; anlaşmanın toplam değeri potansiyel olarak 20 milyar dolara ulaşabilir. Costco, hisse başına 6,75 dolar kâr ve 95,7 milyar dolar gelir açıkladı; her ikisi de sırasıyla 6,55 dolar ve 94,85 milyar dolarlık beklentilerin üzerinde gerçekleşti, ancak sönük kalan seans sonrası tepki, yatırımcıların zaten prim ödenen bir değerlemeye sahip bu hisseden sağlam ama göz kamaştırmayan bir çeyrekten daha fazlasını beklediğini gösterdi. Meta, Muse yapay zeka ürünü etrafındaki heyecanın artmaya devam etmesiyle Perşembe günü yaklaşık %4,5 yükselirken, Oracle yaklaşık %5 geriledi ve çeşitli yarı iletken hisseleri yükselen getirilerin baskısı altında zayıfladı.
Hisse senedi endekslerinin sabit kaldığı, buna karşın tahvil getirilerinin keskin şekilde yükseldiği dönemler daha önce de görülmüştü, ancak bu dönemler tarihsel olarak kalıcı değil geçici durumlar olma eğiliminde oldu. Geçmiş döngülerde, uzun vadeli getirilerin on yıllar süren zirvelere doğru sürekli bir itilimi, sonunda hisse senetlerinde bir yeniden değerlendirmeye yol açtı; bu, ya piyasanın faize en duyarlı, uzun vadeli köşelerinde bir değerleme sıfırlanmasıyla ya da getiriler büyüme beklentilerine gözle görülür şekilde zarar veren bir seviyeye ulaştığında daha geniş bir risk iştahı azalmasıyla gerçekleşti. 10 yıllık getirinin şu anda 2007'den bu yana en yüksek seviyesinde ve 30 yıllık getirinin 2004'te son görülen seviyelerde olmasıyla birlikte, S&P 500'ün rekor bölgesine yakın kalabilme yeteneği, giderek daha fazla kazanç büyümesine, özellikle de yapay zekaya bağlı sermaye harcamalarının daha yüksek iskonto oranlarından kaynaklanan baskının önüne geçmeye devam etmesine bağlı hale geliyor.
İzlenmeye değer risk senaryosu, Fed faiz artırımı fiyatlamasının Ekim için mevcut %70 ila %71 olasılığının ötesinde daha da hızlanması. Gelecek enflasyon ya da istihdam verileri bu olasılığı kararlı bir şekilde yukarı iterse ya da Fed'in kendisi bir sonraki toplantısında daha şahin bir tepki fonksiyonuna işaret ederse, getirilerde ortaya çıkacak hareket, bu hafta şimdiye kadar görülen görece sınırlı varlık sınıfları arası uyarlamadan farklı olarak, hisse senetleri, kredi ve döviz piyasalarında aynı anda daha düzensiz bir yeniden fiyatlamayı zorlayacak kadar hızlı gerçekleşebilir. Bunun tersine, artırım olasılıklarını aşağı çekecek herhangi bir veri yumuşaması, muhtemelen hem tahviller hem de hisse senedi piyasasının faize daha duyarlı kesimleri için bir rahatlama katalizörü olarak okunacaktır.
Şimdilik işlemciler, dirençli bir manşet endeks ile giderek daha aciliyetli bir sinyal gönderen bir tahvil piyasası arasında denge kurmak durumunda kalıyor; Cuma günkü yatay vadeli işlem verisi, bu gerilimin şu ya da bu yönde çözüme kavuşması yerine bilgi bekleyen bir duraklama olarak okunmalı.
Bir arada değerlendirildiğinde, Cuma günkü seans, altındaki zemin, yani faiz oranları hızla değişirken endeksin kendisinin sabit kaldığı bir piyasayı yansıtıyor. Bu birleşim, yani hızla yeniden fiyatlanan bir tahvil piyasasının üzerine binen sakin hisse senedi endeksleri, süresiz olarak devam etme eğiliminde değil; işlemcilerin mevcut sakinliğin kendiliğinden süreceğini varsaymak yerine, hisse senetlerinin sonunda Hazine tahvillerinden gelen mesaja yetişip yetişmeyeceğini izlemesi gerekiyor.
Trading Analizi
S&P 500 için manşet hikaye aslında hisse senetleriyle ilgili değil, tahvil getirileri on yıllar süren zirvelere tırmanmaya devam ederken hisselerin ne kadar süre sakin kalabileceğiyle ilgili. 10 yıllık getiri %5,2 bandına doğru ve onun ötesine tırmanmaya devam ettiği sürece, hisse senedi değerlemeleri ve özellikle bu döngüye öncülük eden uzun vadeli büyüme ile yapay zeka odaklı hisseler, endeks düzeyindeki fiyat hareketi görünürde düzenli görünse bile yükselen bir iskonto oranı baskısıyla karşı karşıya kalıyor. İşlemcilerin, Ekim ayında bir Fed faiz artırımı daha yapılacağına dair piyasanın fiyatladığı yaklaşık %70'lik olasılığın gelecek verilerle birlikte tırmanmaya devam edip etmediğini izlemesi gerekiyor; çünkü bu olasılıktaki daha ileri bir yukarı yönlü yeniden fiyatlama, muhtemelen hem tahviller hem de faize duyarlı hisse senedi sektörleri üzerinde yenilenen bir baskıya doğrudan dönüşecektir. Akamai-Anthropic bulut anlaşması, Costco'nun beklentileri aşan kârı ve Meta'nın Muse kaynaklı yükselişinin sürmesi gibi tekil hisse katalizörleri, endeks düzeyindeki sakinliğin altında çift yönlü bir ayrışma ekliyor; bu hisse seçiciliği ortamı, daha geniş getiri hikayesi genel endeksi net bir yönde trend oluşturmak yerine belirli bir aralıkta tuttuğu sürece devam edebilir.