

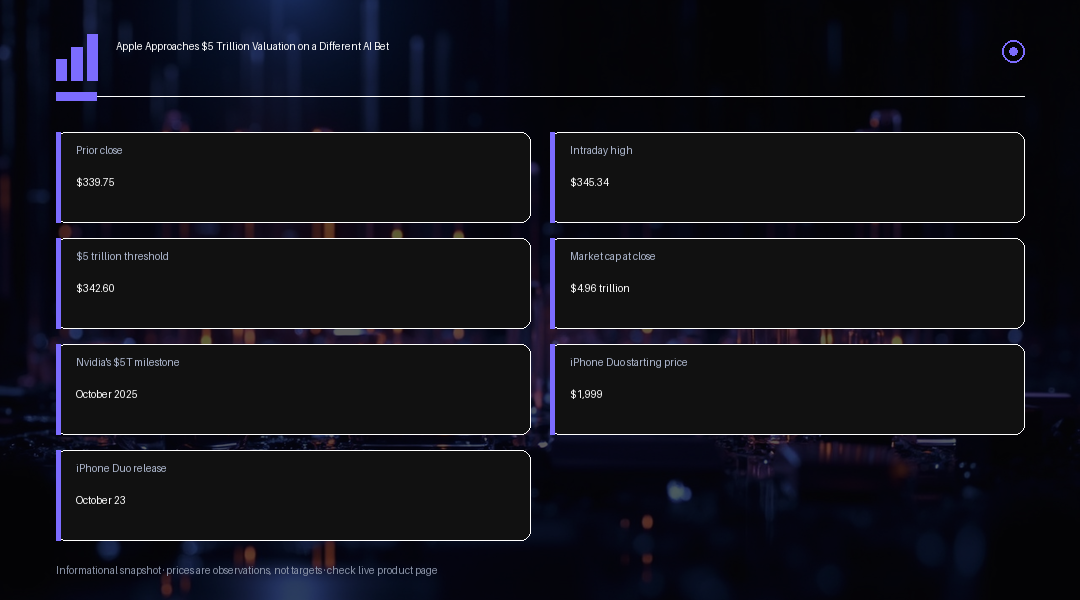
Apple hisseleri yüzde 0.2 yükselişle $339.75 seviyesinden kapanarak yaklaşık iki ayın en yüksek kapanışını kaydetti ve şirketin piyasa değerini $4.96 trilyona taşıdı. Mevcut hisse sayısına göre, yaklaşık $342.60 üzerinde bir kapanış fiyatı, Apple'ın piyasa değerini normal bir seansta ilk kez 5 trilyon dolar eşiğinin üzerine çıkaracak. Hisse senedi gün içinde kısa süreliğine $345.34 seviyesine kadar yükselerek gün içi değerini bu eşiğin üzerine taşıdı, ardından geri çekildi; bu örüntü bu çeyrekte birden fazla kez tekrarlanmış olsa da henüz tam bir seans kapanışında bu seviyenin üzerinde kalmayı başaramadı. Nvidia, ilk kez Ekim 2025'te bu seviyeyi aşarak 5 trilyon doların üzerinde işlem gören tek şirket olma özelliğini koruyor; bu da bu değerleme kademesinin hâlâ ne kadar nadir olduğunu ortaya koyuyor.
Apple'ın yaklaşımını diğer mega ölçekli teknoloji şirketlerinden ayıran nokta, yapay zeka yatırımının şekli. Microsoft, Amazon, Alphabet ve Meta, veri merkezlerine, özel yonga tasarımlarına ve enerji kapasitesine sermaye akıtmaya devam ediyor; bu strateji grup genelinde yakın vadeli serbest nakit akışını baskılıyor. Apple ise bunun yerine özel yonga tasarımı ve cihaz üzerinde işlemeye yöneldi ve en yeni üst segment Mac Mini ile Mac Studio modellerini, bulut sağlayıcılarından kapasite kiralamaya kurumsal bir alternatif olarak konumlandırdı. Şirket, geniş yankı uyandıran bir gösterimde, her biri 256 gigabayt birleşik belleğe sahip M5 Ultra yongası üzerine kurulu dört Mac Studio ünitesini tek bir standart priz üzerinden trilyon parametreli bir modeli çalıştırabilen tek bir küme halinde birbirine bağladı.
Kurumsal alıcılara yönelik teklif oldukça net: Bir şirket, bir bulut sağlayıcısına token başına tekrarlayan ücretler ödemek yerine, zaten sahip olduğu donanımı kullanarak önemli ölçekte yapay zeka iş yüklerini yerel olarak çalıştırabiliyor; üst segment yapılandırmaların fiyatı ise yaklaşık $20,000 seviyesinde. Buradaki engel yetenek değil, dağıtım gücü. Sektör verilerine göre Mac'ler kurumsal masaüstü pazarında hâlâ yalnızca yaklaşık yüzde 4.6'lık bir paya sahipken, Windows'un payı yüzde 91'in üzerinde; bu da Apple'ın yerel çıkarım stratejisinin, Microsoft, Amazon ve benzerlerinin hâlihazırda dayandığı veri merkezi ekonomisini anlamlı ölçüde sarsabilmesi için önünde dik bir tırmanış olduğu anlamına geliyor.
Bu değerleme dönüm noktası, aynı zamanda bir liderlik geçişi döneminde gerçekleşiyor. Apple'da yirmi beş yıllık bir isim ve donanım mühendisliğinin eski başkanı olan John Ternus, Eylül ayı başında resmen icra kurulu başkanı oldu; Tim Cook ise şirketi yaklaşık on beş yıl yönettikten sonra yönetim kurulu başkanlığı görevine geçti. Bu devir teslim, Cook döneminin en önemli ürün lansmanlarından biriyle aynı zamana denk geldi: Apple'ın ilk katlanabilir cihazı olan iPhone Duo, 7.6 inç iç ekranla 5.4 inç dış ekranı bir araya getiriyor ve iki uygulamanın yan yana çalışmasına imkan tanıyor. Cihazın taban yapılandırması $1,999 fiyatla başlıyor; ön siparişler 23 Ekim'deki geniş çaplı satışın öncesinde 16 Ekim'de başlayacak.
Fiyatlandırma gücü birden fazla cephede sınanıyor. Büyük ölçüde Apple'ın karşısında konumlandığı yapay zeka altyapısı yatırımının da beslediği artan bellek maliyetleri, şirketi bu döngüde Pro segmenti iPhone modellerinin fiyatlarını model başına yaklaşık $100 artırmak zorunda bıraktı. Bu ölçekte bir bileşen maliyeti artışı, Apple'ın kâr marjı yapısına sahip bir şirket için bile gerçek bir baskı unsuru ve bu durum, iPhone Duo'nun $1,999'luk başlangıç fiyatının ana akım alıcılar için kabul edilebilir olup olmayacağı, yoksa satış hacminin yalnızca ilk nesil katlanabilir formu için prim ödemeye hazır erken benimseyicilerle sınırlı kalıp kalmayacağı sorusunun önemini artırıyor.
$5 trilyon seviyesi etrafındaki işlemlerin yakın vadede iki yönlü kalması olası. Yaklaşık $342.60 üzerinde kalıcı bir günlük kapanış gerçek bir dönüm noktası olur ve Apple'ı bu eşiğin üzerinde kapanış yapan tarihteki ikinci şirket haline getirirdi; ancak hisse senedi bu seviyeye gün içinde dokunup tutunamayacağını daha önce göstermiş durumda, dolayısıyla yatırımcılar bu seviyenin üzerindeki ilk görünümün kalıcı olacağını varsaymamalı. Önümüzdeki haftalarda daha kalıcı sorular şunlar olacak: kurumsal müşteriler Mac kümesi teklifini gerçekten büyük ölçekte benimseyecek mi, ilk ön sipariş heyecanı söndükten sonra iPhone Duo bu fiyat noktasında talebini sürdürebilecek mi ve bellek maliyetlerindeki artışın devam etmesi ürün gamı genelinde yeni bir fiyat artırım dalgasına yol açacak mı.
Daha geniş rekabet ortamı, bu değerleme tartışmasının tek bir hisseden çok daha fazlasını ilgilendirdiğini gösteriyor. Apple, Nvidia'nın Ekim 2025'teki dönüm noktası niteliğindeki kapanışının ardından, 5 trilyon dolar eşiğine yaklaşan tarihteki ikinci şirket konumunda; iki şirket de yapay zekadan elde edilecek değerin nihayetinde nasıl yakalanacağına dair çok farklı bahisleri temsil ediyor: Nvidia büyük ölçekli eğitim ve çıkarımı besleyen yongalar ve altyapı üzerinden, Apple ise son kullanıcıya en yakın konumdaki cihazlar ve cihaz üzerinde çalışan yazılımlar üzerinden. Bu arka plana karşı Apple'ın primli çarpanını değerlendiren yatırımcılar, aslında donanım odaklı ve gizlilik öncelikli bir yapay zeka stratejisinin, son iki yılda altyapı ağırlıklı hisselere akan aynı coşkuyu yaratıp yaratamayacağına karar veriyor.
Uygulama riski bu sonbaharda dar bir zaman dilimine yoğunlaşmış durumda. iPhone Duo'nun 16 Ekim'de başlayacak ön sipariş süreci ve 23 Ekim'deki satışa çıkışı, $1,999'luk bir katlanabilir cihaza yönelik tüketici iştahına dair ilk somut ipucunu verecek; talebin zayıf kaldığına dair herhangi bir işaret, bileşen maliyetlerindeki artışın mevcut Pro serisinin marjlarını zaten sıkıştırdığı göz önünde bulundurulduğunda, muhtemelen daha geniş bellek maliyeti anlatısı çerçevesinde yorumlanacaktır. Kurumsal tarafta ise Mac Studio kümesi teklifinin anlamlı bir ivme kazanması, tek bir bilanço döneminde ortaya çıkacak bir gelişmeden ziyade birkaç çeyreğe yayılan bir süreç olacak gibi görünüyor; bu nedenle yatırımcılar kurumsal yapay zeka benimsenmesine ilişkin yorumları hisse için anlık bir katalizör değil, kademeli bir veri noktası olarak değerlendirmeli.
Yatırım Görüşü
$342.60 bölgesi, geçici bir gün içi görünüm yerine gerçek bir 5 trilyon dolarlık değerlemenin teyidi için izlenmesi gereken seviye; bu seviyenin üzerinde kalıcı bir hareket, muhtemelen Nvidia'nın Ekim 2025'teki kendi dönüm noktası kapanışıyla karşılaştırmaları da beraberinde getirecektir. Aşağı yönlü risk, bu seviyelerdeki değerleme hassasiyetinde yoğunlaşıyor: 16 Ekim'de başlayacak iPhone Duo ön sipariş talebine ilişkin herhangi bir hayal kırıklığı ya da artan bellek ve bileşen maliyetlerinin marjları sıkıştırdığına dair yeni kanıtlar, hisse senedinin şimdiye kadar kaydettiği yükseliş göz önüne alındığında kâr satışlarını tetikleyebilir. Windows'a karşı kurumsal masaüstü pazar payı açığı da yakın vadeli bir katalizörden çok, çok yıllı bir baskı unsuru olmaya devam ediyor; bu nedenle yatırımcılar Mac kümesi yapay zeka anlatısını anlık bir kazanç itici gücü değil, daha yavaş ilerleyen yapısal bir hikaye olarak değerlendirmeli.