

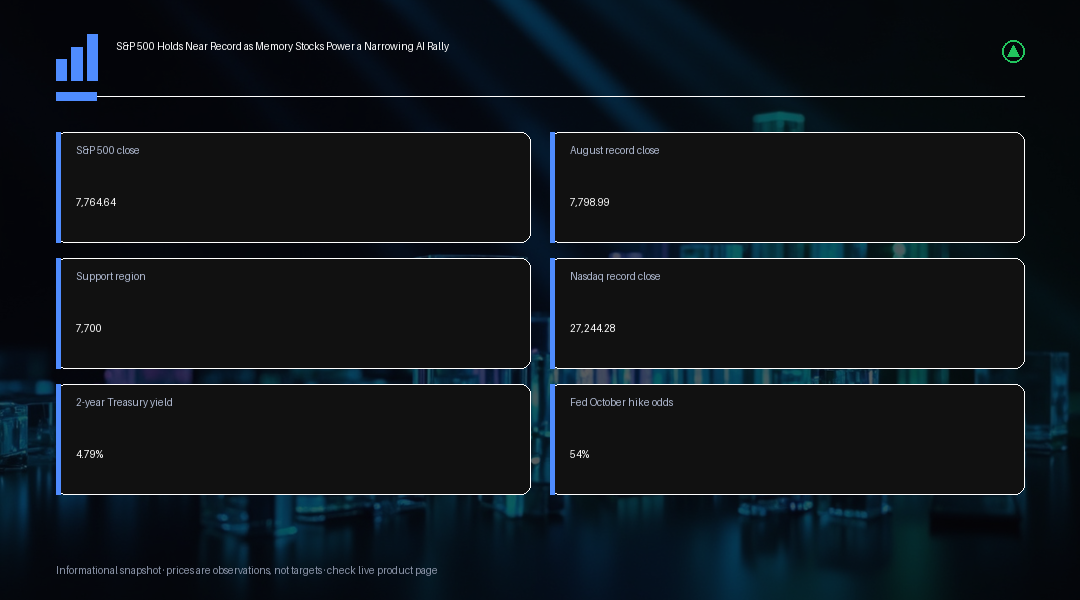
S&P 500 endeksi 7,764.64 seviyesinden kapanarak seansta neredeyse değişmedi ve Ağustos ayı ortasında görülen 7,798.99'luk rekor kapanışın yaklaşık yüzde 0.44 altında kaldı. Nasdaq Composite ise daha güçlü bir tablo çizerek yüzde 0.45 yükseldi ve art arda ikinci kez rekor kapanış yaptı; Dow Jones Sanayi Ortalaması ise yüzde 0.36 geriledi. Her iki büyük endeksin vadeli işlem sözleşmeleri de bir sonraki seansa girerken sakin seyretti; bu da piyasanın önceki günkü hareketi tersine çevirmek yerine sindirmekte olduğuna işaret ediyor.
Yüzeyin altında, piyasa genişliği ana endeks seviyesinin işaret ettiğinden çok daha bölünmüş bir tablo ortaya koydu. S&P 500'ün on bir sektöründen altısı gün içinde değer kaybetti; finans sektörü yaklaşık yüzde 1.7 gerilerken JPMorgan ve Wells Fargo hisseleri yüzde 3'ün üzerinde değer kaybetti. İşlem hacmi, yirmi günlük ortalama olan 16.3 milyarın rahatlıkla üzerinde, 17.9 milyar hisseye ulaştı; bu da yatay ana endeks rakamının altındaki rotasyonun hiç de sıradan olmadığını gösteriyor. Endeksin en yakın teknik testi, mevcut seviyelerin hemen üzerindeki rekor bölgesi olmaya devam ediyor; 7,700 bölgesi ise piyasanın altındaki ilk anlamlı destek tamponu olma özelliğini koruyor.
En belirgin güç kaynağı, art arda altı seans süren bir yarı iletken yükselişinin parçası olarak Micron'un yaklaşık yüzde 5, SanDisk'in ise yaklaşık yüzde 7 değer kazandığı bellek ve depolama hisselerinden geldi. Bu hareket, yapay zeka altyapı yatırımlarının işlemci ve bellek kapasitesine yönelik talebi canlandırmayı sürdüreceğine dair artan yatırımcı inancını yansıtıyor; ancak bu, kesinleşmiş bir yakın vadeli kazanç sonucundan çok ileriye dönük bir tez olma özelliğini koruyor. Aynı yapay zeka teması, tüketiciye yönelik platformlar için tersine işledi: Charles Schwab yüzde 6'nın üzerinde değer kaybederken, Airbnb yaklaşık yüzde 3 geriledi; Uber ve Lyft ise yüzde 1'in üzerinde değer kaybetti. Yatırımcılar, yapay zeka ajanlarının borsa işlemlerinden seyahat rezervasyonlarına kadar şu anda yerleşik platformlar üzerinden yürütülen görevleri zamanla üstlenip üstlenemeyeceğini tartıyor.
Bu soru, bu hafta doğrudan sınanacak. Meta Connect etkinliği, Mark Zuckerberg'in ABD Doğu Saati ile saat 19.00'da yapacağı açılış konuşmasıyla başlıyor ve opsiyon piyasaları, hafta sonuna kadar Meta hisselerinde her iki yönde de yaklaşık yüzde 4.5'lik bir zımni harekete işaret ediyor; bu, yönlü bir tahminden çok opsiyon fiyatlamasının ima ettiği bir aralık. Yatırımcılar, Meta'nın Muse yapay zeka ajanına yönelik güçlü indirme rakamlarının elde tutma oranına, abonelik gelirlerine ve reklam gelirlerine dönüşebileceğine dair kanıt arıyor; bu dönüşüm gerçekleşirse, şu anda teknoloji sektörünün bir bölümünü destekleyen daha geniş yapay zeka gelirleştirme anlatısına ek güvenilirlik kazandıracaktır.
Yükseliş yalnızca ABD piyasalarıyla sınırlı kalmadı. Asya hisse senetleri art arda altıncı gününde kazançlarını sürdürdü; Güney Kore'nin Kospi endeksi yaklaşık yüzde 1.2 yükselirken Tayvan yaklaşık yüzde 0.9 değer kazandı ve Samsung ile SK Hynix hisseleri yüzde 2'nin üzerinde yükseldi. Suudi Arabistan'ın kritik bir boru hattındaki faaliyetleri yeniden başlatmasının ardından Brent petrolü varil başına $99 civarında kapanırken enerji piyasaları geriledi; on yıllık Hazine tahvili getirisi yüzde 5'in altında kalmayı sürdürürken, iki yıllık getiri 2024 yılının ortasından bu yana en yüksek seviyesi olan yaklaşık yüzde 4.79'a yükseldi. Vadeli işlem piyasaları, Fed'in Ekim ayında bir faiz artırımı daha yapma olasılığını yaklaşık yüzde 54 olarak fiyatlıyor; bu, kesinleşmiş bir politika sonucundan çok yeni veriler geldikçe değişecek piyasa bazlı bir tahmin.
Daha yüksek kısa vadeli getiriler ve daha güçlü bir dolar, altın için her zamanki güvenli liman cazibesinin bir kısmını dengeleyerek altını ons başına $4,340'a doğru geriletti; Bitcoin ise yılın önceki dönemlerinde rali girişimlerini sınırlayan $82,000 bölgesinin rahatlıkla üzerinde, $86,700 civarında tutundu. Bir sonraki büyük piyasalar arası katalizör, bu haftanın ilerleyen günlerinde Washington'da Başkan Trump ile Çin Devlet Başkanı Xi Jinping arasında yapılması planlanan görüşmeyle gelecek; ticaret, gümrük tarifeleri, yapay zeka politikası, tedarik zincirleri ve İran'daki durumun tümünün gündemde olduğu bildiriliyor. Uzayan bir ticaret ateşkesi hem hisse senetlerini hem de endüstriyel metalleri destekleyebilirken, yeniden alevlenecek gerilimler piyasanın mevcut sakinliğini hızla sınayabilir.
Bu ralideki daralma örüntüsü yeni değil, ancak bunu yalnızca sektörel rotasyon olarak görüp göz ardı etmek yerine bir risk sinyali olarak ciddiye almakta fayda var. Yarı iletkenlerdeki art arda altı yükseliş seansı, finans sektöründeki ve çeşitli tüketici platformlarındaki düşüşlerle birlikte değerlendirildiğinde, endeksi rekora doğru iten payın giderek daraldığı anlamına geliyor. Tarihsel olarak bu tür dar liderlik, tek başına bir tepe noktası için güvenilir bir zamanlama sinyali olmamıştır, ancak tekil hisse katalizörleri etrafında oynaklığı artırma eğilimindedir; bu hafta Meta Connect ile Trump-Xi görüşmesinin kısa bir zaman diliminde yoğunlaşmasıyla tam olarak bu dinamik yaşanıyor. Liderlik daralmasını otomatik bir dönüş sinyali olarak değerlendiren yatırımcılar genellikle sağlam pozisyonlardan çok erken çıkar, bu sinyali tamamen görmezden gelenler ise tek bir sektördeki yorgunluk nihayetinde tüm piyasaya yayıldığında hazırlıksız yakalanabilir, bu nedenle piyasa genişliğini tek başına bir işlem gerekçesi yerine destekleyici bir gösterge olarak kullanmak daha faydalıdır.
Tekil hisselerden çok geniş endekse yönelik maruziyetini boyutlandıran yatırımcılar için pratik çıkarım, 7,700 destek bölgesi ile 7,798.99 rekor seviyesini yakın vadeli aralığın iki sınırı olarak ele almak; ancak her iki yöndeki bir kırılmanın da kademeli bir aşınmadan çok bu haftaki olay katalizörlerinden biri tarafından tetiklenmesinin daha olası olduğunu göz önünde bulundurmak gerekiyor. Yüksek seyreden iki yıllık getirilerin, hâlâ yüzde 5'in altında kalan on yıllık getiriyle birlikte görülmesi, getiri eğrisinin kısa vadeli ucunun şu anda yeniden fiyatlama işinin daha büyük kısmını üstlendiğini gösteriyor; bu da piyasanın Ekim ayındaki Fed kararını kesinleşmiş bir sonuç değil, canlı bir risk olarak fiyatladığıyla tutarlı. Bu tür bir ortamda pozisyon büyüklüğü konusundaki disiplin, yön konusundaki inançtan daha önemlidir, çünkü aralık sınırları zaten net bir şekilde belirlenmiştir ve bu haftaki temel belirsizlik bir katalizörün nihai yönü değil, ortaya çıkış zamanlamasıdır.
Yatırım Görüşü
Mevcut görünüm, yalnızca endeks seviyesine değil katılıma odaklanmayı gerektiriyor: Dar kapsamlı teknoloji ve bellek odaklı bir hareket yerine, daha geniş sektörel gücü de içine alan bir rekor bölgesi kırılımı çok daha fazla teknik ağırlık taşıyacaktır. 7,700 bölgesi mevcut seviyelerin altındaki kilit destek tamponu olmaya devam ediyor; bu seviyenin altına inilmesi ve finans ile tüketici platformlarındaki zayıflığın yeniden ortaya çıkması, yapay zeka temasındaki kazananlar ile kaybedenler arasındaki ayrışmanın daha geniş piyasa üzerinde baskı oluşturmaya başladığına işaret edebilir. Bu hafta Meta Connect açılış konuşması ile Trump-Xi görüşmesi arasında olay riski yükselmiş durumda; her ikisi de belirli sektörlerde ve genel olarak risk iştahında büyük çaplı hareketlere yol açma potansiyeli taşıyor, bu nedenle pozisyon büyüklüğü belirlenirken keskin, olay odaklı dalgalanma olasılığı göz önünde bulundurulmalı.