

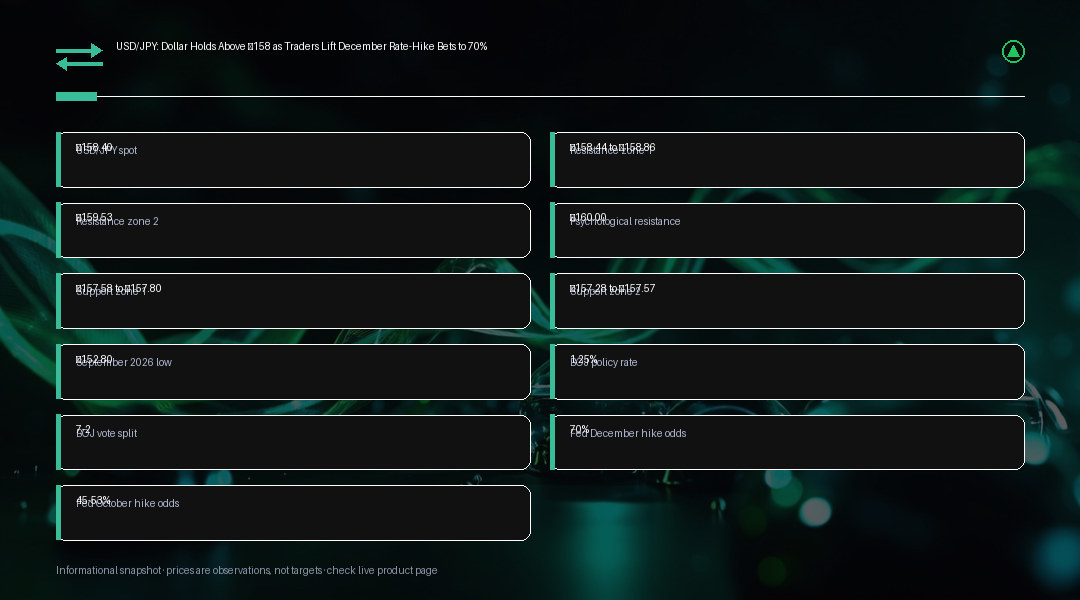
USD/JPY: Aralık Ayı Faiz Artırım Beklentileri %70'e Yükselirken Dolar 158 Yenin Üzerinde Tutunuyor Dolar/yen paritesi, 24 Eylül 2026 itibarıyla ¥158.40 seviyesi civarında işlem görüyor ve paritenin Eylül ayında ¥152.80 civarındaki düşük seviyeden 158'in üst bandına kadar taşıyan toparlanmasını konsolide ediyor. Bu hareket, Federal Rezerv (Fed) ile Japonya Merkez Bankası (BOJ) arasında giderek genişleyen bir politika farkını yansıtıyor ve yatırımcılar artık işlemin bir sonraki aşamasını, bu farkın yıl sonuna kadar ne kadar hızlı ve ne kadar genişleyebileceği üzerinden şekillendiriyor. Dolardaki yükselişin arkasındaki asıl itici güç Fed'e yönelik fiyatlamalar oldu. Ekim ayında bir faiz artırımı ihtimali, Eylül ayı başlarındaki yaklaşık %37 seviyesinden şu anda %45-53 bandına yükselirken, Aralık ayına kadar Fed'in en az bir kez daha faiz artırması olasılığı %70'e yaklaştı. Bu yeniden fiyatlama, süregelen enflasyon verileri, dirençli ABD aktivite verileri ve güçlenen enerji fiyatları tarafından yönlendirildi; bunların tümü Hazine tahvili getirilerini yukarı çekti ve doların yen karşısındaki carry (taşıma) avantajını artırdı. Ekim ve Aralık pencereleri arasındaki ayrım pozisyonlanma açısından önemli: piyasa, Fed'in bir sonraki toplantısında hemen harekete geçeceğinden henüz tam olarak emin değil, ancak yıl bitmeden bir faiz artırımı daha geleceğine dair güveni giderek artıyor. Bu işlemin dolar ayağı için en yakın test, önümüzdeki ABD verilerinin bu yeniden fiyatlamayı doğrulayıp doğrulamayacağı olacak. Güçlü enflasyon, istihdam veya aktivite rakamları, Hazine tahvili getirilerini yüksek seviyelerde tutmaya devam eder ve doların yen dahil daha düşük getirili para birimleri karşısındaki avantajını destekler. Buna karşılık daha yumuşak bir veri sürprizi, özellikle yatırımcılar yıl sonu Fed faiz artırımının zaten fiyatlandığı ve dolar uzun pozisyonlarına eklenecek fazla alan kalmadığı sonucuna varırsa, bu hareketin bir kısmını hızla tersine çevirebilir. Denklemin Japonya tarafında, Japonya Merkez Bankası 18 Eylül 2026'da politika faizini 25 baz puan artırarak %1.25 seviyesine çekti; bu, 31 yılın en yüksek seviyesi oldu, ancak karar oybirliğiyle alınmaktan uzaktı ve 7'ye 2 oyla geçti. Başkan Kazuo Ueda, daha ileri artırımların hızına dair sınırlı yönlendirme sundu ve merkez bankasının önceden belirlenmiş bir takvime bağlı kalmak yerine koşulları toplantı bazında değerlendirmeyi amaçladığını söyledi. Döviz yatırımcıları için, net bir yol haritasının bulunmaması, hareketin büyüklüğünden daha önemli. BOJ temkinli bir şekilde faiz artırmaya devam ederken Fed daha fazla sıkılaştırmaya istekli kalırsa, faiz farkı bu ayki artırımdan sonra bile dolar gücünü desteklemeye devam edebilir. Japon yetkililer yenin değer kaybını yakından izliyor. 16 Eylül'deki kabine revizyonunda görevinde kalan Maliye Bakanı Satsuki Katayama, Tokyo'nun aşırı kur hareketlerine karşı harekete geçmeye hazır olduğu uyarısını defalarca yineledi ve yetkililer, genellikle daha doğrudan bir müdahalenin öncüsü olarak okunan bir adım olan ticari bankalarla faiz kontrolleri gerçekleştirdi bile. Bu arka plan, aksi takdirde basit bir dolar gücü işlemi gibi görünen tabloya iki yönlü bir risk katmanı ekliyor: ani bir sözlü eskalasyon veya gerçek bir müdahale, altta yatan faiz hikayesinden bağımsız olarak keskin ve hızlı bir tersine dönüşü tetikleyebilir. Teknik açıdan bakıldığında, parite ¥158.44 ile ¥158.86 arasında yer alan ve 200 günlük ile 50 günlük hareketli ortalamalarla örtüşen bir direnç kümesine yaklaşıyor; bunun üzerinde ise ¥159.53 civarındaki 100 günlük ortalama bir sonraki engeli oluşturuyor. 100 günlük hareketli ortalama olan ¥159.53'ün kalıcı şekilde yukarı kırılması, psikolojik açıdan önemli ¥160.00 seviyesine ve bunun ötesinde daha büyük bir Fibonacci tabanlı uzantıya kapı aralayabilir. Aşağı yönde ise ilk destek ¥157.58 ile ¥157.80 arasında yer alırken, ¥157.28 ile ¥157.57 arasında ikincil bir destek bandı bulunuyor. Bu bölgenin altına inilmesi, mevcut toparlanma yapısını zayıflatır ve hareketin daha büyük aşağı yön referansı olarak Eylül ayındaki ¥152.80 civarındaki dip seviyesini yeniden gündeme getirir. Anlık teknik görünümün ötesinde, daha geniş makro arka plan, bu dolar/yen hareketinin farklı varlık sınıflarındaki yatırımcılardan neden bu denli yakın ilgi gördüğünü pekiştiriyor. Fed'in politika rotası, işgücü piyasasındaki dirençlilik ve yüksek enerji maliyetleri gibi diğer ABD verileriyle birlikte okunuyor; bunların ikisi de enflasyon beklentileri ve dolayısıyla Hazine getiri eğrisinin kısa ucu üzerinde yukarı yönlü baskıyı koruyor. ABD ve Japonya kısa vadeli faizleri arasındaki genişleyen fark, tarihsel olarak sürdürülebilir USD/JPY trendlerinin en güvenilir itici güçlerinden biri olmuştur ve Fed'in hâlâ bir hamle daha düşünmeye istekli olduğu, Japonya Merkez Bankası'nın ise yalnızca kademeli ve veriye bağlı adımlar sinyali verdiği mevcut tablo, bu kalıba yakından uyuyor. Bununla birlikte, müdahale riski gündeme geldiğinde döviz piyasaları nadiren düz bir çizgide hareket eder ve Japon yetkililer geçmişte sözlü uyarıların gerçek bir piyasa operasyonu gerçekleşmeden önce bile bir trendi yavaşlatabildiğini göstermiştir. Bu nedenle dolar/yen pozisyonlarını ¥160.00 bölgesine doğru genişleten yatırımcılar, yalnızca Fed-BOJ faiz hikayesini değil, yılın son çeyreğine girerken Tokyo'nun yenin daha fazla değer kaybetmesine karşı gösterdiği siyasi toleransı da tartmalı. Yatırımcılar, Tokyo'nun pariteyi bu seviyelerde ne kadar yakından izlediği göz önüne alındığında, ¥160'a yönelik herhangi bir yaklaşımı basit bir teknik kırılımdan ziyade bir politika riski olayı olarak ele almalı. Yükselişçi dolar senaryosu, ABD faiz beklentileri güçlenmeye devam ettiği ve Japonya Merkez Bankası daha ileri artırımların hızı konusunda temkinli kaldığı sürece en güçlü kalmaya devam ediyor. Daha yumuşak bir ABD veri sürprizi, Başkan Ueda'dan daha şahin bir ton veya Japonya'dan bir tur daha faiz kontrolü, her biri iki yönden birinde hızlı bir tersine dönüşe yol açabilir; bu nedenle bu seviyeler etrafındaki pozisyon büyüklüğü, olağan veri takviminin üzerine binen bu ikili politika riskini de hesaba katmalı.
Yatırım Analizi
Buradaki baskın etken, Fed ile Japonya Merkez Bankası'nın her birinin ne kadar hızlı hareket etmeye istekli olduğu arasındaki genişleyen farktır; bu nedenle işlemi tek bir manşet haberden ziyade bu politika ayrışması etrafında çerçevelemek daha doğru olur. Aktif yatırımcılar, yakın vadeli mücadele alanı olarak ¥158.44 ile ¥158.86 arasındaki direnç bandını izlemeli: bu bandın üzerinde net bir kapanış, ¥159.53'e ve ardından psikolojik açıdan önemli ¥160.00 seviyesine giden yolu açarken, buradan gelecek bir ret hareketi ¥157.58 ile ¥157.80 arasındaki destek bandını yeniden devreye sokar. ¥157.28'in altına doğrulanmış bir kırılım, odağı Eylül ayındaki ¥152.80 civarındaki dip seviyeye kaydırır. Hem Fed'in Aralık ayı fiyatlaması hem de Japonya Merkez Bankası'nın toplantı bazlı yönlendirmesi hâlâ akışkan olduğundan, yatırımcılar pozisyonlarını, zaten faiz kontrolleri gerçekleştirmiş olan ve yen daha fazla zayıflarsa hızla eskalasyona gidebilecek Japon yetkililerden gelen müdahale riskini göz önünde bulundurarak boyutlandırmalı. ABD Hazine tahvili getirileri ve daha geniş dolar endeksinden gelen çapraz varlık teyidi, USD/JPY'deki bir hareketin gerçek bir politika yeniden fiyatlamasını mı yoksa daha kısa vadeli bir teknik uzantıyı mı yansıttığını doğrulamaya yardımcı olabilir ve ¥160.00 bölgesi etrafındaki kaldıraçlı pozisyonlar, düzgün bir teknik kırılımdan ziyade hızlı, politika kaynaklı bir tersine dönüş olasılığını da hesaba katmalı.