

ÖNEMLİ NOKTALAR: Nasdaq Composite Perşembe günü 1.3% düşerek 345 puan kaybetti ve 27,193.34 seviyesinden kapandı; rekor tarihinden iki gün sonra. OpenAI'nin yıllıklaşan $50 milyara yaklaşan geliri, daha önce dolaşımdaki $70 milyar rakamının altında kalarak teknoloji satışına katalizör oldu. ABD vadeli işlemleri Cuma sabahı erken saatlerde hafif bir dönüşe işaret etti; Nasdaq-100 sözleşmeleri yaklaşık 0.5% kazandı ve S&P 500 vadeli işlemleri yaklaşık 0.3% yükseldi.
Nasdaq Composite Perşembe günü 1.3% düşerek 345 puan kaybetti ve 27,193.34 seviyesinden kapandı; rekor tarihinden iki gün sonra. Düşüş yarım hisselerinde yoğunlaştı; Nvidia 2.9% düştü, Broadcom 4.3% kaybetti ve Micron 4.8% geriledi. Başlıca düşüşe rağmen, S&P 500 hisselerinin yaklaşık üçte ikisi yükseldi; bu, satışın dar olduğunu ve genel risk kaçınlamasından ziyade belirli endişelerden kaynaklandığını gösteriyor. S&P 500 0.5% gerileyerek 7,765.36'ya düştü, Dow ise 0.1% kazandı; teknoloji ağırlıklı ve daha çeşitli endeksler arasındaki farkı vurguladı. Kayıpların bir avuç yarım isimde yoğunlaşması, genel piyasayı nispeten dengelerken başlıca endeksin zarar görmesine neden oldu.
OpenAI teknoloji satışına katalizör oldu. Bir rapor, yıllıklaşan gelirin daha önce dolaşımdaki $70 milyar rakamının oldukça altında olan $50 milyara yaklaştığını belirtti. Bulut ortaklı satımlarını içeren muhasebe farklılıkları karşılaştırmayı karmaşıklaştırıyor; bu yüzden gelir farkı ani bir talepte çöküş olduğunu göstermiyor. Yine de, bu fark, özellikle AI altyapısı inşaatına bağlı şirketler için piyasada AI bağlantılı değerlemelerin yeniden değerlendirilmesine neden oldu. Satışın hızı, AI işinin ne kadar yoğunlaştığını ve beklentilerin çok yüksek belirlenip belirlenmediğine dair herhangi bir ipucuna ne kadar duyarlı olduğunu gösterdi.
Finansman endişeleri OpenAI'nin ötesine taşındı. Nvidia destekli Avustralya veri merkezi operatörü Firmus, Cuma günü önerilen $5 milyar halka arzını askıya aldı ve bunun yerine özel sermayeyi takip edecek. Şirketin amaçlanan değerlemesi, Ağustos fon turu değerlemesinden neredeyse üç kat daha yüksek; bu, AI için coşkunun her fiyatte talep garantisi olmadığının bir hatırlatması. Halka arzdan çekilme kararı, kamu piyasalarının en agresif AI altyapı değerlemelerini desteklemeye hazır olabileceğini gösteriyor; en azından şimdilik. Bu gelişme, AI sermaye harcamaları çevresindeki gerginliği artırdı ve inşaatın mevcut hızında devam edip edemeyeceği sorularını gündeme getirdi.
ABD vadeli işlemleri Cuma sabahı erken saatlerde hafif bir dönüşe işaret etti; Nasdaq-100 sözleşmeleri yaklaşık 0.5% kazandı ve S&P 500 vadeli işlemleri yaklaşık 0.3% yükseldi. Bunlar, nakit piyasası açılışı öncesi gece boyunca kazanımlar ve Perşembe günkü düşüşün ardından geldi. Nasdaq, Perşembe günkü aksaklığa rağmen yıl boyunca yaklaşık 17% daha yüksek seviyede kaldı. Vadeli işlemlerdeki yükseliş, bazı alıcıların satışı aşırı tepki olarak gördüğünü gösterdi; ancak kazanımlar, takip konusunda şüphe bırakacak kadar küçüktü. Ticaretçiler, satışın en kötüsünün bittiğini sonuçlandırmadan önce sürdürülebilir alımlar görmek isteyecek.
Uluslararası piyasalar AI endişelerinin küresel erişimini gösterdi. Japonya'nın Nikkei erken işlemlerde yaklaşık 1% düştü; OpenAI yatırımcısı SoftBank 5.4% geriledi. Genel Topix sadece 0.2% düştü; bu, teknoloji maruz kalmasına yoğun baskıyı ve genel bir geri çekilme olmadığını gösterdi. Güney Kore ve Tayvan piyasaları tatil nedeniyle kapalıydı; bu, bölgesel sıçramayı sınırladı ancak bu piyasaların yeniden açıldıklarında nasıl tepki vereceği sorularını sakladı. SoftBank'in, büyük bir OpenAI destekçisi olarak en çok zarar görenler arasında olması, AI işinin birbirine bağlı doğasını vurguladı.
Tahviller petrol pahalıya rağmen biraz rahatlama sundu. ABD 10 yıllı Hazine getirisi, güçlü ihale talebinin ardından 5.23% civarında dengelendi ve Çarşamba günü 24 yılın zirvesinin altında kaldı. Düşük getiriler teknoloji değerlemelerini ve altın gibi faiz ödeyen varlıkları destekleyebilir, ancak kalıcı petrol kaynaklı enflasyon bu rahatlama sınırlayabilir. Brent, Perşembe günkü 4% lük sıçrayışın ardından $103.70 civarında işlem gördü ve enerji maliyetlerini enflasyon görünümü için karmaşıklaştıran bir faktör olarak tuttu. Yüksek petrol fiyatları ve hâlâ yüksek Hazine getirilerinin birleşimi, Fed'i zor bir durumda bıraktı; faiz beklentileri piyasalarda ortak baskı noktası olarak kaldı.
Jeopolitik gerilimler başka bir belirsizlik katmanı ekledi. Trump'ın Kasım ara seçimlerinden önce İran'a saldırmayacağına dair güvencesi, acil korkuları azalttı; ancak nakliye riskleri enflasyon için önemli olmaya devam ediyor. Yüksek petrol fiyatları, ulaşım ve üretim maliyetlerine beslenerek, para politikasının kolayça ele alamayacağı ikincil bir enflasyonist itki yaratıyor. Yüksek enerji fiyatları ve hâlâ yüksek borçlanma maliyetlerinin birleşimi, Fed'i zor bir durumda bıraktı; faiz beklentileri piyasalarda ortak baskı noktası olarak kaldı. Altın 1.5% artışla ons başına $4,200'a yükseldi, gümüş ise 1.7% kazanarak $60.50'ya ulaştı; getiriler ve dolar gevşedi.
Doların yükselişi durakladı ancak genel üstünlüğünü vazgeçmedi. EUR/USD $1.1226 civarında işlem gördü ve beşinci ardışık haftalık düşüşe doğru ilerledi; GBP/USD $1.3243 civarında ve USD/JPY 158 yen civarında seyretti. Güçlü dolar, ABD varlıklarını uluslararası alıcılara nispeten daha pahalı hale getiriyor ve ABD dışı katılımcılardan talebi bastırıyor. Bu dinamik, kısa vadeli faiz beklentileri gevşesem bile, para birimi rüzgârı Fed'in bir sonraki adımı ne olursa olsun devam ettiği için risk varlıklarının yukarı potansiyelini sınırlıyor. Bitcoin, kısa süreli $80,000'in üzerine dokunarak $82,500'e doğru toparlandı; risk varlıkları üzerindeki baskının geniş tabanlı olduğunu gösterdi.
Bireysel hisseler, genel teknoloji zayıflığına rağmen yükseliş nedenleri buldu. Chipotle, Starbucks'ın zinciri satın almayı araştırdığı haberi üzerine 6% sıçradı; ancak bir anlaşma duyurulmadı. PepsiCo, kâr beklentilerini kısmasına rağmen 3.7% kazandı; Palantir ise Goldman Sachs'in hisseyi Satın Al olarak yükseltmesinin ardından 2.4% yükseldi. Bu hareketler, şirkete özel haberlerin risk düşük ortamında bile kazançlar sağlayabildiğini gösterdi ve piyasayı olumsuz olmadığını hatırlattı. Bu kazanımlar Nasdaq'ın düşüşüyle birlikte gerçekleşti; bu, sermayenin kaçtığını değil, döndüğünü gösterdi.
Faiz beklentileri tüm risk varlıkları için ortak baskı noktası olarak kaldı. Ticaretçiler Ekim Fed artışına yaklaşık 17%, Aralık artışına 83% olasılık atadı. Kısa vadeli ve uzun vadeli beklentiler arasındaki ayrışma, karmaşık bir arka plan oluşturdu: Ekim sıkılaştırmasından gelen acil baskı gevşedi, ancak geniş sıkılaştırma döngüsü bitmiş görünmüyor. Düşük getiriler teknoloji değerlemelerini ve faiz ödeyen altını destekleyebilir, ancak kalıcı petrol kaynaklı enflasyon bu rahatlama sınırlayabilir. Önümüzdeki haftalar, Fed'in büyümeyi destekleme ve enflasyonu kontrol etme arasında gezinebileceğini mi yoksa başka bir yol izleyeceğini ortaya çıkaracak.
Cuma günkü odak, tüketicilere ve kurumsal rehberliğe dönüyor. Michigan'ın başlangıç memnuniyet okuması önceki 48.1'e karşı 47.5 civarında bekleniyor; enflasyon beklentileri özellikle önemli. Sabah dönüşü, politika görünümünü çözmez; yüksek petrol fiyatları, hâlâ yüksek Hazine getirileri ve AI finansman endişelerinin birleşimi, piyasayı açık bir yön katalizörü aramada bırakıyor. Nasdaq'ın Cuma günkü erken işlemlerde 27,000'in üzerinde tutabilmesi, satışın büyük ölçüde bir pozisyon olayı olduğunu gösterirken, bu seviyenin altında bir kırılım, AI odaklı değerlemelerin sürdürülebilirliğine dair daha derin endişeleri gösterecek. Yatırımcılar, stabilizasyon işaretleri için hem veriyi hem de fiyat hareketini izleyecek.
İşlem İçgörüsü
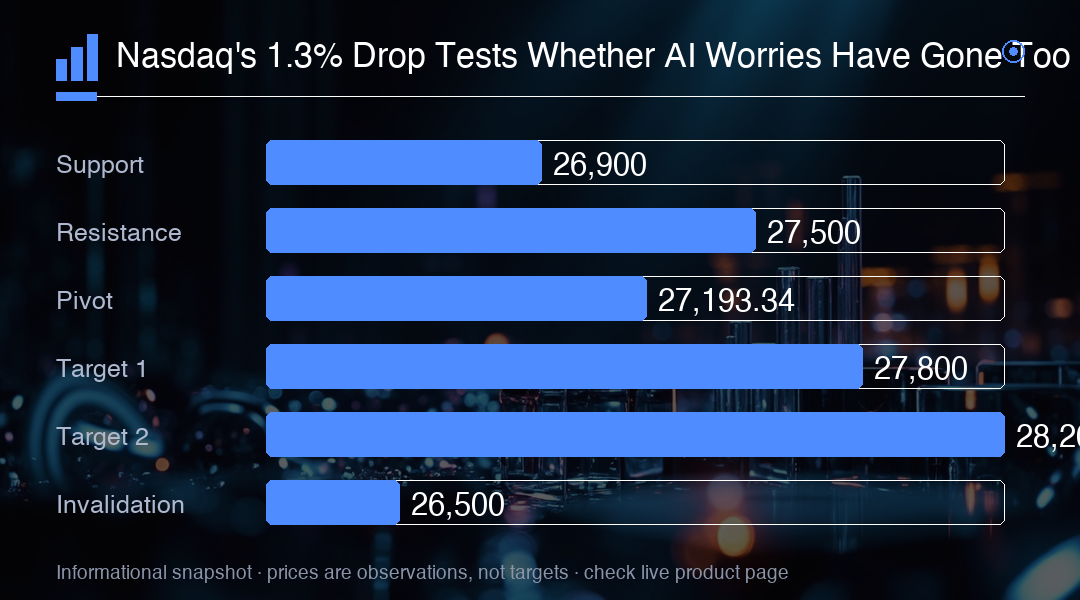
Nasdaq'ın 27,193.34 seviyesine 1.3% lik düşüşü, AI endişelerinin çok gidedip gitmediğini test ediyor; vadeli işlemler hafif bir 0.5% dönüşe işaret ediyor. 27,500 üzerinde kalıcı bir kırılım, satışın aşırı tepki olduğunu teyit edecek; 26,900'ü tutamaması ise dönüşü geçersiz kılıp endeksi 26,500'ün yenidine test edilmesine maruz bırakacak. Cuma günkü Michigan memnuniyet okumasını ve 10 yıllı getiriyi izleyin; 24 yılın zirvesine ulaştıktan sonra 5.23% civarında dengelendi.