

ÖNE ÇIKAN NOKTALAR: Dow Jones Sanayi Ortalaması Çarşamba günü 341.41 puan veya 0.7% kaybederek 51,179.87'ye geriledi; S&P 500 ve Nasdaq Composite ile birlikte rekor kapanışlardan geri çekildi, her ikisi de 0.2% düştü. ABD 10 yıllık Hazine getirisi 2002'den bu yana en yüksek seviyelerine yakın 5.3% civarında dalgalandı, dolar endeksi ise 18 aylık zirveye yakın 102.23 civarında sabitlendi. Broadcom, özel OpenAI çipleri için $50 billion'dan fazla finansman arıyor ve Samsung, çeyreklik faizâlâ kârın 107.4 trillion won ($72 billion) seviyesinde 783% artış öngörüyor.
Wall Street'in geri çekilmesi Perşembe sabahı erken işlemlere taşındı; pahalı petrol ve devasa AI finansman planları borçlanma maliyetlerini gündemde tuttu. S&P 500 ve Nasdaq vadeli işlemleri çok değişmedi, Japonya'nın Nikkei endeksi 0.9% düştü ve Güney Kore'nin Kospi endeksi 0.6% geriledi. Avrupa hisse senedi vadeli işlemleri hafif yükseldi ve Çarşambadaki kayıpların ardından geçici bir toparlanma sundu. Temkinli ton, yüksek Hazine getirilerinin ve AI altyapı genişlemesinin artan taleplerinin sonuçlarını hâlâ sindiren bir piyasayı yansıtıyordu. İşlemciler, hisse seneleri üzerindeki son baskının sona erdiğine dair daha net kanıt olana kadar yeni taahhütlerde bulunmaktan kaçındı.
Dow Jones Sanayi Ortalaması Çarşamba günü 341.41 puan veya 0.7% kaybederek 51,179.87'ye geriledi. S&P 500 ve Nasdaq Composite her ikisi de 0.2% düşerek rekor kapanışlardan geri çekildi. Hazine açık artırmasında güçlü talep tahvil piyasası baskısını hafifletmeye yardımcı olduktan sonra hisse seneleri bazı önceki kayıplarını telafi etti. Gün içi toparlanma, alıcıların düşük seviyelerde hâlâ aktif olduğunu gösterdi, ancak yüksek getirilerden kaynaklanan temel baskı hisse senedi değerlemeleri üzerinde olmaya devam etti. Düşüş, endekslerin rekor bölgeye ulaşmasının ardından önemli bir duygu değişikliğini işaret etti; en son fiyat hareketi satıcıların kısa dönem eğilimini yeniden kontrol altına aldığını gösteriyor.
ABD 10 yıllık Hazine getirisi 2002'den bu yana en yüksek seviyelerine yakın 5.3% civarında dalgalandı. Daha yüksek getiriler finansman maliyetlerini artırır ve tahvilleri hisse seneleriyle daha rekabetçi hale getirir. Eylül Fed tutanakları, işlemciler Ekim artışına yalnızca yaklaşık 19% olasılık atfetmesine rağmen daha fazla sıkılaştırmayı gündemde tuttu. Yüksek getiriler ile kalıcı faiz oranı beklentilerinin birleşimi, birden fazla sektörde riskli varlıklar için zorlu bir ortam yarattı. Borçlanma maliyetleri yükseldiğinde, şirketler borç servisi için daha yüksek giderlerle karşılaşır; bu, kârlılığı sıkıştırabilir ve gelecekteki kazançların bugünkü değerini azaltabilir.
Dolar endeksi 18 aylık zirveye yakın 102.23 civarında sabitlendi. EURUSD, Fransa'nın mali durumu endişeleri euro ve komşu tahvil piyasaları üzerinde baskı oluştururken $1.1200 civarında işlem gördü. USD/JPY, Japonya'nın beklentilerden daha güçlü bir cari fazla bildirmesinin ardından 157.80'a doğru geriledi. Döviz hareketleri hem ABD faiz oranı beklentilerini hem de yerel gelişmeleri yansıttı; güçlü dolar çok uluslu şirket kazançları üzerine bir baskı katmanı daha ekliyor. Güçlü bir dolar, ABD ihracatını yurt dışında daha pahalı hale getirir ve yurt dışı kazançların geri getirilmesi sırasında değerini azaltır; bu, önemli uluslararası operasyonlara sahip şirketler için ters bir etki yaratır.
Broadcom, özel OpenAI çipleri için $50 billion'dan fazla finansman ararken Oracle finansmanı araştırıyor ve SpaceX, Nvidia satın alımları için $40 billion'luk bir paket tartışıyor. SpaceX hisse seneleri Çarşamba günü 2.5% düştü. Bu önerilen anlaşmalar, AI genişlemesinin giderek dış kaynaklı sermayeye ne kadar bağımlı olduğunu vurguluyor. Finansman ihtiyacının boyutu, piyasının mevcut kredi koşullarını bozmadan bu kadar büyük borç ihracını emip emeyeceği sorusunu gündeme getirdi. Birden fazla büyük şirket aynı anda finansman aradığında, likiditeyi sıkıştırabilir ve borçlanma maliyetlerini genel olarak yükselebilir.
Samsung, patlayan AI bellek talebiyle desteklenen çeyreklik faizâlâ kârın 107.4 trillion won ($72 billion) seviyesinde 783% artışını öngördü. Gelirin 195 trillion wona ulaşması bekleniyor. Bununla birlikte hisse seneleri hafif geriledi; bu, olağanüstü kazançların, büyümenin sürdürülebilir kalacağına dair kanıt arayan yatırımcıları hâlâ hayal kırıklığına uğratabileceğini hatırlatıyor. Güçlü temeller ile zayıf fiyat hareketi arasındaki ayrışma, piyasaya risk karşısındaki temkinli duruşunu vurguladı. Yatırımcılar büyüme döngüsünün zirvesinin geçtiğine inanıyorsa, olağanüstü sonuçlar bile hisse senedini yükseltmeyebilir.
Micron, iyimser bir analist hedef fiyat revizyonunun ardından Çarşamba günü 4.1% yükseldi ve geniş geri çekilmeye kayda değer bir istisna sundu. Başka yerde, Wells Fargo, konut sahipliği taahhütlerinin incelenmesi sırasında 1.5% düştü; Levi Strauss ise çeyreklik gelir hedefini kaçırmasının ardından saat sonrası yaklaşık 2% geriledi. Bireysel isimler arasındaki karışık performans, makro baskılar geniş endekslerin hakimiyetine rağmen şirket faktörlerinin sonuçları belirlemeye devam ettiğini gösterdi. Genel piyasa baskı altındayken, yatırımcılar geniş tematik eğilimlerden ziyade şirket haberlerine daha fazla odaklanma eğilimindedir.
Applied Digital, çeyreklik gelirini $341.9 million olarak bildirdi; bu, beklentilerin çok üzerinde ve 322% yükselmiş durumda. Net zararı da $221 million'a genişledi. Sonuçlar, işlemcilerin AI altyapısında izlemesi gerekiği ayrımı gösteriyor: hızlı gelir büyümesi, inşaat maliyetleri, borç servisi ve işletme giderlerinden sonra nakit üretimine dönüştürülmelidir. Genişleyen zarar, AI yapımının yoğun sermayeli doğasını ve ölçekte kârlılık elde etmenin zorluklarını vurguladı. AI altyapısı alanındaki şirketler, pozitif nakit akışı üretebilmeleri için genellikle büyük bir ön yatırım gerektirir.
Körfez deniz taşımacılığına yönelik saldırılar arz endişelerini yenilediğinde Brent petrolü varil başına $101.53'e ulaşarak 1.3% kazandı, WTI ise $89.39'a yükseldi. Bu toparlanma, IEA'nın daha hızlı rezev serbest bırakılmasını desteklemesinin ardından Çarşambadaki düşüşün ardılıdır. Pahalı enerji, enflasyon baskısını uzatabilir ve para politikasını karmaşık hale getirerek merkez bankalarına daha az alan tanır. Yükselen petrol fiyatları daha geniş enflasyon beklentilerini besler ve bu da faiz oranları ile hisse senedi değerlemeleri üzerindeki baskıyı sürdürür. Enerji piyasası jeopolitik gelişmelere duyarlıdır ve arzdaki herhangi bir aksaklık fiyatları hızla yükseltebilir.
Spot altın, iki aylık düşük seviyeye ulaştıktan sonra yaklaşık $4,130 seviyesine 0.5% toparlandı. Gümüş $60.36'ya yükseldi. Hafif yumuşayan dolar bir rahatlama sunsa da, yüksek getiriler faiz getirmeyen metaller için ters bir etki oluşturmaya devam ediyor. İşlemciler hâlâ Aralık Fed artışına yaklaşık 80% olasılık atfediyor. Bitcoin, Çarşamba günü yaklaşık 2.6% kaybettikten sonra $83,300 civarında sabitlendi; oturumun $82,800 civarındaki düşük seviyesi son aşağı yönlü referansı sağlıyor ve toparlanma $85,500'e geri dönüş gerektiriyor. Kıymetli metaller piyasası, faiz getirmeyen varlıklara sahip olma fırsat maliyetini artıran yüksek reel getirilerin altında mücadele etmeye devam ediyor.
Bugünün kontrol noktaları, Fed Başkanı Christopher Waller'ın açıklamaları, PepsiCo kazançları ve ABD işsizlik başvurularıdır. PepsiCo, ET saat 6 a.m.'da rapor veriyor, başvurular ise ET saat 8:30'da bekleniyor. Hazine getirileriyle birlikte tüketici hacimlerini ve işgücü piyasasının direncini izleyinyor: bu sinyaller, kazanç iyimserliğinin daha sıkı mali koşullara dayanıp dayanamayacağını test etmeye yardımcı olacak. Kurumsal sonuçlar ile makro veriler arasındaki etkileşim, piyasayı stabilize edip edemeyeceğini veya son geri çekilmenin daha da devam edip etmeyeceğini muhtemelen belirleyecek. Fed yetkililerinin yorumları, faiz oranlarının gelecekteki yoluna dair ipuçları için incelenecek; kazanç raporları ise şirketlerin yüksek maliyetler ortamında fiyatlandırma gücünü koruyup koruyamayacağını ortaya koyacak.
İşlem İçgörüsü
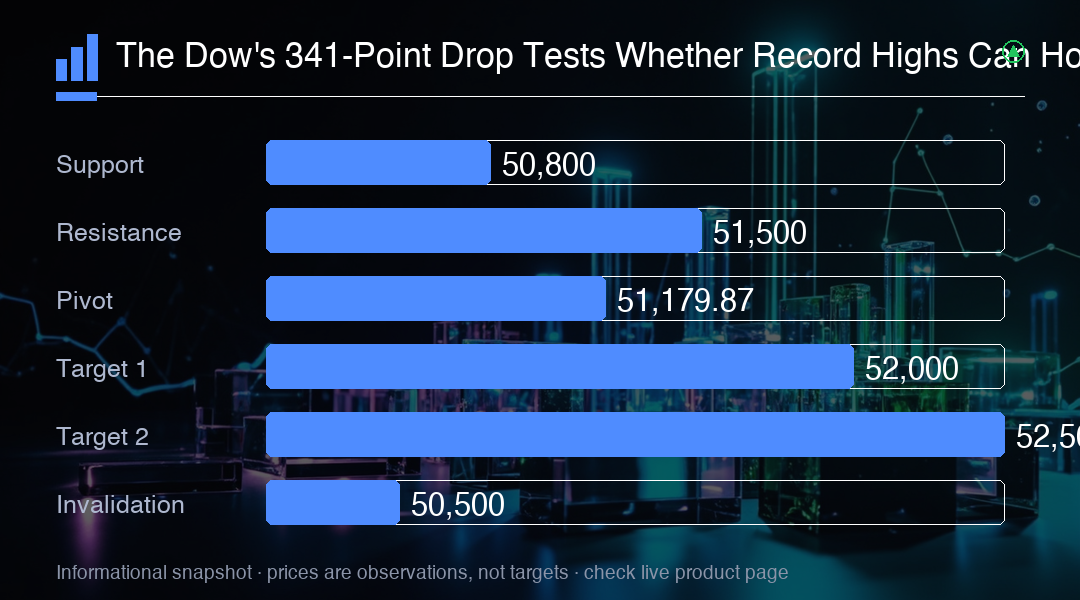
Dow'un 51,179.87'ye 341 puanlık düşüşü, 10 yıllık Hazine getirisinin 5.3% civarında olması ve dolar endeksinin 18 aylık zirveye yakın 102.23 civarında sabitlenmesi, mali koşulların hisse senedi yukarısını kapatacak kadar sıkı olduğunu gösteriyor. 50,800'ün altında kalıcı bir kırılım, satışı 50,500'e doğru hızlandırırken, 51,500'ün üzerine toparlanma alıcıların baskıyı emdiğini gösterir. Kısa dönem beklentileri büyük ölçüde Hazine getirilerinin sabitlenip sabitlenmeyeceğine ve kazançların daha sıkı mali koşullara dayanıp dayanamayacağına bağlı.