

ÖNE ÇIKAN NOKTALAR: Samsung Elektronik, üçüncü çeyrek faizâlâ kârını 107.4 trillion won, yaklaşık $80 billion olarak öngördü; bu, bir yıl öncesine göre 783% artış. Gelirin 126.6% yıllık artışla 195 trillion wona ulaşması bekleniyor; bu, yaklaşık 55% faizâlâ kâr oranına işaret ediyor. Hisse seneleri, öngörülen kazançlardaki artışa rağmen Perşembe sabahı erken saatlerde 0.2% geriledi ve Haziran ayındaki rekor zirvenin 25%'ten fazla altında kaldı.
Ön rehber, önceki çeyreklerde zayıf bellek talebi ve envanter değer düşüklüğüyle mücadele eden Güney Koreli çip üreticisi için dramatik bir toparlanmayı işaret ediyor. Faizâlâ kâr, faiz ve vergiler öncesi işletme kazancını ölçer ve net gelirden farklıdır. Yıllık 783% artış, hem bir yıl öncesindeki baskılanan baz etkisini hem de AI ile ilişkili talebin bellek fiyatlarında yarattığı keskin hızlanmayı yansıtıyor. Perşembe günkü rehber ayrıca bir önceki çeyrekte 20% artış gösterdi; bu, yarı iletken bölümünde oluşan ivmeyi vurguluyor.
Gelirin 126.6% yıllık artışla 195 trillion wona ulaşması bekleniyor. Bu rakamlar, faizâlâ kârın satışlara bölünmesiyle hesaplanan yaklaşık 55% faizâlâ kâr oranına işaret ediyor. Kârın gelirden çok daha hızlı büyümesi, bellek döngüsünün Samsung'in kazanç gücünü ne kadar güçlendirdiğini gösteriyor. Kâr oranındaki genişleme, şirketin önemli bir işletme hassasiyetine sahip olduğunu gösteriyor; bu, sabit maliyetler karşılandıktan sonra gelirin her ekstra wonunun yüksek bir oranda kâra aktığı anlamına geliyor.
Hisse seneleri, bu yıl yaklaşık iki katına çıkmasına rağmen Perşembe sabahı erken saatlerde 0.2% geriledi. Haziran ayındaki rekorun 25%'ten fazla altında kaldı. Sınırlı tepki, yatırımcıların olağanüstü kârlılığın ne kadar süreceğini değerlendirdiğini gösteriyor; kazanç iyileşmesinin büyük kısmı zaten fiyatlara yansımış durumda. Bir hisse senedi zaten önemli ölçüde yükseldiğinde, sonuçlar piyasının önceden tahmin ettiğini sadece doğruluyorsa, olağanüstü kazanç rehberi bile ek alım yaratmayebilir.
Canlanma, uzman AI çiplerinin ötesine uzanıyor. Geleneksel DRAM ve NAND belleğin sıkı arzı, yüksek bant genişlikli bellek veya HBM talebiyle birlikte fiyatların yükselmesine yardımcı oldu. DRAM aktif hesaplama görevlerini destekler, NAND veri depolar ve HBM gelişmiş AI işlemcilerinin gerektirdiği hızlı veri erişimini sağlar. Üç kategoride de kıtlığın birleşmesi, kazancı tek bir ürün hattında yoğunlaştırmak yerine tüm bellek üreticilerine fayda sağlayan bir fiyatlandırma ortamı yarattı.
Samsung'in HBM bit sevkiyatları bir önceki çeyrekte yaklaşık 50% arttı ve HBM4 giderek büyük bir katkı sağlıyor. Bit sevkiyatları, gelir yerine teslim edilen bellek kapasitesinin miktarını ölçer. Bit sevkiyatlarındaki hızlı büyüme, Samsung'in yalnızca daha yüksek fiyatlardan değil, aynı zamanda genişleyen hacimlerden de fayda sağladığını gösteriyor; bunlar birlikte faizâlâ kârdaki keskin artışı yönlendiriyor. HBM4, yüksek bant genişlikli belleğin bir sonraki neslini temsil eder ve artan katkısı, Samsung'in bellek piyasasının en gelişmiş segmentinde rekabetçi konumunu koruduğunu gösteriyor.
Daha yüksek bellek fiyatları aynı zamanda Samsung'in tüketici işlerini sıkıştırıyor. Analistler, akıllı telefon ve tüketici elektroniği bölümünde 1 trillion wonu aşan zarar tahmin ediyor. Yarı iletken kazançlarını güçlendiren bileşenler, aynı zamanda telefon ve diğer cihazların üretim maliyetini artırabilir; bu, grubun performansını giderek bellek kârlarına bağımlı hale getiriyor. Bu dinamik, rekor yarı iletken kârlarını yönlendiren aynı gücün diğer bölümlerde kârlılığı zayıflattığı bir paradoks yaratıyor; bu, holdingin genel kazançlarını daha döngüsel ve yoğunlaşmış hale getiriyor.
Güçlü Güney Kore wonu başka bir karmaşıklık daha ekliyor. Dolar cinsinden yurt dışı satışları, yerel para birimi değer kazandığında daha az wona çevrilir ve bu, raporlanan kazançları azaltabilir. Bu, döviz kurlarını çip talebiyle birlikte önemli hale getiriyor; özellikle analist tahminlerinin döviz baskısı için yeterli alan bırakıp bırakmadığı değerlendirilirken. Samsung, gelirinin önemli bir kısmını ihracattan elde ediyor; bu, döviz kuru dalgalanmalarının yurt dışı satışlarının çevrili değeri ve ürünlerinin yurt dışı piyasalardaki rekabetçiliği üzerinde önemli bir etkiye sahip olabileceği anlamına geliyor.
Ayrıntılı sonuçlar, bölüm kazançları ve hissedar getirilerinin daha fazla tartışmasıyla birlikte 29 Ekim'de geliyor. Yatırımcılar, kazanç toparlanmasının gerçek kalitesini değerlendirmek için yarı iletken ve yarı iletken olmayan bölümler arasındaki dağılımı inceleyecek. Hissedar getirilerinin açıklanması, şirket geri alımlar veya temettü artışı duyurursa hisse senedi için ek destek sağlayabilir; bu, yönetimin sürdürülebilir kârlılığa olan güvenini gösterir. O zamana kadar piyasa, ön rehbere ve analist tahminlerine güvenmek zorunda; bunlar, bellek fiyatlarının önümüzdeki haftalarda nasıl geliştiğine bağlı olarak muhafazakâr veya iyimser kanıtlayabilir.
Samsung'in artan kâr tahmini ile sakin hisse senedi fiyatı arasındaki ayrışma, AI ile ilişkili hisse seneleriyle karşı karşıya olan daha geniş bir soruyu vurguluyor. Kazanç büyümesi zaten olağanüstü olduğunda, piyasa mevcut fiyatların geçici bir zirveyi mi yoksa sürdürülebilir bir yüksüş döngüsünün başlangıcını mı yansıttığına karar vermelidir. Perşembe günkü 0.2% düşüş, birçok yatırımcının yeni taahhütlerde bulunmadan önce bellek talebinin dayanıklılığını doğrulamayı tercih ederek bekle ve gör yaklaşımını benimsediğini gösteriyor. Bu temkinli duruş, geniş piyasaya son davranışıyla tutarlı; burada değerlemeler zaten yüksekken güçlü kazançlar bile hisse senelerini yükseltmeyebilir.
Bellek döngüsünün gidişatı, önümüzdeki aylarda Samsung'in hisse senedi fiyatı yönünü muhtemelen belirleyecek. DRAM ve NAND fiyatları yükselmeye devam ederse, şirket kendi rehberini ve analist tahminlerini aşabilir ve hisse senedinin Haziran zirvelerini yeniden test etmesi için bir katalizör sağlayabilir. Aksine, talebin zayıflaması veya arzın artmasına dair herhangi bir işaret, piyasayı kazanç beklentilerini hızla aşağı yönlü yeniden fiyatlandırmaya itebilir. Kârların yarı iletken bölümünde yoğunlaşması, Samsung'in hisse senedi hikâyesinin artık bellek döngüsünden ayrılamayacağı anlamına geliyor; bu, yatırımcıların AI ve tüketici elektroniği sektörlerinde envanter seviyelerini, fiyatlandırma eğilimlerini ve nihai talep göstergelerini izlemesini zorunlu kılıyor.
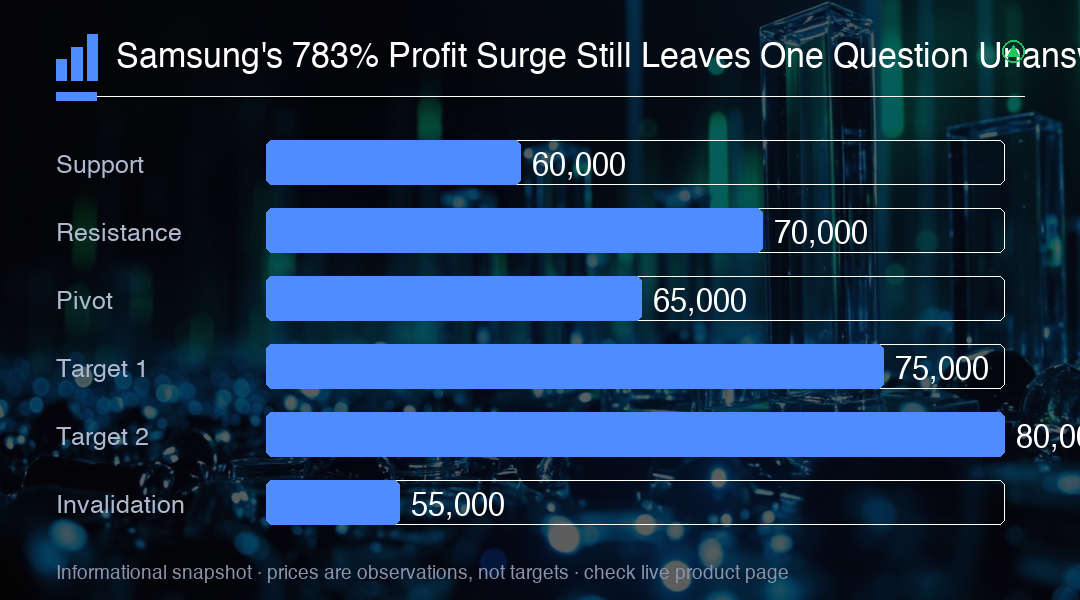
Şimdilik izlenecek önemli seviyeler, Haziran rekor zirvesi ve geri çekilmeyi içeren son destek bölgesidir. Haziran zirvesinin üzerinde kalıcı bir hareket, piyasayı kazanç toparlanmasını tamamen fiyatlandırdığını ve AI odaklı bellek canlanmasının bir sonraki ayağına baktığını gösterir. Son desteğin altına düşüş, yatırımcıların AI ile ilişkili isimlerden döndüğünü veya bellek döngüsünün beklentilerden daha erken zirveleştiğini gösterir. 29 Ekim kazanç açıklaması, bir sonraki büyük katalizörü sağlayacak; bölüm ayrıntıları ve yönetim yorumları, 783% kâr artışının tek çeyreklik bir anomali mi yoksa yeni bir kazanç tabanının başlangıcı mı olduğuna dair ipuçları sunacak.
İşlem İçgörüsü
Samsung'in 107.4 trillion wona 783% kâr tahmini, AI bellek canlanmasının gerçek olduğunu doğruluyor; ancak sakin 0.2% hisse senedi fiyatı tepkisi, piyasayı başlığı kutlamak yerine dayanıklılığı fiyatlandırdığını gösteriyor. Haziran rekor zirvesinin üzerinde kalıcı bir hareket, yatırımcıların bellek yüksüş döngüsünün daha devam edeceğine inandığını gösterirken, son desteğin altına düşüş, piyasayı mevcut kazanç zirvesini yapısal yerine döngüsel olarak gördüğünü gösterir. 29 Ekim ayrıntılı sonuçları bir sonraki katalizör olacak; bölüm dağılımı and HBM4 sevkiyat verileri, bu kâr artışının yeni bir tabanı mı yoksa geçici bir zirveyi mi temsil ettiğine dair en net kanıtı sunacak.