

Los gigantes tecnológicos Microsoft y Alphabet presentarán resultados del tercer trimestre el miércoles tras el anuncio de política de la Fed, dirigiendo la atención al crecimiento de la nube, al gasto de capital y a la generación de efectivo. El paquete incluye ya la primera estimación del PIB del tercer trimestre y la lectura de inflación PCE de septiembre, por lo que la barra para una reacción positiva del mercado parece alta. Los futuros del S&P 500 subieron ligeramente al inicio del lunes, mientras que los futuros del Nasdaq-100 estaban prácticamente planos, lo que sugiere una posición cautelosa antes de la cascada de eventos.
La sesión del viernes pintó un escenario cauteloso. El S&P 500 cerró en 7,623.68, un 0.5% menos, mientras que el Dow Jones perdió 653 puntos (un 1.2%) y el Nasdaq Composite cedió un 0.2%. Las ventas se extendieron más allá de la tecnología, indicando que la rotación no se debía solo a debilidad vinculada a la IA. El ancho del mercado fue estrecho y la línea avance-declive luchó por seguir el ritmo de los principales índices, una dinámica que hace más frágil cualquier rebote impulsado por resultados.
El consenso para el primer trimestre de Microsoft ronda los 90.6 mil millones de dólares en ingresos y 4.71 dólares por acción ajustados, implicando alrededor de un 17% de crecimiento de ingresos y un 14% de crecimiento de beneficios. Los elementos clave a observar son el crecimiento de Azure y la perspectiva de gasto de capital. El punto de referencia de Azure es un crecimiento del 45% a tipo de cambio constante según la guía previa de Microsoft, y la dirección ha reiterado una y otra vez que la demanda supera ampliamente la capacidad disponible, que es la base por la que los inversores están dispuestos a financiar un gasto tan elevado. Cualquier señal de que el motor de crecimiento se enfría tendría un peso importante en la rueda tecnológica, especialmente tras la reciente debilidad en los nombres de semiconductores.
El gasto de capital es el otro factor de riesgo para Microsoft. La compañía había señalado anteriormente más de 50 mil millones de dólares de capex trimestral, una cifra que incluye el impacto de los cambios contables de arrendamientos, y esa escala hace consecuente las perspectivas no solo para Microsoft sino para los fabricantes de chips y proveedores de centros de datos cuyos pedidos dependen de la trayectoria de la demanda de infraestructura de IA. Por ello, los inversores leerán a través de los números destacados para captar el detalle de la ampliación, y escucharán con atención cualquier indicio de que el gasto se adelanta o se pospone.
Alphabet enfrenta un conjunto de preguntas distinto. Las expectativas del tercer trimestre son de 127.9 mil millones de dólares en ingresos y 3.00 por acción, o alrededor de un 25% de crecimiento de ventas y un 4.5% de crecimiento de beneficios interanual. La publicidad de búsqueda, YouTube y Google Cloud ofrecen tres fuentes de demanda distintas, y el mercado quiere saber si la monetización de búsqueda impulsada por IA se traduce en un crecimiento de ingresos concreto más allá de la unidad cloud. El mercado de consultas ha absorbido el tráfico de IA a un ritmo acelerado, pero la cuestión de la monetización aún se resuelve en vivo.
Google Cloud entra en el informe tras un trimestre excepcionalmente fuerte, con ingresos que subieron un 82% a 24.8 mil millones de dólares en los tres meses hasta junio. Los resultados del miércoles mostrarán si ese impulso se mantuvo en el tercer trimestre. La búsqueda sigue siendo central para financiar la expansión: los ingresos de búsqueda y otros anuncios crecieron un 17% el trimestre anterior mientras que los anuncios de YouTube subieron un 13%. El mercado examinará si las funciones de IA continúan impulsando engagement y oportunidades publicitarias, o si el crecimiento se normaliza al desvanecerse los efectos base.
El perfil de generación de efectivo de Alphabet ha atraido escrutinio tras un trimestre ancho. La previsión anual de capex de 195 a 205 mil millones de dólares, elevada en julio, fue superada. El flujo de caja operativo del segundo trimestre fue de 39.1 mil millones, superado por 44.9 mil millones en gasto de capital, dejando un flujo de caja libre negativo de unos 5.9 mil millones. Cómo enmarca la dirección el equilibrio entre crecimiento y devoluciones a accionistas alimentará directamente la conversación de valoración, y los inversores probablemente exigirán más claridad sobre la sostenibilidad de ese consumo de caja.
La ganancia reportada también necesita una lectura más cuidadosa. El beneficio por acción de Alphabet del trimestre de junio alcanzó 9.11 dólares, impulsado por grandes plusvalías de inversiones no realizadas. Esos ajustes de valor de mercado pueden distorsionar las comparaciones, por lo que los inversores probablemente se centrarán en la operación subyacente más que en la cifra de EPS. La misma dinámica afecta a Microsoft, donde elementos únicos suelen oscurecer las métricas básicas recurrentes que los analistas usan para construir sus modelos.
El momento de las publicaciones añade peso a la sesión. La Fed anuncia su decisión a las 2 p.m. ET, con Microsoft y Alphabet publicando por la noche. Los operadores analizarán el tono de la Fed en busca de pistas sobre la perspectiva de tipos de diciembre y luego girarán rápidamente hacia las cifras para valorar si el ciclo de inversión de IA sigue en marcha. La secuencia concentra una gran cantidad de datos macro y micro en una sola sesión, y el mercado de opciones ha fijado precios para una gama amplia de resultados.
El ancho del mercado ofrece una verificación útil. Los índices tecnológicos más amplios han estado rezagados, con el índice de semiconductores de Filadelfia extendiendo su caída de principios de la semana. Si Microsoft o Alphabet pueden ofrecer una orientación que reactive las expectativas de crecimiento, podría proporcionar el impulso suficiente para estabilizar el complejo tecnológico. Sin embargo, un fallo en capex o en las métricas de Azure probablemente ampliaría la debilidad reciente y añadiría más presión a un sentimiento ya frágil en torno al gasto de IA.
El posicionamiento en opciones alrededor de las publicaciones sugiere una expectativa de grandes movimientos. La volatilidad implícita en ambos nombres ha subido antes del informe, y el mercado de opciones está fijando amplios rangos de cotización posterior a la sesión. Para operadores que prefieren gestionar más que predecir dirección, las primas elevadas crean un entorno donde las estrategias de rentas y las estructuras de spread pueden superar a las apuestas direccionales. La asimetría (skew) se inclina ligeramente hacia arriba para ambos nombres, coherente con un mercado que fija un pequeño repecho al alza.
En conjunto, la convergencia de una decisión de la Fed, resultados de nivel 1 e inflación convierte a esta en una de las aperturas macro más densas del trimestre. El mercado ya fija precios para una reacción significativa, por lo que la dirección de menor resistencia para las acciones tecnológicas probablemente depende de si Microsoft y Alphabet pueden reencuadrar el gasto de IA como una historia de crecimiento sostenible en lugar de una historia excesiva. La cifra de 90.6 mil millones de Microsoft y la marca de 127.9 mil millones de Alphabet son los umbrales clave a superar, con el objetivo de crecimiento del 45% de Azure y el impulso de Google Cloud como puntos de control secundarios.
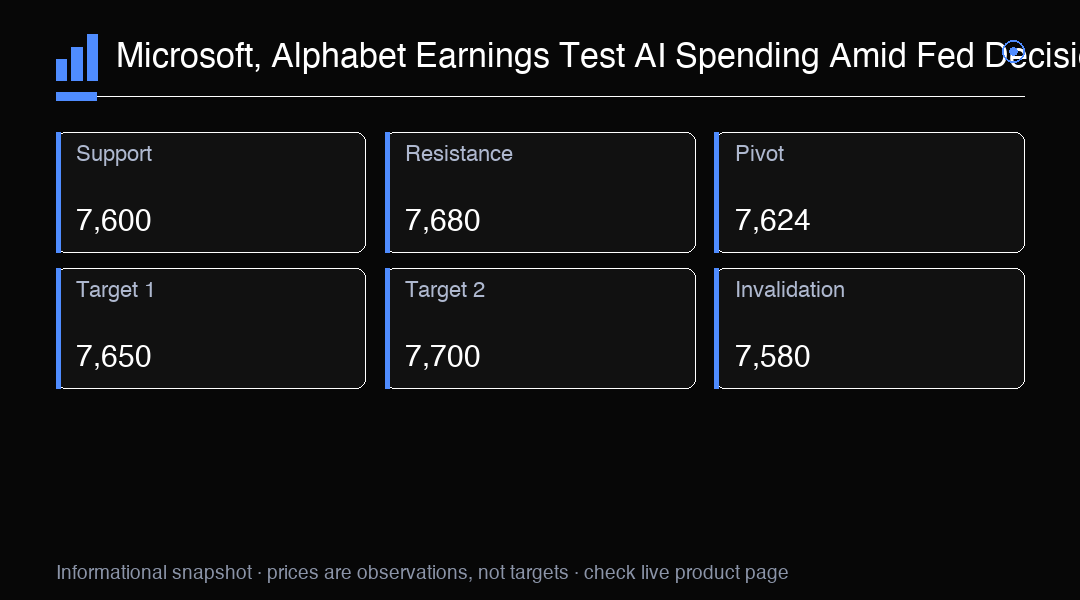
Perspectiva de trading
Microsoft (90.6 mil millones de dólares en ingresos, 4.71 dólares EPS) y Alphabet (127.9 mil millones, 3.00 dólares) presentan tras la Fed; el crecimiento del 45% de Azure y más de 50 mil millones en capex son claves para la dirección tecnológica. El S&P 500 está cerca de 7,624.