
Las acciones de Tesla cayeron un 3.2% fuera de horario el miércoles, revirtiendo gran parte del optimismo que había impulsado el valor un 3.4% hasta los $386.50 durante la sesión ordinaria. Los inversores celebraron inicialmente unos beneficios ajustados mejores de lo esperado, pero la sesión de preguntas y respuestas que siguió planteó nuevas dudas sobre la rapidez con la que la empresa puede convertir sus ambiciones en inteligencia artificial, robótica y conducción autónoma en ingresos duraderos. El giro dejó las acciones en una posición familiar, ganando terreno a lo largo del día para devolver gran parte de lo ganado una vez que la dirección comenzó a responder preguntas. Para un valor que se cotiza por su tecnología futura y no por las ventas actuales de coches, el episodio mostró lo rápido que puede cambiar el relato cuando las cifras a corto plazo decepcionan.
Los beneficios ajustados alcanzaron los 48 céntimos por acción frente a los 45 céntimos esperados, mientras que los ingresos se mantuvieron prácticamente planos en $28.05 mil millones. Las cifras describen un negocio que todavía puede superar unas expectativas modestas, aunque aún no ha recuperado el crecimiento sostenido de ventas que definió a la empresa. Unos ingresos que apenas se mueven de un año a otro son motivo de preocupación para un valor que cotiza con prima respecto a gran parte del sector automotriz, porque los inversores están pagando por una expansión que la cifra de negocio no ha cumplido. La brecha entre un pequeño resultado mejor de lo esperado y una revalorización duradera de las acciones fue la tensión central de la sesión.
El beneficio neto reportado cayó un 43% hasta los $787 millones, mientras que el beneficio operativo se redujo un 56% hasta los $718 millones. La rentabilidad operativa fue del 2.6%, frente al 5.8% de un año antes, lo que deja un reto importante en materia de rentabilidad aunque el negocio automotriz subyacente haya mejorado. El contraste entre un resultado final que se contrae y una mayor rentabilidad bruta en los vehículos muestra cuánto depende la base actual de beneficios de partidas ajenas al negocio principal del automóvil, incluidos los créditos regulatorios, el almacenamiento de energía y los servicios. Se supone que esos negocios adyacentes tendrán más peso con el tiempo, pero las cifras sugieren que aún no son lo bastante grandes para compensar la presión sobre la operación automotriz principal. La contracción también plantea una cuestión sobre los precios, ya que Tesla ha utilizado recortes agresivos para defender el volumen y esos recortes han pesado sobre la cuenta de resultados.
La rentabilidad bruta automotriz excluyendo los créditos regulatorios mejoró al 18.1% desde el 15.4%, lo que ofrece una de las señales más claras de progreso operativo del informe. Las entregas alcanzaron las 486,532 unidades frente a una producción de 464,391, una brecha que sugiere que la empresa está dando salida a las existencias acumuladas en trimestres anteriores. La mejora en la economía de los vehículos da a la dirección más margen para absorber la presión sobre los precios, aunque aún no se ha traducido en una mayor rentabilidad global. Las cifras de entregas y producción tienen una lectura ambivalente, porque entregar más vehículos de los que la empresa fabricó indica que está liquidando stock en lugar de producir para satisfacer la nueva demanda.
La dirección recortó su previsión anual de gasto en capital a $20 mil millones desde más de $25 mil millones, una reducción que disminuye la necesidad inmediata de financiación pero que también plantea dudas sobre el calendario de las inversiones. Tesla no especificó qué proyectos explicarían la reducción, dejando a los inversores adivinar si el recorte refleja disciplina o un ritmo de desarrollo más lento. Un menor gasto suele ser bien recibido por los inversores preocupados por el consumo de caja, pero Tesla ha construido su tesis de inversión sobre la idea de ser el inversor más agresivo en sus industrias, especialmente en computación para inteligencia artificial e infraestructura de robotaxis.
El flujo de caja libre volvió a terreno positivo en $1.53 mil millones, ya que el flujo de caja operativo de $6.26 mil millones superó al gasto en capital de $4.73 mil millones. El gasto se multiplicó por más de dos respecto a un año antes, lo que significa que la empresa sigue invirtiendo a un ritmo que consume una gran parte de su generación de caja. El regreso a un flujo de caja libre positivo es alentador, pero su durabilidad depende de si se mantiene el plan de menor gasto en capital. Un único trimestre positivo aún no es una tendencia, y un gasto que se ha multiplicado por más de dos muestra lo lejos que está la empresa de autofinanciar todo su programa de inversión.
Tesla pretende vender Cybercab robotaxis al público antes de fin de año, con una expansión de su servicio de transporte a Dallas prevista para noviembre. Los reguladores federales están examinando si el vehículo sin volante cumple con las normas de seguridad vigentes, lo que convierte el avance regulatorio en un elemento central del despliegue comercial. El programa de robotaxis es central para la tesis alcista del valor, porque representa el camino más claro para rentabilizar el software de conducción autónoma de la empresa a gran escala. Un lanzamiento público también marcaría un hito simbólico, pero un vehículo sin volante tradicional debe satisfacer unas normas escritas para coches convencionales.
Las entregas comerciales de Optimus a otras empresas están previstas para finales de 2027, según dijo Musk. Espera tardar aproximadamente un año en alcanzar una producción de unos 20,000 robots semanales, al tiempo que reconoce las dificultades de la cadena de suministro y los cambios de diseño necesarios. El programa de robótica sigue siendo la parte más especulativa de la tesis de inversión, y se pide al mercado que lo valore mucho antes de que genere ingresos significativos. El calendario sitúa las primeras entregas comerciales reales bastante más allá del ejercicio fiscal actual, lo que significa que los inversores no verán ingresos del programa durante un tiempo.
Una posible fusión con SpaceX sigue en evaluación por parte de comités independientes, sin términos acordados y con la aprobación de los accionistas aún pendiente. La propuesta añade una capa adicional de incertidumbre a la historia de Tesla, porque cualquier combinación remodelaría la estructura de capital y el enfoque estratégico de ambas empresas. Los inversores querrán claridad sobre los plazos y la gobernanza antes de asignar mucho valor a la posibilidad. El hecho de que comités independientes estén revisando la idea es una salvaguarda necesaria, ya que una operación de este tipo plantearía preguntas obvias sobre los intereses de las partes relacionadas y el trato justo a los accionistas de Tesla.
El informe de resultados ilustró una empresa que mejora simultáneamente la economía de sus vehículos y tiene dificultades para hacer crecer su resultado final. Un menor gasto sostiene el flujo de caja a corto plazo, pero también plantea dudas sobre si la empresa está ralentizando inversiones que estaban destinadas a impulsar el crecimiento futuro. Por un lado, Tesla es cada vez más eficiente a la hora de fabricar y vender coches, con rentabilidades brutas que se han recuperado de forma significativa. Por otro, la empresa gana menos en conjunto y recorta el presupuesto de inversión que estaba pensado para financiar su próxima fase.
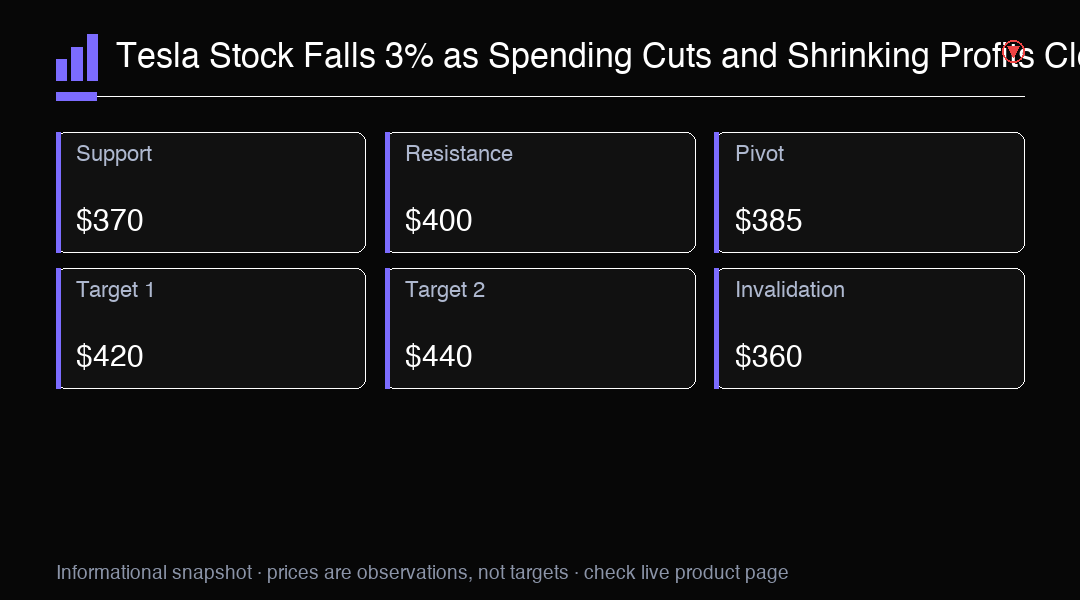
Desde una perspectiva técnica, Tesla se mantiene por encima de sus mínimos recientes, pero sigue vulnerable a una ruptura a la baja si el sector tecnológico en general se ve presionado. Un movimiento decisivo por encima de $400 podría señalar que la presión vendedora se ha agotado, mientras que una ruptura por debajo de $370 podría abrir la puerta a un nuevo test de los mínimos del año. El mercado de opciones probablemente valorará una volatilidad elevada en torno a cualquier novedad sobre el progreso de los robotaxis o de Optimus. El valor ha pasado gran parte del año cotizando en un rango amplio, y el nivel de $400 ha actuado como resistencia en varias ocasiones.
En conjunto, Tesla presentó un resultado modestamente mejor de lo esperado pero una tendencia de beneficios más débil, y el mercado optó por centrarse en esto último. El flujo de caja positivo y las mayores rentabilidades automotrices ofrecen cierto aliento, pero unos planes de inversión más bajos y un calendario lejano para Optimus mantuvieron a los inversores alejados de las acciones. Los próximos trimestres pondrán a prueba si la empresa puede convertir sus ambiciones de conducción autónoma y robótica en un crecimiento de ingresos que justifique la valoración actual. Lo que Tesla carece, por ahora, es un camino claro hacia el crecimiento que justificaría la prima que el mercado ha asignado históricamente al valor.
Perspectiva de trading
Tesla cayó un 3.2% fuera de horario a pesar de un resultado mejor de lo esperado, ya que la rentabilidad operativa cayó al 2.6% y la previsión de gasto en capital se recortó a $20 mil millones. Soporte clave en $370. Vigile el progreso de los robotaxis y de Optimus.