
Las acciones de Meta subieron un 4% fuera de horario el miércoles cuando los ingresos del tercer trimestre aumentaron un 26% hasta $64.6 mil millones, superando las expectativas y ofreciendo un cierto aliento de que el negocio principal puede seguir creciendo con rapidez. Los resultados llegaron mientras Mark Zuckerberg persigue una estrategia de inteligencia artificial mucho más amplia, cada vez más centrada en el asistente personal Muse. El mercado interpretó la combinación de un fuerte crecimiento de la publicidad y una nueva estructura de financiación como un dato netamente positivo para las acciones, y el movimiento posterior a los resultados sugirió que los inversores estaban dispuestos a pasar por alto por ahora el consumo de caja.
La publicidad se benefició tanto de un mayor número de impresiones como de precios más altos. La cantidad de anuncios entregados aumentó un 10%, mientras que el precio medio por anuncio subió un 14%, lo que juntos impulsó el resultado mejor de lo esperado. La doble mejora es destacable porque muestra que la demanda se está fortaleciendo en ambos lados del mercado, en lugar de depender únicamente del crecimiento del volumen para elevar los ingresos. También indica que los anunciantes siguen viendo valor en el alcance de la plataforma, incluso aunque se enfrenten a presiones en sus propios presupuestos de marketing.
El gasto en capital alcanzó los $34.91 mil millones, lo que empujó el flujo de caja libre a un negativo de $2.12 mil millones. Meta acotó su previsión anual de inversión a $135 mil millones-$145 mil millones desde $130 mil millones-$145 mil millones, un cambio que señala una base esperada de gasto más alta en lugar de una reducción del programa en conjunto. El flujo de caja libre negativo es la señal más clara de lo que está costando el despliegue de IA, y es la cifra que más probablemente preocupe a los inversores centrados en la disciplina de capital. La empresa no ha indicado qué parte del gasto se destinará al asistente frente a su programa de infraestructura más amplio, lo que deja la asignación por aclarar en futuros informes.
Meta prevé crear acciones clase C sin derecho a voto y cotizadas en bolsa con efectos a partir del 19 de enero de 2027. Los inversores actuales recibirán una acción clase C por cada acción clase A o clase B que posean, con fechas de distribución aún por determinar. La estructura da a la empresa un nuevo instrumento que puede utilizar para obtener capital en el futuro sin diluir el control de voto, algo relevante para un negocio que planea un gasto en infraestructura a varios años. También crea una moneda de cambio que la empresa podría utilizar para adquisiciones o alianzas estratégicas sin emitir acciones con derecho a voto.
La distribución inicial de acciones no aporta capital nuevo, porque los accionistas actuales reciben las acciones adicionales de forma proporcional. Su valor estratégico reside en la capacidad de utilizar acciones sin derecho a voto para futuras captaciones, sin reducir el control de voto de Zuckerberg. Esa distinción es importante, porque separa la mecánica de la distribución del beneficio financiero, que solo se materializará si y cuando la empresa emita nuevas acciones. Los inversores deberían por tanto tratar el anuncio como una opción y no como una fuente inmediata de financiación.
La estructura también tiene una dimensión personal para el consejero delegado de Meta. Este arreglo responde a sus preocupaciones sobre un impuesto propuesto a los milmillonarios de California, al permitir algunas ventas de acciones sin sacrificar el poder de voto. El informe añade un ángulo de gobernanza a una decisión financiera, e ilustra lo estrechamente ligada que está la estructura de capital de la empresa a las preferencias de su accionista de control. Si esa alineación ayuda o perjudica a la creación de valor a largo plazo es una cuestión que los accionistas seguirán debatiendo.
Más de 10 millones de personas en Estados Unidos y Canadá han configurado un agente de Muse, según dijo Zuckerberg. Las compras y la productividad personal son usos destacados, incluida la asistencia con calendarios y correo electrónico. La cifra de adopción da al mercado una medida concreta de la tracción inicial del asistente, aunque aún no se traduce en ingresos y el coste de atender a esos usuarios probablemente pesará sobre las rentabilidades a corto plazo. La cuestión clave es si ese compromiso puede convertirse en usuarios de pago más rápido de lo que cuesta mantener el servicio.
Meta pretende rentabilizar Muse antes que sus productos sociales tradicionales, lo que refleja el mayor coste de prestar el servicio. Las suscripciones y las comisiones por transacciones ofrecen ingresos potenciales más allá de la publicidad, mientras que la directora financiera, Susan Li, espera que la IA contribuya con ingresos significativos en 2027. El cambio es importante porque sugiere que la dirección ve un camino para recuperar el coste de la inversión en IA en lugar de tratarlo como una carga permanente para la rentabilidad. La credibilidad de ese calendario dependerá de la ejecución en los próximos trimestres.
Las perspectivas inmediatas siguen respaldadas por la publicidad. Meta prevé unos ingresos del cuarto trimestre de $73 mil millones a $76 mil millones, con un punto medio de $74.5 mil millones por encima de la estimación de los analistas de $73.8 mil millones. La guía sugiere que el negocio principal sigue acelerando, lo que da a la empresa margen para seguir gastando en IA a la vez que ofrece un crecimiento que sostiene la valoración actual. También significa que una desaceleración de la publicidad dejaría a la empresa con menos recursos para financiar sus ambiciones de infraestructura.
La combinación de un resultado mejor de lo esperado, una nueva clase de acciones y una base de gasto más alta deja a los inversores equilibrando dos relatos enfrentados. Uno es el de una empresa cuyo motor publicitario se está fortaleciendo y cuyos nuevos productos están ganando usuarios con rapidez. El otro es el de un negocio que consume caja a un ritmo acelerado para financiar una infraestructura cuyos retornos siguen siendo inciertos. Es probable que las acciones sigan siendo sensibles a cualquier novedad en cualquiera de los dos lados de ese equilibrio, y la reacción positiva inicial del mercado podría no sobrevivir a un periodo de datos publicitarios más débiles.
Desde una perspectiva técnica, Meta se mantiene por encima de su rango reciente tras la subida posterior a los resultados, aunque el movimiento aún no confirma una ruptura. Un cierre decisivo por encima de $760 podría atraer más compras, mientras que una ruptura por debajo de $720 podría señalar que el mercado vuelve a centrarse en el flujo de caja libre negativo. El mercado de opciones probablemente valorará una volatilidad elevada en torno a la próxima actualización sobre la rentabilización de la IA, lo que podría generar movimientos bruscos en cualquier dirección según lo que revele la dirección. Los inversores también observarán si la nueva clase de acciones atrae el interés institucional una vez que comience a cotizar.
En conjunto, Meta presentó un resultado muy superior a lo esperado y un plan creíble para financiar sus ambiciones de IA, pero el flujo de caja libre pasó a negativo y la base de gasto subió. La nueva clase de acciones da flexibilidad a la dirección sin renunciar al control, mientras que la adopción inicial de Muse y la fortaleza de la publicidad respaldan el relato de crecimiento. Los próximos trimestres determinarán si la inversión en IA empieza a generar ingresos con la rapidez suficiente para justificar la caja que está consumiendo, y ese juicio probablemente definirá las acciones durante el resto del año. El equilibrio entre crecimiento y consumo de caja seguirá siendo, por tanto, el tema dominante para las acciones.
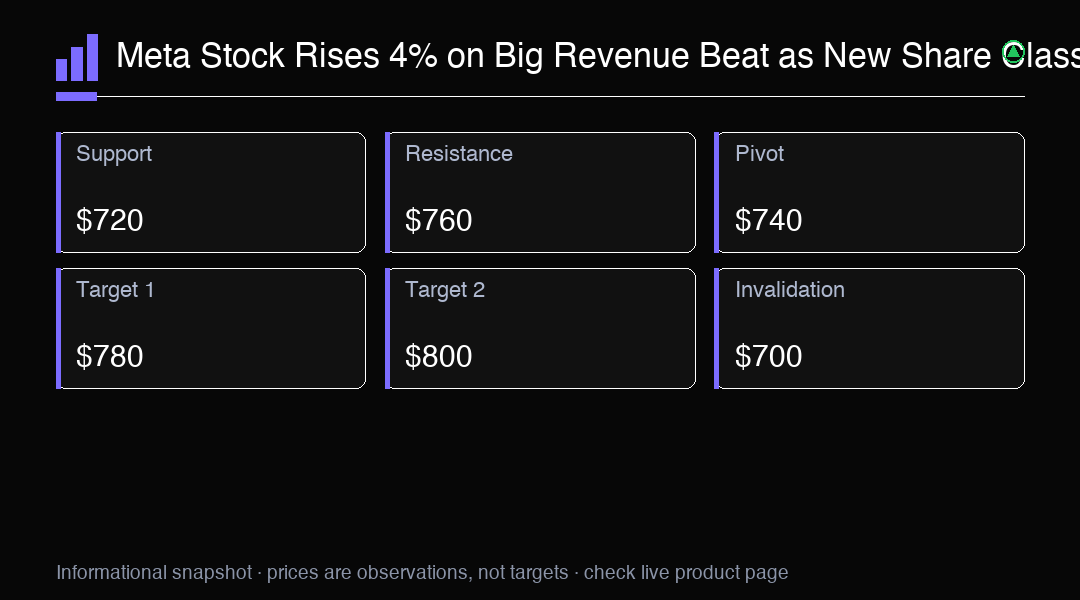
Perspectiva de trading
Meta subió un 4% tras un aumento del 26% de los ingresos hasta $64.6 mil millones y la creación de acciones clase C sin derecho a voto para financiar la IA. Resistencia clave en $760. Vigile la rentabilización de la IA y el flujo de caja libre.