

重點:三星電子預測第三季度營業利潤為 107.4 兆韓元,約 $80 billion,比去年同期增長 783%。營收預計達到 195 兆韓元,比去年同期增長 126.6%,意味著營業利潤率約 55%。儘管預測收益激增,股票在周四早盤下跌 0.2%,仍比 6 月歷史高點低超過 25%。
初步指引標誌著這家韓國晶片製造商的戲劇性復甦,該公司在過去幾個季度一直面臨記憶體需求疲弱和庫存減值的困境。營業利潤衡量業務在利息和稅前的收益,與淨利不同。783% 的同比成長反映了去年的低基數效應和 AI 相關需求驅動的記憶體價格急劇加速。周四的指引也顯示比上一季度增長 20%,突顯半導體部門內部正在建立的動能。
營收預計達到 195 兆韓元,比去年同期增長 126.6%。這些數字意味著營業利潤率約 55%,計算方式是營業利潤除以銷售額。利潤成長遠快於營收顯示記憶體周期如何強烈改善了三星的盈利能力。利潤率擴張顯示公司具有顯著的經營敏感性,意味著一旦固定成本被覆蓋,每增加一元營收以偏高的比率流入利潤。
股票在周四早盤下跌 0.2%,儘管今年以來大致翻倍。仍比 6 月歷史高點低超過 25%。克制反應顯示投資者正在評估非凡盈利能力能持續多久,因為大部分收益改善已經反映在價格中。當股票已經大幅上漲時,即使非凡的收益指引也可能無法產生額外買入,如果結果只是確認市場已經預期的事。
榮景延伸至專業 AI 晶片之外。傳統 DRAM 和 NAND 記憶體供應緊張,以及對高頻寬記憶體(HBM)的需求,共同推升價格。DRAM 支援主動計算任務,NAND 儲存資料,HBM 提供先進 AI 處理器所需的快速資料存取。三類產品短缺的匯聚創造了全面有利於記憶體製造商的定價環境,而非將收益集中在單一產品線。
三星 HBM 出貨量比上一季度增長近 50%,HBM4 的貢獻不斷增加。出貨量衡量交付的記憶體容量數量,而非營收。出貨量快速增長顯示三星不僅受益於價格上漲,也受益於數量擴張,兩者共同推動營業利潤急劇增長。HBM4 代表下一代高頻寬記憶體,其不斷增加的貢獻顯示三星在記憶體市場最先進領域維持競爭地位。
記憶體價格上漲也擠壓三星的消費者業務。分析師估計其智慧型手機和消費電子部門虧損超過 1 兆韓元。強化半導體收益的組件同時增加製造手機和其他設備的成本,使集團業績越來越依賴記憶體利潤。這一動態創造了一個悖論,推動創紀錄半導體利潤的力量同時削弱其他部門的盈利能力,使集團整體收益更加周期性和集中。
韓元走強增添另一個複雜因素。以美元計價的海外銷售在本地貨幣升值時兌換成較少韓元,可能降低報告收益。這使得匯率與晶片需求一樣重要,特別是在評估分析師預測是否為匯率壓力留下足夠空間時。三星大部分營收來自出口,這意味著匯率波動可能對海外銷售的換算價值和產品在外國市場的競爭力產生重大影響。
詳細結果將於 10 月 29 日公布,包括部門收益和股東回報的進一步討論。投資者將仔細審視半導體和非半導體部門之間的細分,以評估收益復甦的真實品質。如果公司宣布回購或增加股息,股東回報的披露可能為股票提供額外支持,顯示管理層對持續盈利能力的信心。在此之前,市場必須依賴初步指引和分析師估計,根據未來幾周記憶體價格的演變,這些估計可能被證明是保守或樂觀的。
三星飆升的利潤預測與平淡的股價之間的背離突顯了 AI 相關股票面臨的更廣泛問題。當收益成長已經非凡時,市場必須決定當前價格反映的是暫時高點還是持續上升周期的開始。周四 0.2% 的下跌顯示許多投資者採取觀望態度,傾向於在投入更多資本之前驗證記憶體需求的持續性。這種謹慎態度與更廣泛市場最近的行為一致,即使強勁的收益在估值已經偏高時也無法提振股票。
記憶體周期的軌跡很可能決定三星未來幾個月的股價方向。如果 DRAM 和 NAND 價格繼續上漲,公司可能超過自己的指引和分析師估計,為股票重新測試 6 月高點提供催化劑。相反,任何需求疲弱或供應增加的信號都可能觸發急劇逆轉,因為市場會迅速下調收益預期。利潤集中在半導體部門意味著三星的股票故事現在與記憶體周期密不可分,使投資者必須監控 AI 和消費電子領域的庫存水平、價格趨勢和終端需求指標。
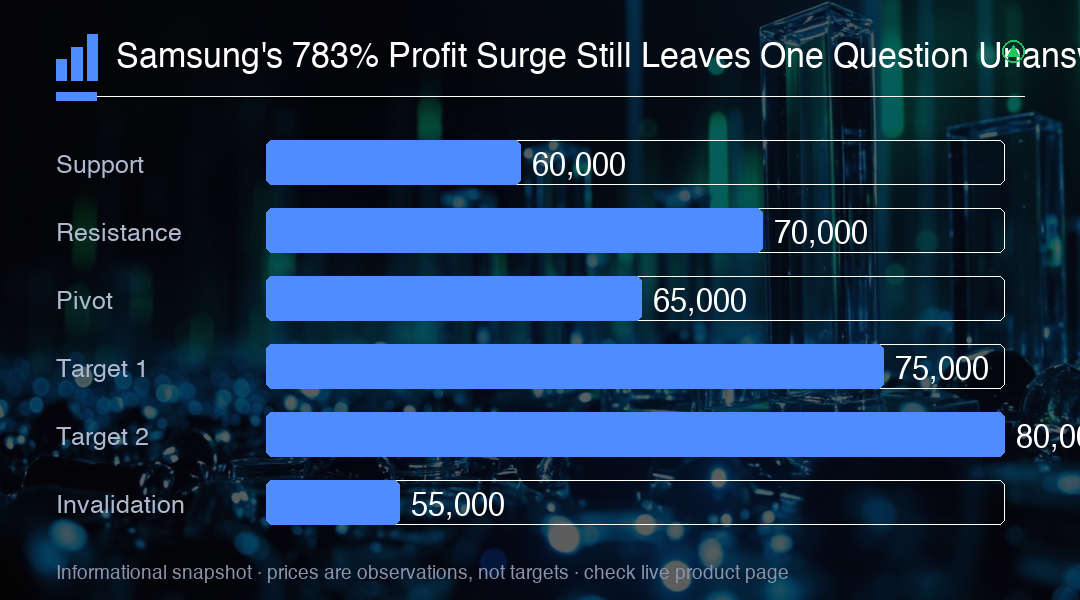
目前,需要關注的關鍵水平是 6 月歷史高點和近期支撐區。持續高於 6 月高點將顯示市場已完全反映收益復甦,並看向 AI 驅動記憶體榮景的下一階段。跌破近期支撐將顯示投資者正在輪動離開 AI 相關股票,或記憶體周期比預期更早達到高峰。10 月 29 日財報將提供下一個重大催化劑,部門細節和管理層評論將提供 783% 利潤激增是單季異常還是新收益基準開始的線索。
交易洞察
三星 783% 利潤預測至 107.4 兆韓元確認 AI 記憶體榮景是真實的,但平淡的 0.2% 股價反應顯示市場定價的是持續性而非慶祝標題。持續高於 6 月歷史高點將顯示投資者相信記憶體上升周期還有更多空間,而跌破近期支撐將顯示市場將當前收益高峰視為周期性而非結構性。10 月 29 日詳細結果將是下一個催化劑,部門細分和 HBM4 出貨數據將提供這利潤激增代表新基準還是暫時峰值的明確證據。