

重點:道瓊斯工業平均指數周三下跌 341.41 點,或 0.7%,收於 51,179.87,與標普 500 和那斯達克綜合指數同步從歷史高點回落,兩者各下跌 0.2%。美國 10 年期國債收益率徘徊在 5.3% 附近,接近 2002 年以來最高水準,美元指數維持在 102.23 左右,接近 18 個月高點。博通正在尋求超過 $50 billion 的融資用於客製化 OpenAI 晶片,三星預測季度營業利潤增長 783% 至 107.4 兆韓元($72 billion)。
華爾街回調延續至周四早盤,因為油價昂貴和大規模 AI 融資計劃使借款成本成為焦點。標普 500 和那斯達克期貨變動不大,而日本日經指數下跌 0.9%,韓國 Kospi 下跌 0.6%。歐洲股指期貨小幅走高,在周三跌幅後提供初步復甦。謹慎的基調反映市場仍在消化國債收益率偏高和 AI 基礎設施擴張資本需求增長的影響。交易者對投入新資金保持謹慎,直到有更明確證據顯示近期對股票的壓力已經結束。
道瓊斯工業平均指數周三下跌 341.41 點,或 0.7%,收於 51,179.87。標普 500 和那斯達克綜合指數各下跌 0.2%,從歷史高點回落。在國債拍賣需求強勁幫助緩解債市壓力後,股票收復部分早盤跌幅。盤中復甦顯示買方在較低水準仍然活躍,但收益率偏高的潛在壓力繼續壓抑股票估值。指數達到歷史高點後,此次下跌標誌市場情緒顯著轉變,最新價格走勢顯示賣方已重新掌控短期趨勢。
美國 10 年期國債收益率徘徊在 5.3% 附近,接近 2002 年以來最高水準。收益率偏高增加融資成本,使債券與股票更具競爭力。9 月聯準會會議紀要顯示進一步緊縮仍在考慮之中,儘管交易者僅賦予 10 月升息約 19% 的機率。收益率偏高與持續的利率預期結合,為多個領域的風險資產創造了充滿挑戰的環境。當借款成本上升時,公司面臨更高的償債費用,這可能壓縮獲利能力並降低未來收益的現值。
美元指數維持在 102.23 左右,接近 18 個月高點。EURUSD 交易在 $1.1200 附近,因為對法國財政的擔憂壓抑歐元和周邊債市。USD/JPY 在日本報告順差高於預期後緩步走向 157.80。匯率走勢反映美國利率預期和本地發展,美元走強為跨國企業收益增添另一層壓力。美元走強使美國出口在海外更昂貴,並降低匯回時海外收益的價值,為具有重大國際業務的公司構成逆風。
博通正在尋求超過 $50 billion 的融資用於客製化 OpenAI 晶片,而甲骨文正在探索融資,SpaceX 正在討論 $40 billion 的 Nvidia 購買方案。SpaceX 股票周三下跌 2.5%。這些擬議交易突顯 AI 擴張日益依賴外部資本的程度。融資需求的規模引發市場能否在不擾亂現有信用條件下吸收如此大規模債務發行的疑問。當多家大公司同時尋求融資時,可能收緊流動性並全面推高借款成本。
三星預測季度營業利潤大幅增長 783% 至 107.4 兆韓元($72 billion),受到 AI 記憶體需求蓬勃發展的支持。營收預計達到 195 兆韓元。然而其股票小幅下跌,提醒投資者即使非凡的收益仍可能令尋找成長可持續性證據的投資者失望。基本面強勁與價格走勢疲弱之間的背離突顯了更廣泛市場對風險的謹慎態度。即使結果異常出色,如果投資者認為成長周期高峰已經過,也可能無法提振股票。
美光周三上漲 4.1%,因為分析師上調目標價,成為更顯著回調中的明顯例外。另一方面,富國銀行下跌 1.5%,因為其住房所有權承諾受到審查,而李維斯特勞斯在季度營收未達預期後盤後下跌約 2%。個別股票的混合表現顯示,即使宏觀壓力主導更廣泛指數,股票特定因素繼續驅動結果。當整體市場承受壓力時,投資者往往更關注公司特定新聞,而非廣泛主題趨勢。
Applied Digital 報告季度營收 $341.9 million,增長 322%,遠高於預期。其淨虧損也擴大至 $221 million。結果說明交易者應在 AI 基礎設施領域關注的區別:快速營收成長需要在建設成本、償債和營運費用之後轉化為現金生成。虧損擴大突顯 AI 建設的資本密集性質和實現規模獲利的挑戰。AI 基礎設施領域的公司通常需要大量前期投資才能產生正向現金流。
布倫特原油上漲 1.3% 至每桶 $101.53,WTI 上漲至 $89.39,因為對海灣航運的攻擊引發新的供應擔憂。此次反彈緊隨周三下跌之後,因為國際能源署支持更快釋放儲備。能源價格昂貴可能延長通膨壓力並使貨幣政策複雜化,減少央行寬鬆空間。油價上漲影響更廣泛的通膨預期,進而維持對利率和股票估值的壓力。能源市場對地緣政治發展仍然敏感,任何供應中斷都可能迅速推高價格。
現貨黃金在觸及兩個月低點後回升 0.5% 至約 $4,130。白銀小幅上漲至 $60.36。美元略微走軟提供緩解,但收益率偏高仍然是非息金屬的逆風。交易者仍然估價 12 月聯準會升息約 80% 的機率。比特币在周三下跌約 2.6% 後穩定在 $83,300 附近,當日低點約 $82,800 提供近期下行參考,復甦需要回升至 $85,500。貴金屬市場繼續在高實際收益率的壓力下掙扎,這增加了持有無息資產的機會成本。
今日檢查點是聯準會理事 Christopher Waller 的言論、百事公司財報和美國初請失業金人數。百事公司於東部時間 6 a.m. 報告,初請失業金人數於東部時間 8:30 a.m. 公布。關注消費者量和勞動市場韌性以及國債收益率:這些信號將有助於測試獲利樂觀情緒能否抵禦更嚴格的金融條件。企業業績與宏觀數據之間的互動很可能決定市場能否穩定,或近期回調是否進一步延伸。聯準會官員的言論將被仔細審視,以尋找未來利率路徑的線索,而財報將揭示公司能否在成本偏高的環境中維持定價能力。
交易洞察
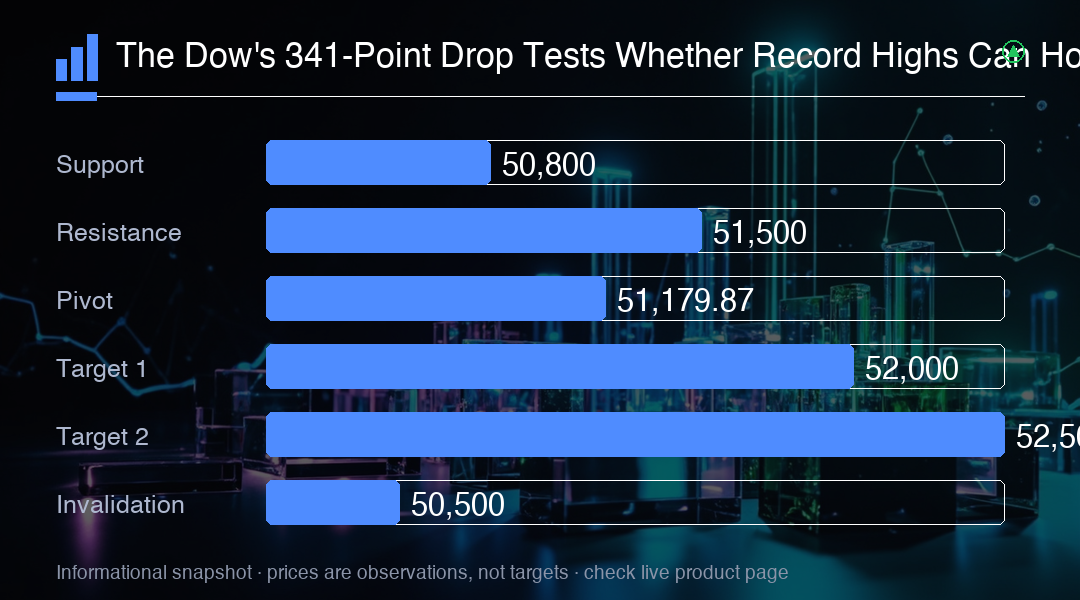
道瓊斯指數下跌 341 點至 51,179.87,加上 10 年期國債收益率近 5.3% 和美元指數在 102.23 附近接近 18 個月高點,顯示金融條件仍然緊張到足以限制股票上行空間。持續跌破 50,800 可能加速賣壓朝向 50,500,而回升至 51,500 以上將顯示買方已吸收壓力。近期前景很大程度上取決於國債收益率是否穩定,以及獲利能否抵禦更嚴格的金融條件。