

Nvidia收盤創歷史新高。市值接近$6兆。庫藏股擴大至$235 billion。這家半導體龍頭持續乘著AI基礎設施的熱潮,隨著資料中心需求毫無放緩跡象,投資者紛紛湧入該股。該公司在加速計算領域的主導地位使其成為全球市場最重要的股票故事,其股價走勢現在有能力影響整個指數的方向。
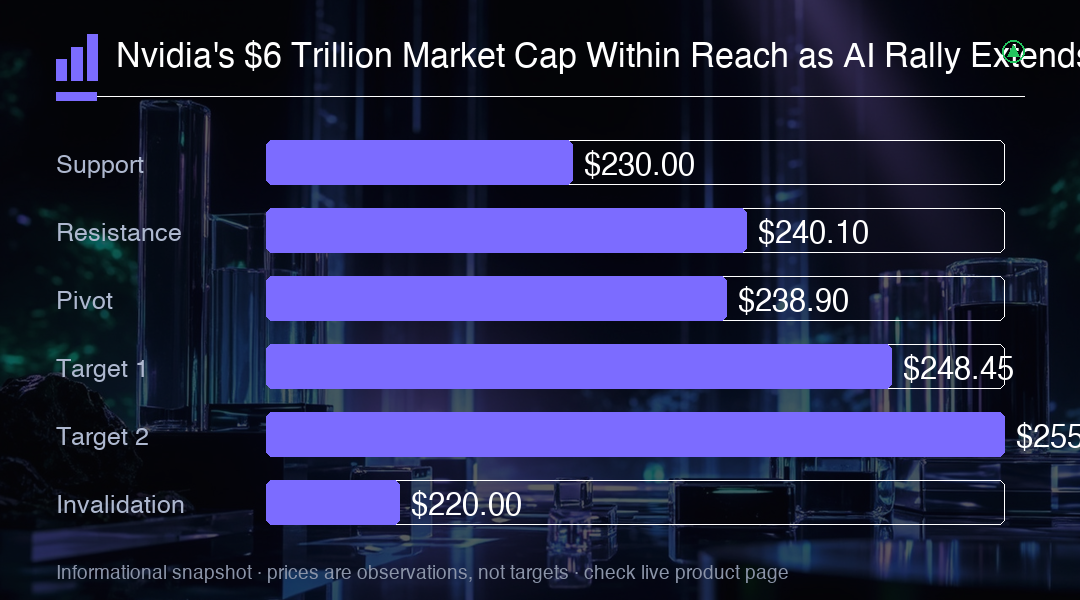
Nvidia NVDA週一上漲2.1%至$238.90,創歷史新高收盤價。盤中股價觸及$240.10,收盤較盤中高點低約0.5%。這波上漲幫助那斯達克綜合指數創下同指數的歷史新高,該晶片製造商對指數的巨大影響在更廣泛的市場上漲動量中發揮了重要作用。整個交易日成交量持續偏高,反映出強烈的機構投資興趣,以及散戶投資者的持續參與,他們將Nvidia視為整個AI交易的代理。
這家晶片製造商的市值現在為$5.76兆,距離$6兆約差$230 billion。以約24.15 billion流通股計算,假設股本不變,該里程碑需要股價約$248.45,這將較週一收盤再漲4%。$6兆門檻不僅僅是一個象徵性數字;它將使Nvidia躋身全球公司的獨特類別,超過大多數國家股票市場的總市值。這樣的估值將代表財富在單一股票中的顯著集中,引發對系統性風險以及任何逆轉對更廣泛市場穩定性的潛在影響的疑問。
該股今年上漲28%,對於一家已經以兆美元估值的公司來說是驚人的速度。Nvidia的規模也使這波變動對半導體投資組合之外產生重大影響:其在主要美國指數中的高權重意味著,即使其他地方的漲勢不那麼令人信服,強勁的交易日也能支撐基準指數。這種指數效應創造了一個回饋循環,被動資金流入和基準追蹤放大了該股的雙向走勢。當Nvidia上漲時,標準普爾500指數和那斯達克綜合指數往往跟隨,無論經濟其他部門的情況如何。
一家主要伺服器製造商,Nvidia最大的硬體合作夥伴,公佈第三季營收增長47% growth in third-quarter revenue to $95.4 billion至$95.4 billion,優於預期。強勁的AI需求主要推動了這一增長,因為資料中心運營商繼續以前所未有的速度擴大產能。這個關鍵供應鏈合作夥伴的業績作為Nvidia自身訂單簿的即時指標,表明這家晶片製造商的下一報告期可能帶來另一輪大幅增長。這個製造合作夥伴營收47% growth in third-quarter revenue to $95.4 billion的同比增長表明AI基礎設施建設正在加速而非減速,伺服器和相關設備的訂單持續飆升。
Nvidia自身最新業績顯示季度營收增長106%至$96.2 billion。資料中心銷售額增長117%至$89 billion,佔總收入的92%以上。這個非凡的增長率突顯了該公司從一家遊戲晶片設計商轉變為全球AI基礎設施建設的主要受益者,超大規模雲服務提供商和企業客戶競相爭奪有限的供應。資料中心營收117%的增長尤為引人注目,因為它表明需求不僅跟上了Nvidia不斷擴大的產能,而且實際上超過了產能,創造了一個供不應求的環境,使公司能夠維持溢價定價。
這種集中度解釋了為什麼AI基礎設施支出仍然是其盈利前景的最重要驅動力。當超過92%的收入來自單一部門時,公司的命運與相對少數大客戶的資本支出預算密不可分。股東回報提供了另一個支撐,但基本面故事仍然是需求集中和AI支出在當前水平的可持續性。如果即使是少數主要雲服務提供商暫停或放緩其資料中心投資,鑒於公司終端市場缺乏多元化,對Nvidia收入軌跡的影響將是立即且嚴重的。
Nvidia於9月28日授權追加$150 billion庫藏股,使其剩餘計劃達到$235 billion,預計將在2028財年之前執行。回購可以透過減少股本數來提高每股收益,有效地將資本返還給股東,同時使每一股剩餘股份對公司利潤的索取權更大。這個計劃的規模超過大多數標準普爾500指數公司的整個市值,表明管理層對持續現金生成的信心。以目前價格計算,$235 billion授權約佔Nvidia市值的4%,為股價提供了有意義的支撐,因為公司部署其大量自由現金流。
儘管市值龐大,Nvidia的交易價格約為預測收益的20倍,而過去收益約為30倍。這一差異反映了對大幅利潤增長的預期,分析師預測未來幾年將持續實現兩位數的收入增長。這個前瞻性倍數明顯低於過去數字,因為利潤增長如此之快,估值方程式的分母幾乎與股價本身一樣快地擴大。20倍的前瞻性倍數表明投資者已經在定價中計入了顯著增長,但20倍和30倍過去收益之間的差距表明市場預期利潤增長速度將比當前速度快約50%,這是一個激進的假設,幾乎沒有犯錯的餘地。
交易者應該認識到這種依賴性:如果盈利預測轉弱,今天的估值將顯得更昂貴,而無需股價上漲。如果資料中心客戶開始放緩支出或競爭加劇,倍數壓縮可能很嚴重,因為投資者將被要求為一家增長軌跡不那麼確定的公司支付類似的價格。該股的溢價估值幾乎沒有讓人失望的空間。如果前瞻性倍數從20倍降至15倍,即使盈利預測保持不變,也意味著股價下跌25%,這說明了該股對投資者情緒變化的敏感性。
管理層下一季度收入指引為$108 billion,正負2%,毛利率約74%。有趣的是,該指引假設來自中國的資料中心計算收入為零,實際上在規劃時將整個中國市場視為零。這個保守假設提供了緩衝,因為任何中國銷售的恢復都將代表指引數字的純粹上行空間,但它也突顯了公司收入基礎中嵌入的地緣政治風險。74%的毛利指引尤其值得注意,因為它表明Nvidia在擴大產能的同時仍在維持定價能力,這是公司在AI晶片市場持續主導地位的標誌,也是客戶尋求構建大規模AI系統時缺乏可行替代方案的信號。
在圖表上,$240.10是即時參考高點,其次是與$6兆價格標籤相關的約$248-249區域。第二個水平是里程碑算術,而不是既有的技術阻力。持續突破週一高點可能比短暫的盤中飆升提供更強的動量證據,可能觸發來自專注於動量的交易者和程式化交易系統的新一波買盤,這些系統被設定為對整數突破做出反應。$6兆里程碑的心理意義不應被低估,因為它可能吸引大量媒體關注,並可能將新一代投資者帶入該股,進一步推動上漲趨勢。
交易洞察
Nvidia的$6兆里程碑現在是何時的問題,而不是是否的問題。$248-249水平是算術目標;持續突破$240.10將確認動量。然而,收入集中在資料中心AI(佔銷售額的92%)意味著資本支出放緩可能迅速壓縮倍數。密切關注$1080億的第四季度指引和中國風險敞口假設。