

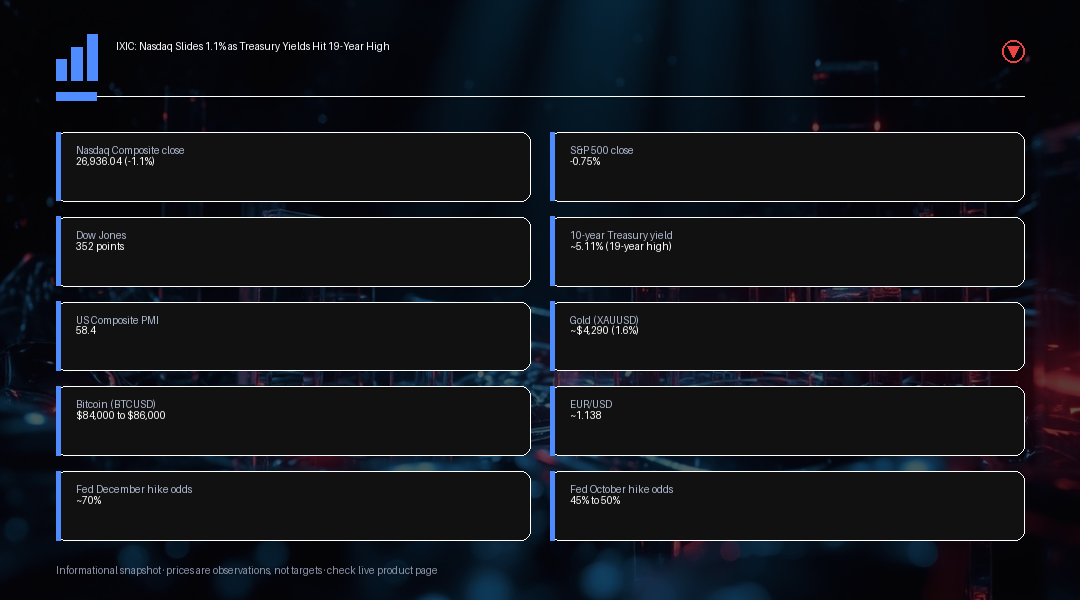
IXIC:那斯達克指數重挫1.1%,美債殖利率創19年新高 那斯達克綜合指數於2026年9月23日星期三下跌1.1%,收在26,936.04點,結束連續兩個交易日創下歷史收盤新高的走勢。優於預期的美國經濟數據重新引發升息疑慮,並將美債殖利率推升至近20年來的最高水準。 此次賣壓範圍廣泛。標普500指數下跌約0.75%,道瓊工業指數重挫約352點,而羅素2000指數的表現則落後於大型指數,顯示規模較小、對利率更為敏感的企業承受了最大的壓力。此次拋售的導火線,是優於預期的美國經濟成長數據:標普全球9月綜合採購經理人指數(PMI)初值升至58.4,創下2021年7月以來新高,顯示經濟活動加速的同時,也帶來了新一輪的通膨壓力。受此影響,10年期美債殖利率急升,收盤時逼近5.11%,盤中最高一度逼近5.14%,創下2007年以來新高。 這波殖利率飆升重塑了市場對聯準會的預期。市場目前預期10月升息的機率約為45%至50%,而聯準會在2026年12月前至少再升息一次的機率則明顯較高,接近70%。這項差異值得留意:市場對於年底前將再升息一次的信心已明顯增強,即便對10月立即升息的信心,仍接近五五波。 週四早盤交易並未帶來太多喘息空間,那斯達克100指數與道瓊指數期貨雙雙下跌約0.1%,投資人正等待川普總統與習近平主席在華盛頓舉行的高規格會晤。市場預期美中貿易休兵延長將是此次會談的首要議題,另外還將討論人工智慧出口限制、半導體供應鏈以及台灣議題,這些議題都將對晶片製造商及其他對中國有重大曝險的科技公司產生直接影響。 在此次高峰會登場前,亞洲市場表現分歧,並未出現全面性的反彈。日本股市因假期休市,中國大陸與香港股市雙雙走跌,澳洲股市則僅小幅上漲,顯示週三華爾街的賣壓並未在整個亞洲區域被一致性地消化。 跨資產類別的走勢,共同訴說著殖利率將維持高檔更長時間、進而重塑市場布局的一致故事。布蘭特原油因與荷姆茲海峽相關的中東緊張情勢持續延燒,價格維持在每桶約$104左右,在強勁的PMI數據之外,又添加了一項新的通膨疑慮來源。美元指數逼近兩個月高點,歐元兌美元跌至約1.138,接近約兩個月來的低點。儘管股市遭到拋售,黃金價格仍下跌約1.6%,跌至每盎司約$4,290附近,原因在於黃金本身不生息,隨著美債殖利率上升,其吸引力也相對下降,而走強的美元則構成第二道逆風,使非美元買家購買黃金的成本更為昂貴。比特幣曾短暫觸及約$87,400、創下1月以來新高,隨後回落至$84,000至$86,000區間,使先前的$82,000壓力區,轉為未來重要的支撐測試點。 川普-習近平高峰會,為這波由殖利率驅動的賣壓再添一層事件風險,因為無論美債殖利率接下來如何變動,只要在關稅水準、科技出口管制,或是這次延長貿易休兵的期限上出現任何意外,都可能使對晶片產業敏感的個股出現劇烈的雙向波動。市場普遍將貿易休兵延長的前景視為溫和利多,但鑑於過去美中談判的基調經常快速轉變,交易者對於預期出現平順結果仍應保持謹慎。與此同時,Meta股價上漲與那斯達克指數整體下跌之間的分歧,也提醒市場,週三的賣壓主要集中在對殖利率敏感的成長股,而非科技業各個角落全面走弱,而個股層面的催化因素,例如Meta由Muse帶動的漲勢,在某些交易日仍足以抵銷總體經濟層面的逆風。週四公布的好市多財報,將是近期判斷借貸成本上升是否已開始滲透至家庭支出的較明確指標之一,這也將有助於交易者評估目前這波由利率驅動的股市重新定價,還有多少延續的空間。 個股表現與大盤走勢出現分歧。儘管科技類股整體走跌,Meta仍因市場對其Muse人工智慧助理的熱情持續不減而上漲約1%,而字母公司(Alphabet)與亞馬遜則是拖累指數的個股之一。市場目前焦點轉向好市多,該公司將於週四收盤後公布財報;市場普遍預期每股獲利約為$6.55,營收約為$949億,此次財報將為交易者提供一項新的觀察指標,判斷在利率仍處於高檔的環境下,消費支出能否保持韌性。這份財報將受到市場密切關注,以判斷利率居高不下的環境是否已開始抑制大額消費支出,這項訊號對更廣泛的消費與零售類股在第四季的表現具有參考價值。
交易洞察
對股票交易者而言,核心問題在於週三的下跌究竟只是連續兩個交易日創新高後的例行獲利了結,還是由公債殖利率走高所驅動、更持續性的估值重新調整之開端,而10年期殖利率朝5.11%推進、盤中高點逼近5.14%的走勢,正是判斷答案的關鍵觀察水準。若殖利率朝該區間進一步走高,可能持續對利率敏感的成長股構成壓力;反之,若殖利率自這波多年高點回落,則將是股市即便已消化較為堅定的聯準會前景,仍能趨於穩定的訊號。近期的催化因素包括川普-習近平高峰會的結果,這將直接牽動晶片製造商及其他對中國有曝險的科技股,以及週四公布的好市多財報,這將有助於確認在利率環境仍處高檔之際,消費支出是否仍具備足夠的韌性。黃金與比特幣同步回落,同時美元走強,反映的是典型的殖利率驅動型風險重新定價動態,而非資金全面撤離風險資產,因此交易者應同時關注美債殖利率與美元指數,將其作為主要的跨資產驗證訊號。若殖利率自目前這波週期高點回落,並搭配川普-習近平會談出現溫和正面的結果,將是最能支持那斯達克指數與整體科技股於近期趨於穩定的催化因素組合。