

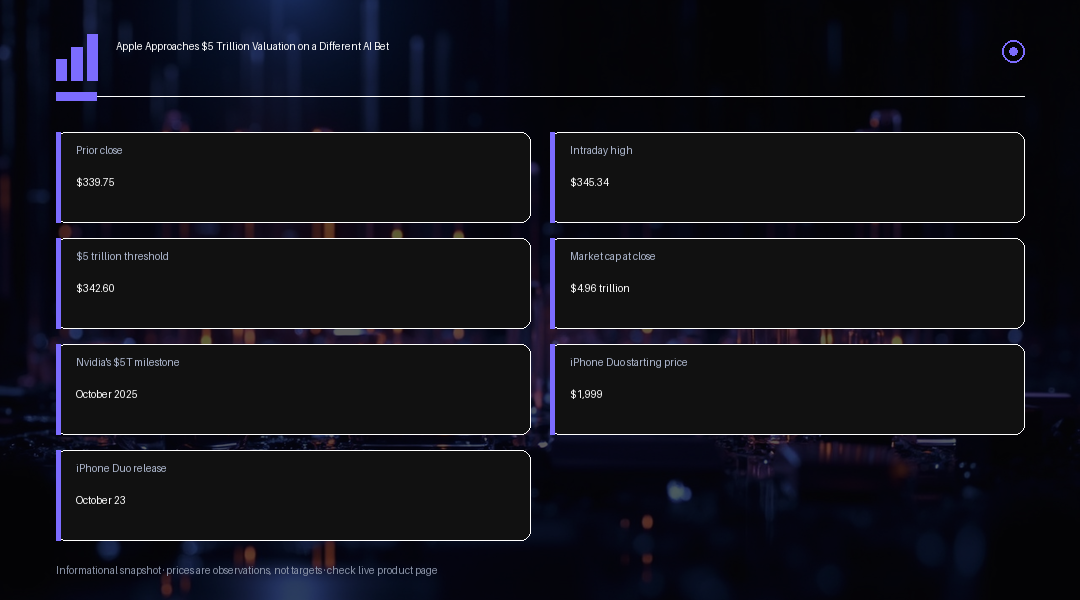
蘋果股價收在$339.75,上漲0.2%,創下近兩個月以來的最高收盤價,公司市值達到4.96兆美元。以目前的股數計算,只要收盤價站上約$342.60,蘋果的市值就會首度在正常交易時段內突破5兆美元大關。盤中蘋果股價一度高見$345.34,使其盤中市值一度超越此里程碑,隨後又回落,這種情況本季已不只一次出現,但至今尚未出現整個交易日收盤站上此關卡的情形。輝達(Nvidia)目前仍是唯一曾經交易於5兆美元之上的公司,於2025年10月首度觸及此水準,凸顯出這個市值層級依然十分罕見。
蘋果與其他大型科技巨頭的不同之處,在於其AI投資的形態。微軟、亞馬遜、Alphabet與Meta持續大舉投入資金興建資料中心、自研晶片與電力產能,此策略已對整個群體的短期自由現金流造成壓力。蘋果則選擇仰賴自研晶片與裝置端運算,將其最新推出的高階Mac Mini與Mac Studio機型,定位為企業客戶用來替代向雲端服務商租用運算能力的另一種選擇。在一場廣受討論的示範中,蘋果將四台Mac Studio主機串連成單一叢集,每台皆搭載M5 Ultra晶片並配備256GB統一記憶體,僅靠一個標準牆壁插座供電,就能運行一個具備兆級參數規模的模型。
蘋果向企業買家提出的訴求相當直接:企業無需持續向雲端服務商支付按權杖計費的費用,而是可以利用自身已擁有的硬體,在本地端執行大量AI運算工作,其中高階配置的售價約為$20,000。目前的障礙在於市場普及率,而非技術能力本身。根據產業追蹤數據,Mac在企業桌上型電腦市場的佔有率僅約4.6%,相較之下Windows則佔逾91%,這意味著蘋果的本地端推論策略,在能夠實質撼動微軟、亞馬遜等同業目前所仰賴的資料中心經濟模式之前,仍有一段艱難的路要走。
此次市值里程碑也恰逢公司領導層交接之際。擁有25年蘋果資歷、曾任硬體工程部門主管的約翰・特爾努斯(John Ternus)於九月初正式接任執行長一職,提姆・庫克(Tim Cook)則在執掌公司約十五年後,轉任執行董事長。這次交接恰好與庫克任內最具份量的產品發表之一同時發生:蘋果首款折疊裝置iPhone Duo,結合7.6吋內螢幕與5.4吋外螢幕,可同時並排執行兩個應用程式。該裝置基本款起售價為$1,999,預購將於10月16日開始,並於10月23日全面上市。
蘋果的訂價能力正同時在多個層面接受考驗。記憶體成本上升(在很大程度上正是由蘋果所對抗的同一波AI基礎建設熱潮所推動)已迫使蘋果本輪將旗下Pro系列iPhone每款機型調漲約$100。即便以蘋果的獲利結構而言,這種規模的零組件成本上升仍是實質的逆風,也讓iPhone Duo$1,999的起售價能否被主流消費者接受、抑或最終僅侷限於願意為第一代折疊機型支付溢價的早期採用者,其結果變得更加關鍵。
圍繞5兆美元關卡的交易,短期內可能持續呈現多空交雜的局面。若日線收盤價確認站上約$342.60,將是真正具意義的里程碑,使蘋果成為史上第二家收盤站上此門檻的公司,但該股已顯示出盤中觸及此水準卻未能守住的情況,因此交易者不應假設首次突破後就能維持。未來數週更值得持續關注的問題在於:企業客戶是否會真正大規模採用Mac叢集方案、iPhone Duo在最初預購熱潮消退後能否維持該價位的需求,以及記憶體成本進一步上升是否會迫使整個產品線再度調漲售價。
更廣泛的競爭格局,也凸顯出這場市值辯論的意義不僅止於單一個股。蘋果如今是史上第二家逼近5兆美元大關的公司,緊追在輝達2025年10月創下里程碑收盤價之後,而這兩家公司代表著對AI價值最終如何被攫取的兩種截然不同押注:輝達押注於驅動大規模訓練與推論的晶片與基礎設施,蘋果則押注於最貼近終端使用者的裝置與裝置端軟體。投資人在權衡蘋果的溢價本益比時,實質上也是在判斷,一套以硬體為核心、強調隱私保護的AI策略,能否獲得過去兩年來湧向基礎建設類股的同等熱情。
執行面的風險集中在今年秋天這段短暫的時間窗口。iPhone Duo於10月16日開放預購、10月23日正式上市,將提供消費者對$1,999折疊機型接受度的首個具體檢驗;任何需求疲軟的跡象,都很可能被市場放在更廣泛的記憶體成本敘事下解讀,因為零組件成本上升目前已在壓縮現有Pro系列的利潤空間。在企業端,Mac Studio叢集方案要獲得實質進展,較可能是橫跨數個季度的長期故事,而非單一財報季就能顯現的結果,因此交易者應將有關企業AI採用情況的評論,視為漸進式的參考資訊,而非能立即推動股價的催化劑。
交易洞察
$342.60附近是用來確認蘋果是否真正達到5兆美元市值、而非僅止於盤中曇花一現的關鍵價位,若能持續站穩在此之上,市場很可能會將其與輝達2025年10月的里程碑收盤相提並論。下檔風險則集中於當前價位的估值敏感度:若10月16日開始的iPhone Duo預購需求令人失望,或有更多證據顯示記憶體與零組件成本上升正壓縮利潤空間,都可能在股價已經大幅上漲之後引發獲利了結賣壓。此外,Mac在企業桌上型電腦市場與Windows之間的市佔差距,仍是橫跨數年的長期壓力,而非近期催化劑,因此交易者應將Mac叢集AI敘事視為緩步推進的結構性故事,而非能立即推動財報表現的驅動力。