

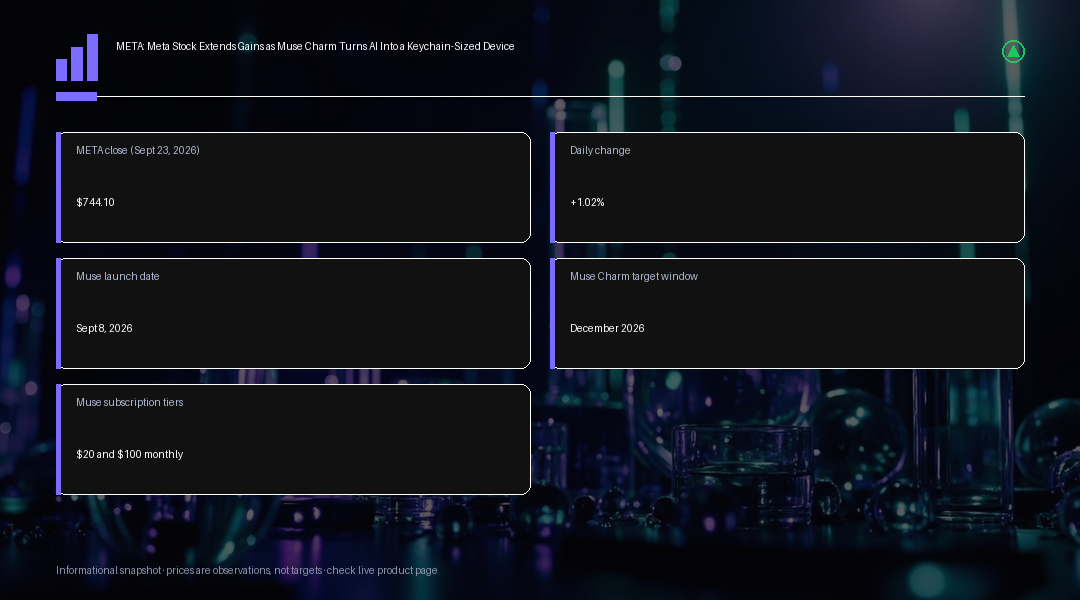
META:Meta股價持續上漲,Muse Charm將AI濃縮為鑰匙圈大小裝置 Meta Platforms股價於2026年9月23日星期三收在$744.10,上漲約1.02%,即便當日那斯達克指數大幅下挫,投資人仍持續肯定該公司將Muse人工智慧助理打造成日常實體產品、而非僅止於另一款應用程式的策略方向。 Muse本身已於2026年9月8日在美國正式上線,使用者可透過iOS、Android、網頁版muse.ai以及WhatsApp使用。這款助理能代替使用者發送電子郵件、預訂旅程、整理財務、訂購商品,並完成其他多步驟任務。Meta除提供免費方案外,也針對重度使用者推出每月$20與$100的訂閱方案,目前初期推廣仍僅限於美國市場。 在Meta Connect 2026大會上,執行長馬克·祖克柏(Mark Zuckerberg)更進一步公布了Muse Charm,這是一款鑰匙圈大小的隨身裝置,配備指紋感應器與小型顯示螢幕,可顯示Muse虛擬形象,並支援即時語音互動。該裝置的設計理念,是讓使用者不需開啟手機應用程式,也不必配戴另一副智慧眼鏡,即可與Muse互動。值得注意的是,Charm目前僅以原型機形式展示,尚非可出貨的正式產品:Meta表示目標是在2026年12月假期期間將該裝置推向市場,但尚未公布價格,且截至展示當下,硬體也尚未準備好出貨。 除了訂閱制模式外,商務交易正逐漸成為Muse故事的第二大支柱。Shopify已透過其Shop Pay系統,在其商家網絡中啟用由AI代理執行的結帳功能,而PayPal也宣布將在其商家群中支援由Muse驅動的結帳服務,使這款助理擁有愈來愈完善的管道可直接完成購物交易。相較之下,亞馬遜則封鎖Muse在其平台上的購物功能,這項決定凸顯出零售業者對於能代替消費者瀏覽與購買商品的AI代理,反應相當分歧。這些商務整合,為Meta指出了訂閱收入之外的未來變現機會,不過該公司尚未公開證實具體的交易手續費模式,投資人應將此視為仍在發展中的敘事,而非已經確立的營收來源。 自9月8日Muse上線以來,Meta股價已大幅上漲,在這段期間內,該公司市值增加了數千億美元,原因是投資人正重新評估多年來龐大的人工智慧支出,並將其與消費性產品逐漸成形的具體證據相互對照。值得注意的是,週三這1%的漲幅,是在美國公債殖利率飆升、科技股普遍遭到拋售的當天出現,這顯示Meta由Muse驅動的敘事,目前的強度已足以抵銷部分壓在整體那斯達克指數上的總體經濟壓力。 更廣泛的競爭格局,對於投資人該如何解讀週三這波漲勢同樣重要。Meta並非唯一積極將AI助理融入日常生活的大型科技公司,但將Muse與專屬實體裝置搭配推出的決定,使其有別於目前仍將助理侷限於手機應用程式或瀏覽器分頁的競爭對手。這項硬體布局存在實質的執行風險,因為消費性電子產品的上市時程經常延宕,或是在定價上讓初期需求受到壓抑,而Meta目前尚未針對Charm裝置公布任何價格。與此同時,Meta已與Shopify及PayPal建立的商務合作關係,為其提供了一條經過驗證的通路,無論獨立硬體業務成熟的速度快慢,都能倚賴這項通路發展,這也有助於解釋為何投資人目前願意暫時忽略尚未解答的定價與出貨時程問題。亞馬遜封鎖Muse在其購物平台上運作的決定,同樣值得在未來數月密切關注,因為這顯示至少有一個主要零售通路守門者,將具代理能力的購物助理視為競爭威脅,而非樂於擁抱的功能,而這種動態可能左右代理型商務在整體零售業擴展的速度。 對投資人而言,更宏觀的解讀是,Meta似乎正朝著打造真正的消費性硬體與商務平台邁進,而非僅是將更多資本持續投入回收時程不明確的資料中心。若這種敘事轉變能持續獲得產品執行成果的驗證,將為市場提供更具體的理由,暫時忽略短期人工智慧資本支出方面的疑慮。然而風險同樣存在於另一個方向。Charm裝置尚未出貨、價格仍未公布,一旦12月的時程延宕,或消費者反應冷淡,都可能迅速削弱目前的市場熱度。亞馬遜封鎖Muse在其購物平台運作所呈現的競爭摩擦,同樣提醒著市場,Meta試圖在消費者與商家之間扮演樞紐角色的野心,勢必會遭到其他同樣需要保護自身商務利益的大型平台挑戰。
交易洞察
對於布局Meta股票的交易者而言,需牢記的關鍵區別在於哪些部分已經正式出貨、哪些仍停留在原型機階段。Muse本身已正式上線,並透過訂閱方案與持續擴大的商家合作關係實現變現,而Muse Charm仍是一款尚未公布價格、鎖定12月假期推出的裝置,這意味著股價的近期走勢,主要取決於執行層面的風險,而非已確認的營收。下一個關鍵催化劑,是Charm裝置具體定價與出貨日期的確認,以及Meta打算如何從代理型商務交易中變現的任何進一步揭露,由於這部分目前仍未確認,一旦明朗化,可能會使股價出現顯著的雙向波動。Meta股價能在整體那斯達克指數因升息疑慮下跌之際持續走高,顯示出其個股層面的獨特強勢,但這也意味著,一旦Muse的敘事停滯,或有競爭平台在硬體布局上迎頭趕上,該股的曝險程度可能高於整體指數。將Meta的走勢,與更廣泛的科技類股價格表現,以及Shopify、PayPal等零售合作夥伴未來幾季公布的代理型商務交易量相互對照,應有助於交易者判斷目前股價的溢價,究竟是由真實的使用成長所支撐,還是已經超前於已確認的基本面。