

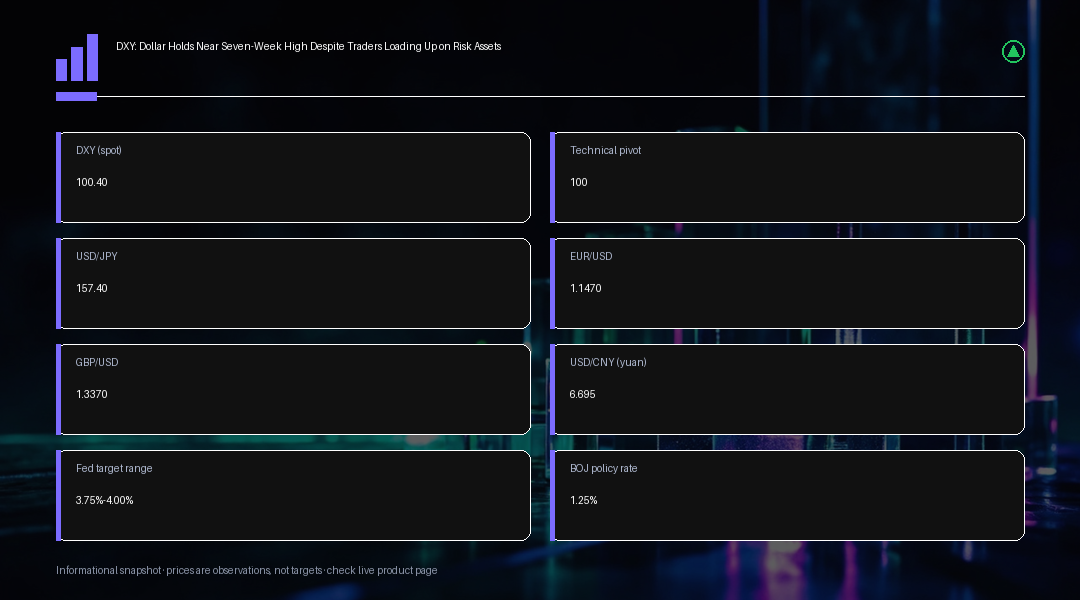
美元指數週二一度逼近七週以來的高點,在100.4附近交易,儘管科技股帶動的風險偏好情緒推升Nasdaq綜合指數創下歷史收盤新高,同時也拉抬了整個亞洲股市。市場數據供應商將指數定位在更接近100.43的水準,本質上呈現持穩至小幅走高的走勢,凸顯出即便風險偏好理應削弱市場對避險貨幣的需求,美元的買盤依然十分堅韌。
通常而言,科技股走揚、Bitcoin走強以及油價走軟,會被市場解讀為削弱美元避險貨幣需求的訊號。然而這一次,交易員反而將焦點放在美國資產仍具備的殖利率優勢上。聯準會本月稍早將目標利率區間調升25個基點至3.75%至4.00%,儘管決策官員暗示對抗通膨的行動尚未完全結束,但期貨市場對於10月是否會再度升息的看法仍接近五五波,部分報價顯示機率約落在53%左右,並未形成明確的一致共識。這種雙向不確定性,足以讓短期美元資產相對於無殖利率的替代資產維持吸引力,也有助於解釋為何即使整體市場情緒改善,美元仍能保持堅挺。
這種殖利率差距最明顯的表現,展現在美元兌日圓匯率上,該匯率在157.40至157.50附近交易,距離三週高點不遠。日本銀行上週將政策利率從1.00%調升至1.25%,但該決議是以7票對2票通過,有兩位委員投下反對票,會後的政策指引也未能充分說服日圓買盤相信進一步緊縮已迫在眉睫。即使在升息之後,華盛頓與東京之間的政策利率差距仍達約2.6個百分點(以目標區間計算),差距之大足以讓以日圓為融資貨幣的套利交易持續進行,也使得該貨幣對利差變動的反應,遠比對升息本身的反應來得敏感。
在其他十國集團(G10)貨幣方面,歐元兌美元守在$1.1470附近,英鎊兌美元則在$1.3370附近交易。這兩種貨幣都避免了更深的跌勢,但也都未能對美元近期的強勢發起有力挑戰,部分原因在於歐洲央行與英格蘭銀行都在應對各自的通膨壓力,卻未能就下一步行動的時機給出更明確的訊號。整體而言,市場目前比較的是各主要央行鷹派程度的差異,而非押注任一方向會出現明確的政策分歧。
唯一逆勢而行的貨幣是中國人民幣,兌美元升值至約6.695,創下2023年1月以來的最強水準。此舉恰逢中國人民銀行在本週中美領導人會晤前,對人民幣升值採取較為寬鬆的態度,顯示人民幣的強勢至少部分是政策促成的結果,而非市場對美元整體走勢單純的判斷。這項區別對交易員而言相當重要:單一貨幣對受政策引導的走勢,相較於全面性的下跌,對美元全球地位所透露出的訊息要少得多。
市場目前的關注焦點,轉向本週即將公布的美國採購經理人指數初值,以及一系列聯準會官員的既定發言排程,市場參與者將密切留意,是否有評論會強化或削弱10月升息的機率。若經濟活動、就業或物價數據轉強,往往會強化美元的殖利率優勢,並支持美元守住已經確立的七週高點;反之,若數據轉弱,尤其是若有跡象顯示,隨著近期原油價格回落,能源驅動的通膨壓力正逐漸消退,則可能削減升息預期,並緩解部分對其他貨幣造成的壓力。
從技術面來看,100這一整數關卡仍是美元指數當前的關鍵支點。若能守住這一水準,將使近期的突破格局維持完整,一旦出現新的催化因素,七週高點仍有機會再度觸及。反之,若指數持續跌破100,將是一項早期訊號,顯示油價走軟與美國公債殖利率走低,正開始蓋過聯準會依然偏鷹派的政策論調,這也將使美元近期相對強勢的走勢,自本輪漲勢展開以來首次面臨真正的技術性考驗。
這樣的格局,其影響也不僅限於外匯市場。美元若能在油價走軟的同時維持堅挺,往往會壓縮黃金等無殖利率資產的表現空間,因為市場對美國利率將維持在較高水準更長時間的預期,會提高持有這類資產的機會成本,即便整體風險偏好正在改善也是如此。反之,若美元指數果斷跌破100,很可能會被市場解讀為風險資產(不僅限於股市)進一步上漲的訊號,因為這將顯示市場已不再為聯準會進一步緊縮的可能性定價。這種跨資產類別的解讀,正是本週採購經理人指數初值與聯準會官員發言,重要性遠高於一般期中數據公布的原因之一。
同樣值得釐清的是,哪些內容已獲證實、哪些仍屬市場解讀。聯準會自身的溝通內容,是將對抗通膨的行動描述為「仍在進行中」,而非以外界某些解讀方式所呈現的明確警告;而美元的殖利率優勢正「戰勝」風險情緒這種說法,屬於對價格走勢的一種解讀,而非任何央行明確宣示的政策目標。交易員也應以同樣的態度看待中國人民銀行對人民幣升值展現出的容忍度:這是在一場備受矚目的外交會晤前所觀察到的市場結果,而非正式宣布、且必然會在會晤後持續不變的匯率政策轉向。
交易洞察
對交易員而言,美元能在Nasdaq指數創下歷史新高之際依然保持堅挺,是這波格局中最值得關注的特徵,這也意味著接下來幾天應將美元指數視為受事件驅動,而非單純的趨勢延續。只要10月升息機率仍接近五五波,回落至100附近的走勢更可能吸引買盤進場,而非直接跌破,尤其是兌日圓匯率,因為約2.6個百分點的政策利差,依然有利於套利部位的維持。若指數確認收在100之下,將是市場天平開始傾斜的首個技術訊號,屆時焦點將重新回到,油價下跌與美國公債殖利率走軟,能否在態度仍未明朗的聯準會之外,發揮更大的作用。本週的採購經理人指數初值與既定的聯準會官員發言,是近期最可能觸發任一方向轉變的因素,交易員也應將人民幣因中國人民銀行政策而走強,視為一則獨立的、由政策驅動的故事,而非適用於其他主要貨幣對的美元全面走弱證據。