

要點:周四納斯達克綜合指數下跌1.3%,損失345點,收於27,193.34,此前兩個交易日曾創歷史新高。OpenAI年化收入接近$50 billion,低於此前流傳的$70 billion,為科技股拋售提供了催化劑。美國期貨顯示周五早盤小幅反彈,納斯達克100合約上漲約0.5%,標普500期貨上漲約0.3%。
周四納斯達克綜合指數下跌1.3%,損失345點,收於27,193.34,此前兩個交易日曾創歷史新高。下跌集中在芯片股,英偉達下跌2.9%,博通下跌4.3%,美光下跌4.8%。盡管整體下跌,約三分之二的標普500股票上漲,表明拋售是狹窄的,由特定擔憂而非廣泛的避險情緒驅動。標普500微跌0.5%至7,765.36,而道指上漲0.1%,凸顯了科技密集型指數與更分散指數之間的分化。損失集中在少數半導體個股意味著盡管更廣泛的市場相對穩定,但主要指數仍受到影響。
OpenAI為科技股拋售提供了催化劑。一份報告指出年化收入接近$50 billion,遠低於此前流傳的$70 billion。涉及雲合作伙伴銷售的會計差異使比較複雜化,因此收入差距並不表明需求突然崩潰。然而,這一差異足以觸發整個市場對AI相關估值的重新評估,特別是與AI基礎設施建設相關的公司。拋售的速度表明AI交易已經變得多么集中,對任何暗示預期可能過高的線索多么敏感。
融資擔憂延伸到OpenAI之外。英偉達支持的澳大利亚數據中心運營商Firmus在周五擱置了其擬議的$5 billion IPO,將轉而尋求私人資本。該公司預期的估值幾乎是8月份融資輪估值的三倍,提醒人們AI的熱情並不保證每個價格都有需求。撤回IPO的決定表明公共市場可能不願意支持最激進的AI基礎設施估值,至少目前如此。這一發展加劇了AI資本支出的緊張情緒,並引發了建設能否以當前速度繼續的問題。
美國期貨顯示周五早盤小幅反彈,納斯達克100合約上漲約0.5%,標普500期貨上漲約0.3%。這些是現金市場開盤前的試探性隔夜漲幅,此前一個交易日納斯達克盡管周四受挫,今年仍上漲約17%。期貨反彈表明一些買家認為拋售是過度反應,盡管漲幅足夠溫和,對後續跟進留有疑問。交易者希望在得出最糟糕拋售已經結束的結論之前看到持續的買入。
國際市場顯示了AI擔憂的全球影響。日本日經指數在早盤交易中下跌約1%,OpenAI投資者軟銀下跌5.4%。更廣泛的東證指數仅下跌0.2%,說明對科技敞口的集中壓力而非廣泛的撤退。韓國和台灣市場因假期休市,限製了即時的區域溢出,但留下了這些市場重新開盤時如何反應的問題。軟銀作為OpenAI的主要支持者之一,是受打擊最大的公司之一,凸顯了AI交易的相互關聯性質。
債券提供了一些緩解,盡管油價仍然昂貴。美國10年期國債收益率在強勁的拍賣需求後穩定在5.23%附近,低於周三的24年高點。較低的收益率可以支持科技估值和黃金等非收益資產,但持續的石油驅動通脹可能限製這種緩解。布倫特原油在周四上漲4%後交易在$103.70附近,使能源成本成為通脹前景的複雜因素。高油價和仍然高企的國債收益率使美聯儲處於困難境地,利率預期仍然是跨市場的共同壓力點。
地緣政治緊張局勢增加了另一層不確定性。特朗普保證在11月中期選舉前不會攻擊伊朗,緩解了即時擔憂,但航運風險對通脹仍然重要。較高的油價傳導至運輸和製造業成本,創造貨幣政策無法輕易應對的次級通脹衝擊。高能源成本和仍然高企的借貸成本使美聯儲處於困難境地,利率預期仍然是跨市場的共同壓力點。黃金上漲1.5%至每盎司$4,200,白銀上漲1.7%至$60.50,因收益率和美元走軟。
美元的漲勢暫停,但沒有放棄其更廣泛的優勢。歐元/美元交易在$1.1226附近,連續第五周下跌,而英鎊/美元在$1.3243附近,美元/日元在158 yen附近。美元走強使美國資產對國際買家來說相對更昂貴,抑製了非美國參與者的需求。這種動態限製了風險資產的上行潛力,即使短期利率預期軟化,因為貨幣逆風持續存在,無論美聯儲下一步做什么。比特幣在短暫跌至略高於$80,000後回升至$82,500附近,表明對風險資產的壓力是廣泛的。
盡管更廣泛的科技股疲軟,個別股票仍找到上漲的理由。Chipotle在星巴克探索收購該連鎖店的報道後跳漲6%,盡管沒有宣布協議。百事可樂盡管下調盈利預期仍上漲3.7%,而Palantir在Goldman Sachs將股票評級上調至買入後上漲2.4%。這些走勢表明,即使在避險環境中,公司特定新聞仍能推動上漲,並提醒人們市場並非普遍看跌。這些漲幅與納斯達克下跌同時發生,表明資金在輪動而非逃離。
利率預期仍然是所有風險資產的共同壓力點。交易員對10月美聯儲加息賦予約17%的概率,對12月加息賦予83%的概率。近期與長期預期之間的分化創造了複雜的背景:10月潛在緊縮的即時壓力已經緩解,但更廣泛的緊縮周期似乎遠未結束。較低的收益率可以支持科技估值和黃金等非收益資產,但持續的石油驅動通脹可能限製這種緩解。未來幾周將揭示美聯儲能否在支持增長和控製通脹之間導航。
周五的焦點轉向消費者和企業指引。密歇根初步情緒數據預期接近47.5,此前為48.1,通脹預期尤其相關。早盤反彈不能解決政策前景,高油價、仍然高企的國債收益率和AI融資擔憂的組合使市場尋找明確的方向性催化劑。納斯達克在周五早盤交易中能否保持在27,000以上將表明拋售主要是頭寸調整事件,而跌破該水平將表明對AI驅動估值的可持續性存在更深擔憂。投資者將同時關註數據和價格行為以尋找穩定跡象。
交易洞察
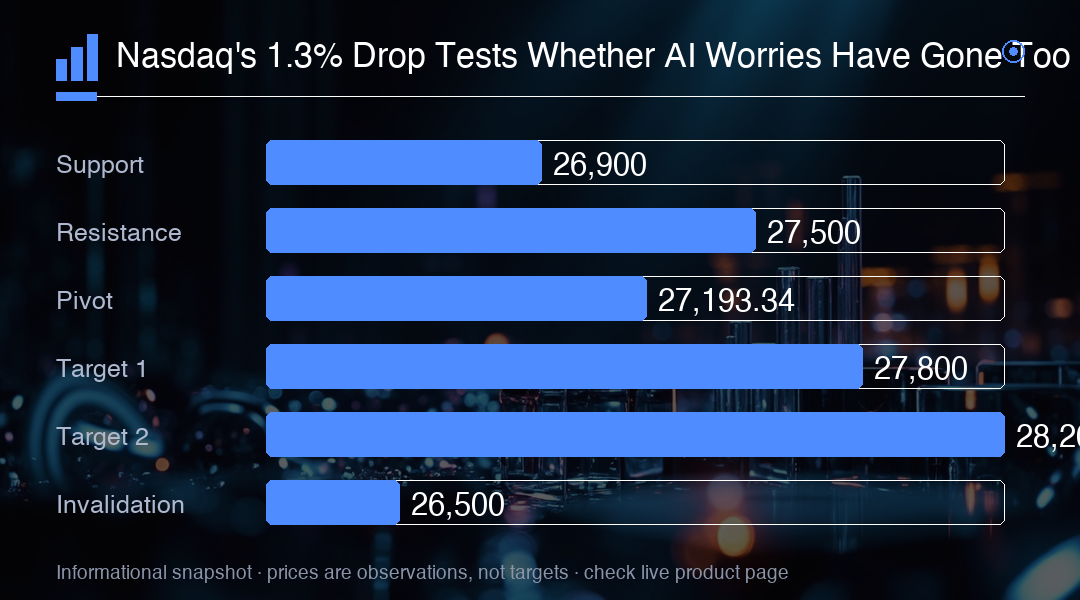
納斯達克1.3%跌幅至27,193.34考驗AI擔憂是否過度,期貨顯示0.5%的小幅反彈。持續突破27,500將確認拋售是過度反應,而未能守住26,900將使反彈失效,使指數面臨重新測試26,500。關註周五密歇根情緒數據和10年期收益率,此前在觸及24年高點後穩定在5.23%附近。