

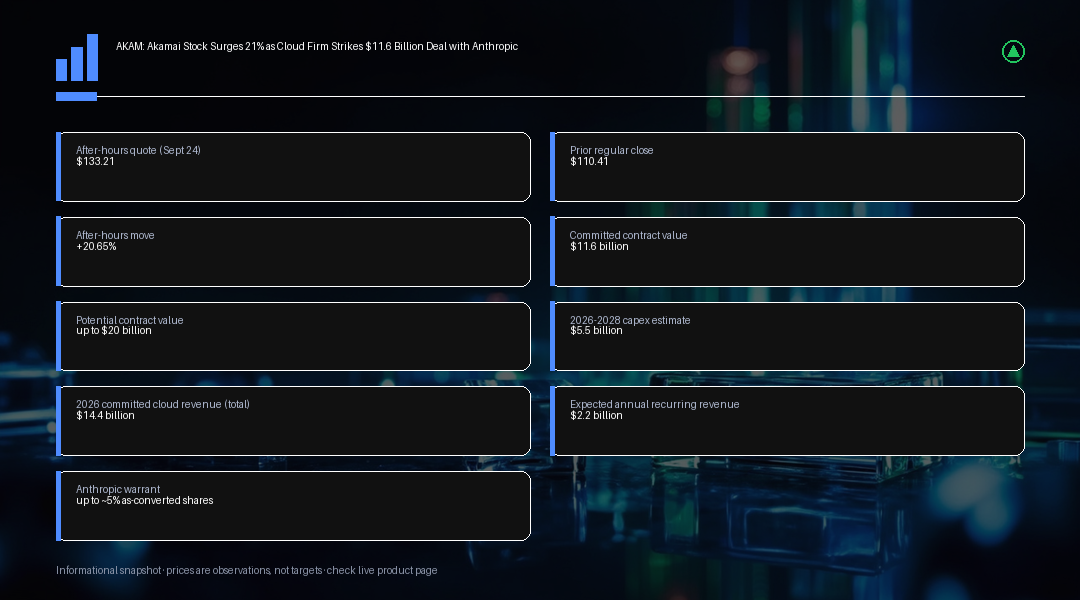
Akamai股價在9月24日盤後交易中大幅飆升,報價約$133.21,相較於正常交易時段收盤價$110.41,漲幅約20.65%。此前該公司揭露,已與Anthropic簽署一份為期七年、金額達$116億的雲端基礎設施容量合約承諾。這項協議擴大了雙方既有的合作關係,並成為Akamai史上最大規模的合約,若Anthropic在雙方同意的條件下行使額外$90億的採購權,合約總價值有望達到$200億。
這筆交易讓Akamai在人工智慧領域成長最快速的客戶之一背後,扮演更重要的角色。Anthropic將運用Akamai的分散式雲端基礎設施與軟體,以支援與其Claude模型系列相關、迅速擴張的運算工作負載。對Akamai而言,能夠拿下業界最大型AI買家之一的訂單,有助於縮小其雲端業務與亞馬遜、微軟及Google等大型雲端服務業者(hyperscaler)之間的差距,後者迄今在AI基礎設施支出上一直居於主導地位。
初期新聞標題大多忽略的一項細節,是Anthropic在此次安排中所獲得的認股權證:這是一種無投票權的可轉換特別股,依轉換後基準計算,最高可轉換為Akamai約5%的普通股,其歸屬(vesting)與初始承諾金額掛鉤,若合約進一步擴大朝$200億上限邁進,則會有額外的歸屬安排。這項認股權證是本次交易中真實存在的經濟條款,對現有股東而言是潛在的股權稀釋因素,但同時也顯示出Akamai為鞏固這段合作關係,願意分享出多少價值。
這筆合約所帶來的實際營收,將遠遠晚於頭條數字才會顯現。Akamai表示,該合約不會對其2026年營收指引造成影響,預期初期營收將在2027年下半年出現,金額約在1.5億至$3億之間,隨後逐步擴大,到2028年底達到年化營收約$17億的水準。管理層將此合約結構形容為容量擴增後即採「照付不議」(take-or-pay)模式,意即Anthropic有義務為已上線的既定運算容量付費,不過這項說法背後完整的合約細節尚未經過獨立審核,目前應視為管理層自行提出的框架描述。
疊加今年簽署的其他雲端基礎設施合約後,Akamai目前的雲端業務承諾總營收約達$144億,該公司預期一旦全面營運,將可產生約$22億的年度經常性收入。若情況如管理層所預期般發展,這將意味著Akamai整體成長格局出現重大轉變,使這家長期被規模更大的雲端競爭對手掩蓋光芒的公司,轉型為AI原生企業更具公信力的基礎設施合作夥伴。
建置這些容量所費不貲。Akamai已預告,與Anthropic合約相關的資本支出,在2026年至2028年期間總計約達$55億,其中約$17億將在2026年第四季支出,主要用於確保記憶體及其他關鍵零組件的供應,接著2027年將支出$31億,2028年再支出$7億,以因應剩餘容量陸續上線。管理層已示警,在此建置期間毛利率可能面臨暫時性壓力,因為資料中心、設備與電力都必須先行到位,相應的營收才能全速實現。
Akamai同時將電力需求視為衡量規模的指標,估計其近期簽署的AI雲端合約將需要95至105百萬瓦(MW)的容量,一旦全面達產,預期基準約為每百萬瓦年營收$2,200萬。這些數字並未經過本次分析所查核的第一手資料獨立驗證,在進一步揭露之前,應視為公司自行揭露的估計值,而非已獲確認的事實。
這筆交易也必須放在更廣泛的AI基礎設施支出競賽背景下解讀:目前所有主要雲端服務業者,以及如今多家專業基礎設施業者,都在競相與少數幾家有能力大規模消耗運算容量的前沿AI實驗室簽署長期運算承諾。Anthropic加入了今年已簽署數十億美元規模基礎設施協議的AI開發商行列,而對Akamai這種規模的公司來說,即便只拿下這波支出的一部分,其變革性也遠非規模大上許多倍的大型雲端服務業者所能相比。這種稀缺性動態(僅有相對少數的AI買家擁有龐大運算需求)正是投資人願意如此迅速獎勵此類頭條合約消息的部分原因,即便相關營收尚未反映在財報數字上。
這筆交易同時也引發一系列問題,隨著合約細節在未來幾季逐漸明朗,這些問題的重要性將日益提高。其一是客戶集中度風險:如此規模龐大的單一七年期承諾,將Akamai未來成長的相當一部分,與單一客戶Anthropic能否持續成功及其資本狀況緊密綁定,投資人除了關注Akamai自身的執行力外,也需要追蹤Anthropic本身的募資與營收軌跡。其二是執行風險:在多年期時程內建置95至105百萬瓦的專屬容量,是一項規模龐大的營運工程,若2026年至2028年的資本支出時程出現任何延遲,很可能拖延目前預期於2027年下半年啟動的營收爬升進度。
就目前而言,市場對此項公告的反應明確偏向正面,單一盤後交易時段內即推升Akamai股價上漲約五分之一。這波重新定價能否維持,恐怕較不取決於$116億這個頭條數字本身,而更取決於Akamai能否乾淨俐落地執行建置計畫、認股權證與未來任何合約修訂最終將如何完整揭露,以及其2026年雲端基礎設施帳上承諾的約$22億年度經常性收入,能否依管理層設定的時程開始反映在財報數字中。
對於一家多年來一直在大型雲端服務業者陰影下競爭的雲端基礎設施企業而言,能與AI業界備受矚目的客戶之一,簽下如此規模的頭條合約,無疑是一項重要的信心投票,儘管實際的財務回報,將需要以年為單位、而非以季為單位,才能反映在Akamai的財報數字中。市場的盤後反應,與其說是反映Akamai近期獲利前景的任何改變,不如說更多反映的是對這段長期發展軌跡的樂觀態度。
交易洞察
$116億、為期七年、且有望上看$200億的頭條數字,是Akamai盤後股價飆漲的原因,但交易者不應將其解讀為立即性的獲利催化劑。Akamai已表示,這筆交易不會對2026年營收指引造成影響,實質貢獻預計要到2027年下半年才會出現,更全面的爬升則要等到2028年底。頭條承諾金額與現金流時程之間的這道落差,正是股價盤後急漲必須被視為Akamai多年期成長故事重新定價、而非近期財報數字即將飆升確認訊號的原因。Anthropic所獲得、依轉換後基準計算價值最高約占Akamai股份5%的認股權證,一旦更多合約細節公開,也值得作為股權稀釋因素持續關注。追蹤AKAM股價、關注後續財報更新的交易者,應聚焦於2028年前的資本支出執行狀況、「照付不議」結構能否如描述般維持,以及這筆交易如何疊加在Akamai其他2026年雲端基礎設施合約之上,後者的承諾營收總額已達約$144億。