

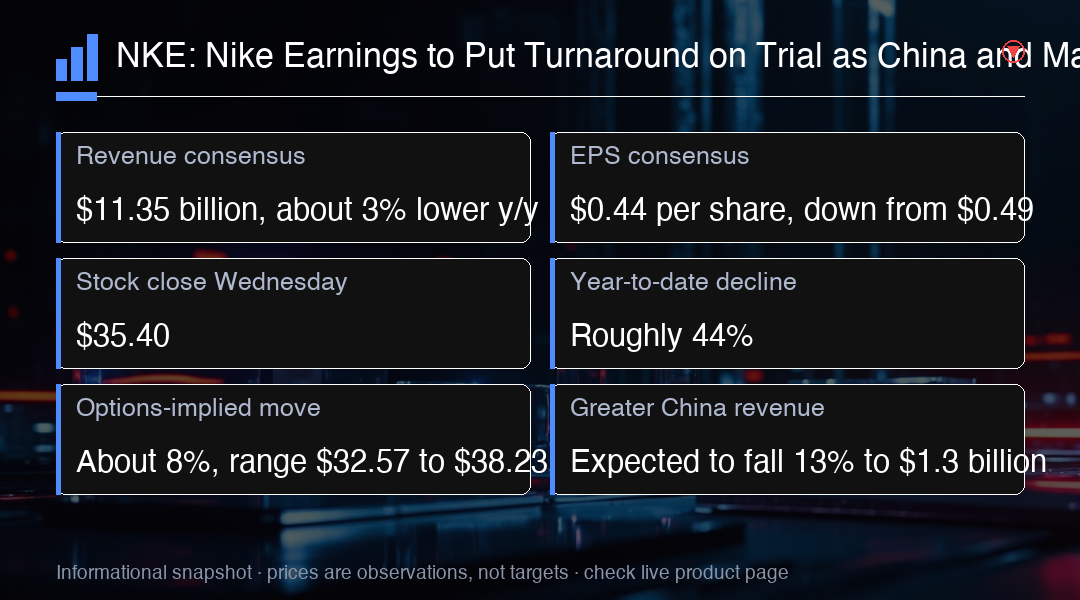
耐克NKE将于周四收盘后发布2026财年第一季度财报,华尔街预期营收为$113.5亿,同比下降约3%,每股收益为$0.44,低于此前的$0.49。对这一规模的品牌而言,3%的营收下滑意味着实打实的绝对销售额减少,而非可忽略的尾数;更低的盈利数字也显示压力被预期会同时触及利润表上下两端。因此市场共识把这份财报框定为一次企稳测试,而非增长事件。
该股周三收于$35.40,今年累计下跌约44%,处于约十年前才见过的水平附近。期权市场隐含财报日约8%的波动,将财报后的即时区间置于32.57至$38.23附近。整整一年如此陡峭的跌幅,压缩了投资者愿意为结果背书的范围,因为市场已经把该品牌按结构性疲弱而非单一疲弱季度重新定价。
因此,温和的表面超预期可能并不足够。投资者希望看到证据,证明CEO Elliott Hill的Win Now重组正在稳住需求、清理过量库存,并在近两年进展不均之后重建产品管线。超预期与重组之间的落差在此很关键:共识超预期只说明本季达到了一个已被下调的门槛,而财报中的经营信号才说明接下来的两个季度是否会好于上一个。
大中华区营收预计将下降13%至$13亿,此前一个季度已出现两位数下滑。耐克一直面临大幅折扣、产品组合老化以及安踏和李宁等更强的本土竞争者。连续第二次陡降之所以重要,是因为它移除了少数足以抵消其他市场疲弱的增长引擎之一,也表明区域性重置所运行的时钟比重组的其余部分更长。投资者反复将中国下滑视为结构性而非周期性。
北美与批发业务提供了更令人鼓舞的对照。北美营收上季度增长3%,批发销售也随耐克修复与此前在直营转型中被降级处理的零售商之间的关系而增加。批发的恢复之所以重要,是因为它表明过去两年的渠道冲突正在消解,也因为批发出货与耐克自有渠道承载着不同的利润率结构。
耐克直营仍是战略中尴尬的一面。直营营收上季度下降7%,数字销售下降12%,说明通过自有渠道销售更多商品并未自动带来更强的消费需求。两者之中数字指标更为尖锐,因为线上原本被预期是最容易扩张的渠道。它也收窄了转型的逻辑,因为更弱的直营关系移除了当初支撑这一转变的定价与客户数据优势。这种张力正是本季度直营数字比表面营收更值得留意的原因。
耐克此前指引第一季度毛利率在连续七个季度同比承压的基础上略有改善。这使得毛利率表现成为检验降价减少、库存纪律与成本控制是否开始奏效的最清晰试纸。毛利率是重组要么显现要么不显现的那一行,因为定价、产品成本与渠道组合三者都在此同时显形。
比较时需要谨慎。上季度报告毛利率跃升至49.2%,同比上升890个基点,但几乎所有改善都来自约$9.86亿的关税退税这一项。剔除这项一次性收益后,基础毛利率为40.2%,同比下降约10个基点。报告口径与基础口径之间的落差,是整份财报中最具误导性的数字,也是最容易被误读的数字。
下一个大催化剂可能是耐克在11月中旬的投资者日,届时新任CFO Dave Denton与更广泛的管理团队预计将给出更清晰的复苏时间表。具体日期尚未由耐克的投资者关系日历确认。投资者日本身也带着风险:它会令管理层必须对带有日期的目标作出承诺,而错过公开时间表的重组,通常比从未设过时间表的重组受到更重的惩罚。
在股价下跌44%之后,预期已经很低。周四的财报必须显示耐克的复苏正在变得可衡量。中国仍是这场竞赛中最难的部分。低预期在财报中是一把双刃剑:它移除了令人失望的结果本会带来的大部分下行,但也同时提高了真正能推动股价所需证据的标准。
盈利共识、中国营收、股价跌幅与关税退款等数字都站得住脚。关键的修正是隐含波动的算术:从$35.40算起8%的波动约为32.57至$38.23,而不是最初引用的、更宽的33至$39区间。这个差异单独看很小,但它是区间对称与区间悄悄假设上行空间大于波动定价所隐含之间的差别。
对交易者而言,本次格局是一次低预期、二元结果的事件。剔除关税后毛利率超预期,加上中国趋势企稳,可能带来一轮急涨;而基础毛利率再承受一个季度的压力,则很可能令跌势延续,并把失守的$32.57底部重新带回视野。基础毛利率这一行,而不是表面数字,才是财报前与电话会上都值得关注的指标。
交易洞察
关注剔除关税后的毛利率,而非标题数字。986百万的退税扭曲了对比,因此基础毛利率趋势才是真正的信号。收盘回升至$38.23以上将确认转型论,跌破$32.57将延续跌势。需针对财报前后的跳空风险调整仓位。