

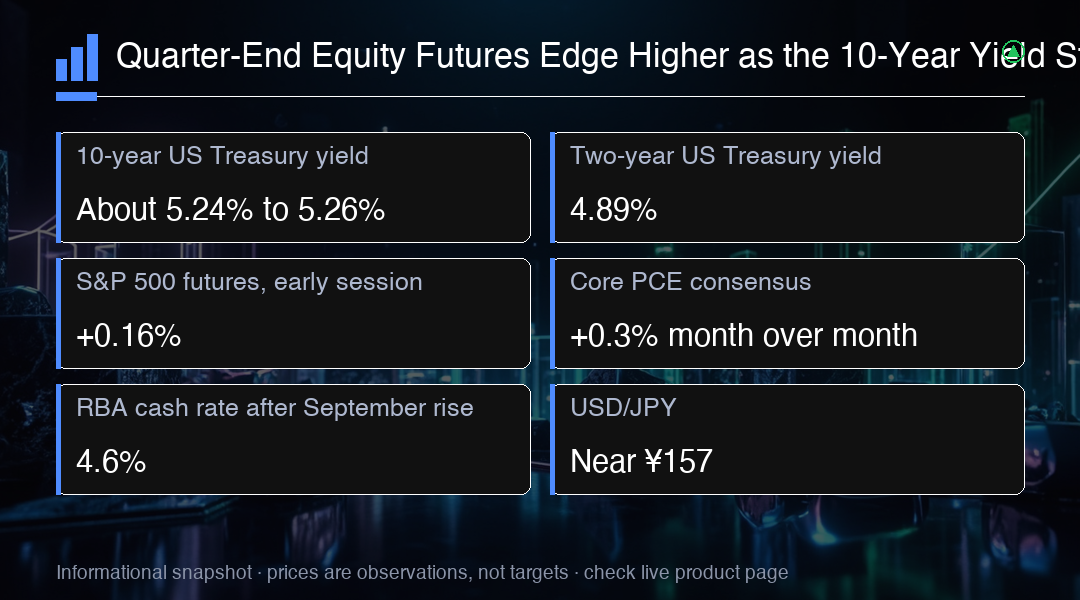
美国股指期货以偏强的姿态结束了这个季度,而压力则来自国债市场。在本季度最后一个交易日的早盘快照中,标普 500 期货上涨 0.16%,10 年期美国国债收益率维持在 5.24% 至 5.26% 附近,接近 2007 年以来的最高水平。平静的股指行情与昂贵的债市之间的这种落差,是当日最鲜明的特征;这也解释了为什么当天既定的事件,比一次例行的季末收盘更受重视。换句话说,股指与债券这两个市场在同一段时间里,给出了两种并不一致的价格信号。
这一段涨幅并不算大。在同一份早盘交易快照中,纳斯达克期货上涨 0.13%,道琼斯期货也小幅走高。这种幅度的波动对股指期货来说很常见,应当被读作现货开盘之前的仓位布局,而不是一次决定性的风险偏好转向。在真实的现货订单进场、或者宏观数据落地之前,指数合约在早盘经常维持在接近持平的位置;而 8:30 a.m. ET 的通胀数据,预计要做的正是这件事。
真正的重新定价,其实发生在利率这一端。9 月 29 日的美国国债收益率曲线显示,2 年期国债收益率为 4.89%,10 年期为 5.26%;而同日稍晚的一份市场快照,把 10 年期定在 5.2383%。逐一指明每一个期限之所以重要,是因为前端与长端传递的信息并不相同。锚定在 4.89% 附近的 2 年期收益率,让政策预期保持紧绷;与此同时,长端正在吸收期限溢价、政府供给,以及能源驱动的通胀风险。
10 年期收益率在 9 月累计上涨了接近 50 basis points,对一个基准指标在单月之内的变动来说,属于幅度很大的一步。投资者列举的驱动因素包括通胀读数、沉重的政府借款,以及居高不下的能源成本。从机制上看,更高的收益率会抬高企业的融资成本,并降低遥远利润的现值,这正是对估值偏高的股票保持谨慎的标准论据。这是一套关于估值压力的论证,而不是一个关于指数必然下跌的预测。
即时的考验按计划在 8:30 a.m. ET 到来,届时将公布 8 月的个人收入与支出数据,其中包含个人消费支出价格指数。市场一致预期核心 PCE 环比上升 0.3%。撰写本文时,结果尚未揭晓;而反应机制是方向性的,并不剧烈:偏热的读数往往会推高收益率并压制股指期货,偏软的读数则往往会缓解前端所承受的即时压力。投资者同时也在关注更远一些的劳动力市场数据。换句话说,在数据真正落地之前,市场对结果的偏好方向本身就已经是一个可以被观察到的变量;而偏热与偏软各自对应的,是前端与长端的不同反应。
在安静的期货行情之下,股市仍然是被盈利增长,以及围绕人工智能投资的热情托着。投资者看起来是在为“企业利润能够跑在资金成本上升的前面”这个想法定价;而股指期货被形容为有韧性,而不是防御姿态。这是一个正在运作的假设,而不是一个已经落定的结论。即便利率处于高位,即便指数的即时反应看起来温和,它仍然会压制估值倍数;而在折现率贴近多年高位的情况下,季末的上涨并不能解决估值究竟还能承载多少的问题。换句话说,市场此刻押注的是盈利能够跑赢利率,而不是利率本身已经见顶。如果这个假设被证伪,估值倍数就会先于盈利预期作出调整。
日本贡献了亚洲最强的一个股市交易日。在 9 月 30 日的早盘快照中,日经指数上涨 2.1%;而稍晚的一份市场数据读数,按其自身的时间戳显示该指数上涨 1.28%,这正好提醒人们盘中数字变化得有多快。即便如此,日经指数本月累计仍有望上涨约 0.8%,而季度层面收跌 4.7%。日本国债收益率在多年高位附近徘徊,因此那里的股市同样是与昂贵的资金并行上涨,而不是因为资金昂贵才上涨。
中国依然是那个显眼的后进者。沪深 300 在早盘交易中小幅上涨 0.2%,但在整个季度内仍有望下跌约 13%;这将是该国疫情封锁最严重时期以来最弱的一个季度。该地区单个交易日的百分比变化很快,因此方向比任何单一时点的读数都更能说明问题。在欧洲,股指期货显示开盘偏强,而国债收益率维持高位;这种组合,描述了整个季度发达市场的情况。换句话说,这个季度的共同主题是资产价格在上涨,而融资成本并没有跟着下降;任何把这个组合读作全面宽松的判断,都与债市的表现不符。
澳大利亚也发出了自己的通胀警报。8 月的消费者价格同比上升 4.0%,高于此前的 3.5%,燃料是一个明显的推动因素;而澳大利亚储备银行在前一天已把现金利率上调至 4.6%,加息 25 basis point,达到 15 年高位。细节同样重要:核心的 trimmed-mean 指标低于预期,这不支持“通胀压力在每一个主要经济体都在无上限加速”这种简单读法。换句话说,澳洲的通胀路径并不是一个完全单向加速的故事。
美元在 9 月累计上涨约 2%,欧元与英镑当月均下跌约 2.4%。早盘快照中,EUR/USD 交易于 $1.1336 附近。USD/JPY 接近 ¥157,低于它在 9 月里的高点,干预担忧从月末的低位为日元提供了支撑;尽管如此,日元当月仍有望兑美元下跌约 1.7%。在这两个货币对上真正起作用的,是利差,而不是情绪。换句话说,这两个货币对的走向是由利差算出来的,而不是由当天的情绪算出来的。
大宗商品是跨资产图景的第三条腿,而它们并没有在强化通胀回落的叙事。早盘快照中,布伦特原油报 $103.16,美国原油报 $89.49,中东供应中断的担忧被列为支撑因素。同一份快照中,现货黄金位于 $4,171.93 附近;对一种不付息的资产来说,更高的收益率与更强的美元都是逆风。同日有一项报价显示比特币在 $82,925 附近交易;而对于那里的任何技术支撑位说法,在被当作事实之前,都需要先说明所采用的方法论。换句话说,能源与贵金属这条线,并没有为通胀回落的故事提供任何帮助。
当日规模最大的既定公司事件是美光,它将在美股收盘之后公布第四财季业绩,电话会议时间为 Mountain Time 下午 2:30 p.m.。投资者关注的,是这份财报对于内存定价、高带宽内存需求、盈利能力以及资本开支会给出什么说法;而在发布之前,这些都不为公众所知。周二个股行情对失望的容忍度很低:Fair Isaac 下跌约 26.5%,被称为该公司有史以来最大的单日跌幅;而 Carnival 在上调全年盈利指引之后,股价一度上涨 14%。
交易洞察
要盯的是 10 年期美国国债收益率,而不是指数点位。把 5.24% 至 5.26% 当作决策区间:持续升破区间上端,特别是在 8:30 a.m. ET 的 PCE 数据公布前后,往往会压制股指期货;而一旦从该区间回落,就给股票行情留出了空间。在通胀数据与美光盘后报告这两个时点周围,都要按跳空风险来控制头寸规模,并且把季末期货的强势视为暂时状态,直到现货收盘给出确认。