

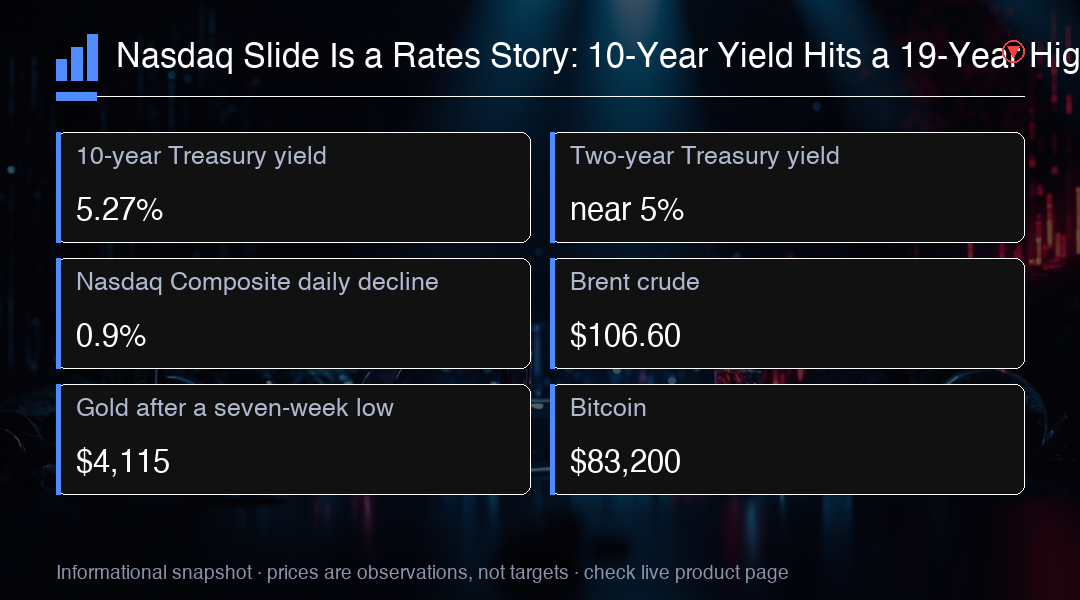
纳斯达克综合指数周一跌 0.9%,全天下挫 0.92%,在美国三大指数中表现最弱。标普 500 跌 0.8%,道琼斯跌 0.7%。这个次序有意义。当三个指数同跌、而对利率最敏感的那个跌得最重,问题几乎从来不是盈利,而是资金的价格,而本周资金价格走了很长一段。
10 年期国债收益率升破 5.27%,为 19 年来最高,两年期收益率逼近 5%。市场目前预期到 2027 年中美联储还有三次加息,这条路径几个月前还并非基准情形。更高的收益率抬高施加在每一美元未来盈利上的折现率,而久期较长的科技股估值所承载的远期现金流,几乎比盘面上其他任何标的都多。周一的下跌就是这套算术在一个交易日内被重新计价。
油价是利率路径改变的原因。周二布伦特原油在 $106.60 附近交易,华盛顿与德黑兰的谈判没有突破,油价维持在 $106 上方。昂贵的能源直接传导到运输、制造与工资决策,供给冲击就是这样变成持续性通胀问题的。一家央行若要透过这层去看,等于在与大量证据辩论,所以市场没有与之辩论,而是把紧缩计入了价格。
英伟达是当天的平衡力量,在把回购规模以创纪录的 $150 billion 扩大之后上涨近 2%,可用额度到 2028 财年约为 $235 billion。对一家手握如此多现金的公司来说,回购是它能就自身估值发出的最干净信号。这仍然不够。这项公告只是限制了纳斯达克的跌幅,没有扭转跌幅,这告诉你当天债市的手有多紧。
英伟达之外的损失更直接。英特尔跌 5.7%,闪迪跌 3.7%,Meta 跌 4.8%。MongoDB 的首席执行官转投 Meta、向 Mark Zuckerberg 汇报之后,股价重挫逾 18%。一条人事消息就在一个交易日内抹掉一家软件公司五分之一的市值,这是一次有用的提醒:低利率环境一直在对估值倍数做什么。便宜的资金让关键人物风险安静地待在价格里,更高的收益率把它重新摆到明面上。
亚洲隔夜把同一个问题传了下去。日本、韩国与澳大利亚债券收益率上升,股市普遍走低,中国的主要在岸指数仍贴近一年低位。有报道称华盛顿可能禁止中国部件进入美国数据中心,这为一条已经把人工智能硬件当作战略资产的供应链再添一层约束。该报道尚未证实,市场把它当作标题风险而不是既定政策,但方向已经足够清楚,交易员因而在中国硬件相关标的中保留了风险溢价。
美元正走向月度上涨,交叉货币对把这一点显示出来。EUR/USD 在 $1.1367 附近,USD/JPY 维持在 157.30 附近,AUD/USD 停在 $0.7012 附近,等待澳洲联储的决定。澳洲联储加息已被完全计入,因此加息本身信息量有限,与它一同给出的指引才有。对一个已经在重新定价全球利率路径的市场来说,一家在国内需求稳健的情况下仍顶住不松手的央行,向交易员传达了政策利率本身给不了的东西。
黄金在下跌约 4% 触及七周低点后企稳于 $4,115 附近,比特币曾短暂跌破 $83,000,随后在 $83,200 附近交易。两者在此仅作为市场背景呈现,而非方向判断。它们显示的是同一股宏观力量贯穿所有资产:更高的实际收益率。黄金 4% 的跌幅发生在 10 年期收益率 19 年最高的时刻,比特币跌破 $83,000 也发生在同一个时间窗。$82,000 这个前支撑仍然重要,因为有序回调与突破失败之间的差别,通常就是一个守得住的位置。
现在由日历接管。美国职位空缺数据周二公布,为本周的劳动力需求给出第一份有意义的读数。周三是个人消费支出通胀数据,周四是 ISM 制造业,周五非农收尾。经济学家预期新增就业约 85,000 人,失业率约 4.1%。表面上看是一个偏软的组合,而本周反应函数之所以比标题数字更重要,恰恰因此。
情景是双向的。强劲的职位空缺数据可能推高收益率,为美联储进一步收紧提供理由。偏热的通胀或稳健的就业会压制对利率敏感的科技股,也正是它们领跌周一。偏软的数据会给纳斯达克喘息空间,因为劳动力市场降温同时能源价格黏住,是唯一一种既能缓解折现率、又不重新点燃增长恐慌的组合。数据落地之前没人知道来的是哪一个,而整个板块的持仓状态却像是在押强的那一个。
美光将在周三收盘后公布第四财季业绩,期权价格隐含的波动幅度约为 7%。这个数字反映的是投资者如何为这件事定价,而不是对股价落点的预测。真正要紧的是毛利、资本支出与高带宽内存需求,因为这三条线决定人工智能基础设施的盈利能否以足够快的速度复利增长,以支撑整个板块当前承载的估值。在当前收益率水平下,市场要求的增长更多,不是更少。
交易台给出的结论很窄。本周纳斯达克作为一个利率工具在交易,日历上的每一个催化剂都喂向同一个变量。把 10 年期在 5.27% 上方、两年期在 5% 附近看作股票故事的阻力对:那里的压力持续,周一的下跌就成立;收益率回撤,指数才有可以回头交易的空间。英伟达到 2028 财年 $235 billion 的回购额度是情绪的下沿,不是催化剂。在就业与通胀数据落地之前,下游所有东西的价格都由债市来定。
Trading Insight
MC Markets 把当前纳斯达克的疲弱读作一次折现率事件,而不是盈利事件,这个区分对本周指数的行为很重要。在 10 年期收益率高于 5.27%、到 2027 年中还有三次加息被计入的情况下,纳斯达克综合指数实际上在交易债市对前路的看法。最干净的跟踪标的就是收益率这一对:如果 10 年期守在其 19 年高位之上、两年期维持在 5% 附近,造就周一 0.9% 下跌的条件就继续成立。偏软的劳动力与通胀数据可以缓解压力并给指数留出修复空间,而稳健的数据会让折现率维持高位。周一还显示下行并非均匀分布。英伟达创纪录的 $150 billion 回购扩容把可用额度提升到 2028 财年约 $235 billion,限制了指数跌幅但没有扭转它;MongoDB 因一条人事消息下跌 18%,则说明当资金不再便宜时关键人物风险重估得有多快。对交易员而言,这主张把纳斯达克敞口当作本周数据期内的宏观头寸来对待,而不是一次选股练习,并留意美光周三盘后的报告,期权价格为其隐含的波动约为 7%。这是对指数如何交易的观察,不是投资建议。