

POINTS CLÉS : Samsung Electronics a prévu un bénéfice d'exploitation du troisième trimestre de 107.4 trillion won, environ $80 billion, en hausse de 783% par rapport à l'année précédente. Le chiffre d'affaires devrait atteindre 195 trillion won, en hausse de 126.6% en glissement annuel, impliquant un ratio de bénéfice d'exploitation d'environ 55%. Les actions ont glissé de 0.2% en début de négociation jeudi malgré la flambée des bénéfices projetés, restant plus de 25% sous le plus haut record de June.
Les prévisions préliminaires marquent une reprise dramatique pour le fabricant de puces sud-coréen, qui avait souffert d'une faible demande de mémoire et de dépréciations d'inventaire au cours des trimestres précédents. Le bénéfice d'exploitation mesure les revenus de l'activité avant intérêts et impôts, et il est distinct du revenu net. L'augmentation de 783% en glissement annuel reflète à la fois un effet de base déprimé par rapport à l'année précédente et une accélération marquée de la tarification de la mémoire tirée par la demande liée à l'IA. Les prévisions de jeudi ont également montré une augmentation de 20% par rapport au trimestre précédent, soulignant l'élan qui se construit au sein de la division semi-conducteurs.
Le chiffre d'affaires devrait atteindre 195 trillion won, en hausse de 126.6% en glissement annuel. Ces chiffres impliquent un ratio de bénéfice d'exploitation d'environ 55%, calculé en divisant le bénéfice d'exploitation par les ventes. Un bénéfice croissant beaucoup plus vite que le chiffre d'affaires montre à quel point le cycle de la mémoire a amélioré la capacité de génération de bénéfices de Samsung. L'expansion du ratio de bénéfice suggère que l'entreprise a une sensibilité opérationnelle significative, ce qui signifie que chaque won supplémentaire de chiffre d'affaires se répercute sur le bénéfice à un taux élevé une fois les coûts fixes couverts.
Les actions ont glissé de 0.2% en début de négociation jeudi, malgré un doublement approximatif cette année. Elles restent plus de 25% sous le record de June. La réponse retenue suggère que les investisseurs évaluent la durée pendant laquelle une rentabilité exceptionnelle peut durer, une grande partie de l'amélioration des bénéfices étant déjà intégrée dans les prix. Lorsqu'une action a déjà fortement progressé, même des prévisions de bénéfices extraordinaires peuvent ne pas générer d'achats supplémentaires si les résultats confirment simplement ce que le marché avait déjà anticipé.
L'essor s'étend au-delà des puces spécialisées pour l'IA. Des offres serrées de mémoire DRAM et NAND conventionnelles ont contribué à augmenter les prix en parallèle de la demande de mémoire à large bande passante, ou HBM. La DRAM prend en charge les tâches de calcul actives, la NAND stocke les données, et la HBM fournit l'accès rapide aux données requis par les processeurs IA avancés. La convergence des pénuries à travers les trois catégories a créé un environnement de tarification qui profite aux producteurs de mémoire de manière générale, plutôt que de concentrer les gains sur une seule ligne de produits.
Les expéditions de bits HBM de Samsung ont augmenté de près de 50% par rapport au trimestre précédent, la HBM4 apportant une contribution croissante. Les expéditions de bits mesurent la quantité de capacité de mémoire livrée, plutôt que le chiffre d'affaires. La croissance rapide des expéditions de bits indique que Samsung bénéficie non seulement de prix plus élevés mais aussi de volumes en expansion, ce qui ensemble entraîne la forte augmentation du bénéfice d'exploitation. La HBM4 représente la prochaine génération de mémoire à large bande passante, et sa contribution croissante suggère que Samsung maintient sa position concurrentielle dans le segment le plus avancé du marché de la mémoire.
Des prix de mémoire plus élevés compriment également les activités grand public de Samsung. Les analystes estiment les pertes dépassant 1 trillion won dans sa division smartphones et électronique grand public. Les composants qui renforcent les bénéfices des semi-conducteurs peuvent simultanément augmenter le coût de fabrication des téléphones et autres appareils, laissant la performance du groupe de plus en plus dépendante des bénéfices de la mémoire. Cette dynamique crée un paradoxe où la même force qui entraîne des bénéfices record dans les semi-conducteurs sape également la rentabilité dans d'autres divisions, rendant les bénéfices globales du conglomère plus cycliques et concentrés.
Un won sud-coréen plus fort ajoute une autre complication. Les ventes à l'étranger libellées en dollars se traduisent par moins de wons lorsque la monnaie locale s'apprécie, réduisant potentiellement les bénéfices rapportés. Cela rend les taux de change pertinents en parallèle de la demande de puces, en particulier pour évaluer si les prévisions des analystes laissent suffisamment de place pour la pression monétaire. Samsung génère une partie substantielle de son chiffre d'affaires à partir des exportations, ce qui signifie que les fluctuations des taux de change peuvent avoir un impact matériel sur la valeur traduite des ventes à l'étranger et la compétitivité de ses produits sur les marchés étrangers.
Les résultats détaillés arrivent le October 29, incluant les bénéfices par division et une discussion plus approfondie sur les rendements des actionnaires. Les investisseurs examineront de près la répartition entre les divisions semi-conducteurs et non-semi-conducteurs pour évaluer la véritable qualité de la reprise des bénéfices. La divulgation des rendements des actionnaires pourrait offrir un soutien supplémentaire à l'action si l'entreprise annonce des rachats d'actions ou des augmentations de dividendes, signalant la confiance de la direction dans une rentabilité durable. Jusqu'à ce-là, le marché doit s'appuyer sur les prévisions préliminaires et les estimations des analystes, qui peuvent s'avérer conservatrices ou optimistes selon l'évolution des prix de la mémoire au cours des prochaines semaines.
La divergence entre la prévision de bénéfices en flambée de Samsung et son cours d'action atone met en évidence une question plus large à laquelle sont confrontées les actions liées à l'IA. Lorsque la croissance des bénéfices est déjà extraordinaire, le marché doit décider si les prix actuels reflètent un pic temporaire ou le début d'un cycle haussier durable. Le recul de 0.2% jeudi suggère que de nombreux investisseurs ont adopté une approche d'attente, préférant valider la durabilité de la demande de mémoire avant d'engager des capitaux supplémentaires. Cette position prudente est cohérente avec le comportement récent du marché général, où même des bénéfices solides n'ont pas réussi à faire monter les actions lorsque les valorisations sont déjà élevées.
La trajectoire du cycle de la mémoire déterminera probablement la direction du cours de l'action de Samsung au cours des prochains mois. Si les prix de la DRAM et de la NAND continuent d'augmenter, l'entreprise pourrait dépasser ses propres prévisions et les estimations des analystes, fournissant un catalyseur pour que l'action teste à nouveau ses plus hauts de June. À l'inverse, tout signe d'affaiblissement de la demande ou d'augmentation de l'offre pourrait déclencher un retournement marqué, le marché réévaluant rapidement à la baisse les perspectives de bénéfices. La concentration des bénéfices dans la division semi-conducteurs signifie que l'histoire actionnariale de Samsung est désormais indissociable du cycle de la mémoire, ce qui rend essentiel pour les investisseurs de surveiller les niveaux d'inventaire, les tendances de prix et les indicateurs de demande finale à travers les secteurs de l'IA et de l'électronique grand public.
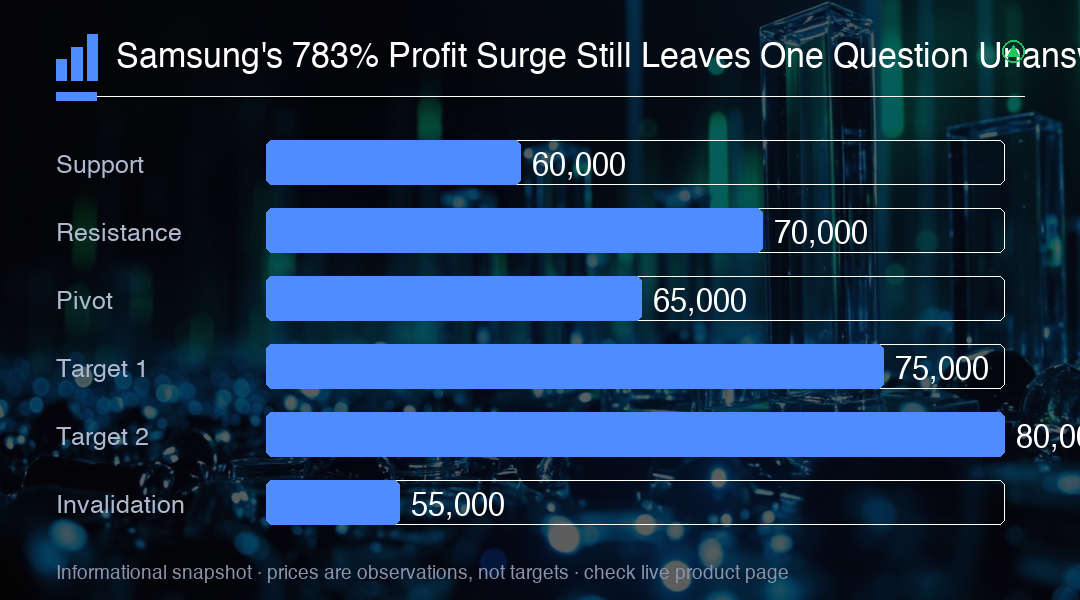
Pour l'instant, les niveaux clés à surveiller sont le plus haut record de June et la zone de support récente qui a contenu le repli. Un mouvement durable au-dessus du pic de June signalerait que le marché a entièrement intégré la reprise des bénéfices et se tourne vers la prochaine phase de l'essor de la mémoire tiré par l'IA. Une cassure sous le support récent suggérerait que les investisseurs se détournent des valeurs liées à l'IA ou que le cycle de la mémoire atteint son pic plus tôt que prévu. La publication des résultats du October 29 fournira le prochain catalyseur majeur, le détail par division et les commentaires de la direction offrant des indices sur la question de savoir si la flambée de 783% des bénéfices est une anomalie d'un trimestre ou le début d'une nouvelle base de bénéfices.
Analyse de trading
La prévision de bénéfices de 783% de Samsung à 107.4 trillion won confirme que l'essor de la mémoire pour l'IA est réel, mais la réponse atone de 0.2% du cours de l'action montre que le marché intègre la durabilité plutôt que de célébrer le chiffre principal. Un mouvement durable au-dessus du plus haut record de juin signalerait que les investisseurs croient que le cycle haussier de la mémoire n'a pas encore atteint son pic, tandis qu'une cassure sous le support récent suggérerait que le marché considère le pic actuel des bénéfices comme cyclique plutôt que structurel. Les résultats détaillés du October 29 seront le prochain catalyseur, la répartition par division et les données d'expédition de la HBM4 offrant les preuves les plus claires de la question de savoir si cette flambée des bénéfices représente une nouvelle base ou un pic temporaire.