

POINTS CLÉS : Le Dow Jones Industrial Average a perdu 341.41 points, soit 0.7%, à 51,179.87 mercredi, reculant depuis des clôtures record avec le S&P 500 et le Nasdaq Composite, qui ont chacun reculé de 0.2%. Le rendement du bon du Trésor américain à 10 ans a évolué autour de 5.3%, proche de ses plus hauts niveaux depuis 2002, tandis que l'indice du dollar s'est maintenu près d'un plus haut de 18-month autour de 102.23. Broadcom cherche plus de $50 billion de financement pour des puces personnalisées pour OpenAI, et Samsung a prévu une augmentation de 783% de son bénéfice d'exploitation trimestriel à 107.4 trillion won ($72 billion).
Le repli de Wall Street s'est poursuivi en début de négociation jeudi alors que le pétrole cher et les plans de financement massifs pour l'IA maintenaient les coûts d'emprunt au centre de l'attention. Les contrats à terme sur le S&P 500 et le Nasdaq ont peu changé, tandis que le Nikkei japonais a chuté de 0.9% et le Kospi sud-coréen a reculé de 0.6%. Les contrats à terme sur les actions européennes ont légèrement progressé, offrant une reprise timide après les pertes de mercredi. Le ton prudent reflétait un marché qui digérait encore les implications des rendements du Trésor élevés et des besoins en capital croissants de l'expansion des infrastructures d'IA. Les traders sont restés méfiants quant à l'engagement de capitaux frais jusqu'à ce qu'il y ait des preuves plus claires que la pression récente sur les actions avait suivi son cours.
Le Dow Jones Industrial Average a perdu 341.41 points, soit 0.7%, à 51,179.87 mercredi. Le S&P 500 et le Nasdaq Composite ont chacun reculé de 0.2%, reculant depuis des clôtures record. Les actions ont récupéré une partie des pertes antérieures après qu'une forte demande lors d'une adjudication de bons du Trésor a contribué à atténuer la pression sur le marché obligataire. La reprise intrajournalière a suggéré que les acheteurs restaient actifs à des niveaux inférieurs, mais la pression sous-jacente des rendements plus élevés continuait de peser sur les valorisations des actions. Le recul a marqué un changement notable de sentiment après que les indices avaient atteint un territoire record, la dernière action de prix suggérant que les vendeurs avaient repris le contrôle de la tendance à court terme.
Le rendement du bon du Trésor américain à 10 ans a évolué autour de 5.3%, proche de ses plus hauts niveaux depuis 2002. Des rendements plus élevés augmentent les coûts de financement et rendent les obligations plus compétitives par rapport aux actions. Le compte rendu de la Fed de septembre a maintenu la perspective d'un resserrement supplémentaire, bien que les traders n'aient attribué qu'environ 19% de probabilités à une hausse en octobre. La combinaison de rendements élevés et d'anticipations de taux persistantes a créé un environnement difficile pour les actifs à risque à travers plusieurs secteurs. Lorsque les coûts d'emprunt augmentent, les entreprises font face à des dépenses plus élevées pour le service de la dette, ce qui peut comprimer la rentabilité et réduire la valeur actuelle des bénéfices futurs.
L'indice du dollar s'est maintenu près d'un plus haut de 18-month autour de 102.23. L'EURUSD a évolué près de $1.1200 alors que les inquiétudes sur les finances de la France pesaient sur l'euro et les marchés obligataires voisins. L'USD/JPY s'est détendu vers 157.80 après que le Japon a enregistré un excédent de courant supérieur aux attentes. Les mouvements de change reflétaient à la fois les anticipations de taux américains et les développements locaux, le dollar fort ajoutant une couche supplémentaire de pression sur les bénéfices des entreprises multinationales. Un dollar plus fort rend les exportations américaines plus chères à l'étranger et réduit la valeur des bénéfices étrangers lors de leur rapatriement, créant un vent contraire pour les entreprises ayant des opérations internationales significatives.
Broadcom cherche plus de $50 billion de financement pour des puces personnalisées pour OpenAI, tandis qu'Oracle explore des financements et SpaceX discute d'un package de $40 billion pour des achats de Nvidia. Les actions de SpaceX ont chuté de 2.5% mercredi. Ces transactions proposées soulignent à quel point l'expansion de l'IA dépend de plus en plus du capital extérieur. L'ampleur des besoins de financement a soulevé des questions sur la capacité du marché à absorber une telle émission de dette sans perturber les conditions de crédit existantes. Lorsque plusieurs grandes entreprises cherchent des financements simultanément, cela peut resserrer la liquidité et pousser les coûts d'emprunt plus élevés de manière générale.
Samsung a prévu une augmentation massive de 783% de son bénéfice d'exploitation trimestriel à 107.4 trillion won ($72 billion), soutenue par la demande florissante de mémoire pour l'IA. Le chiffre d'affaires devrait atteindre 195 trillion won. Ses actions ont néanmoins légèrement reculé, rappelant que des bénéfices extraordinaires peuvent encore décevoir les investisseurs cherchant des preuves que la croissance restera durable. La divergence entre des fondamentaux solides et une action de prix faible a mis en évidence la prudence du marché général envers le risque. Même des résultats exceptionnels peuvent ne pas parvenir à faire monter une action si les investisseurs pensent que le pic du cycle de croissance est déjà passé.
Micron a grimpé de 4.1% mercredi après une révision haussière de l'objectif de prix par un analyste, offrant une exception notable au repli général. Ailleurs, Wells Fargo a chuté de 1.5% dans le cadre d'un examen de ses engagements en matière de propriété de logement, tandis que Levi Strauss a glissé d'environ 2% après la clôture suite à un chiffre d'affaires trimestriel inférieur aux attentes. La performance mitigée à travers les valeurs individuelles suggérait que les facteurs spécifiques aux actions continuaient de dicter les résultats même si les pressions macro dominaient les indices généraux. Lorsque le marché général est sous pression, les investisseurs ont tendance à se concentrer davantage sur les nouvelles spécifiques aux entreprises et moins sur les tendances thématiques larges.
Applied Digital a rapporté un chiffre d'affaires trimestriel de $341.9 millions, en hausse de 322%, bien au-dessus des attentes. Sa perte nette s'est également élargie à $221 millions. Les résultats illustrent la distinction que les traders devraient surveiller à travers l'infrastructure de l'IA : une croissance rapide du chiffre d'affaires doit se traduire par une génération de trésorerie après les coûts de construction, le service de la dette et les dépenses d'exploitation. L'élargissement de la perte a souligné la nature capitalistique du déploiement de l'IA et les défis de l'atteinte de la rentabilité à grande échelle. Les entreprises de l'espace de l'infrastructure de l'IA nécessitent souvent un investissement initial massif avant de pouvoir générer un flux de trésorerie positif.
Le brut Brent a gagné 1.3% à $101.53 le baril, le WTI montant à $89.39, alors que les attaques contre le transport maritime dans le Golfe ont ravivé les inquiétudes sur l'offre. Le rebond a suivi le repli de mercredi après que l'AIE a soutenu des libérations de réserves plus rapides. Une énergie chère peut prolonger la pression inflationniste et compliquer la politique monétaire, donnant aux banques centrales moins de latitude pour assouplir. La hausse des prix du pétrole alimente les anticipations d'inflation plus larges, ce qui maintient la pression sur les taux d'intérêt et les valorisations des actions. Le marché de l'énergie reste sensible aux développements géopolitiques, et toute perturbation de l'offre peut rapidement pousser les prix plus haut.
L'or spot a récupéré 0.5% à environ $4,130 après avoir touché un plus bas de deux mois. L'argent a légèrement progressé à $60.36. Un dollar légèrement plus faible a offert un soulagement, mais les rendements élevés restent un vent contraire pour les métaux ne portant pas intérêt. Les traders ont toujours attribué environ 80% de probabilités à une hausse de la Fed en décembre. Bitcoin s'est stabilisé près de $83,300 après avoir perdu environ 2.6% mercredi, le plus bas de la séance autour de $82,800 fournissant une référence récente à la baisse et une reprise nécessitant un retour vers $85,500. Le marché des métaux précieux a continué de lutter sous le poids des rendements réels élevés, qui augmentent le coût d'opportunité de la détention d'actifs ne versant pas d'intérêt.
Les points de contrôle d'aujourd'hui sont les remarques du gouverneur de la Fed Christopher Waller, les résultats de PepsiCo et les inscriptions au chômage américaines. PepsiCo publie à 6 a.m. ET, les inscriptions étant attendues à 8:30 a.m. ET. Surveillez les volumes de consommation et la résilience du marché du travail en parallèle des rendements du Trésor : ces signaux aideront à tester si l'optimisme des bénéfices peut résister à des conditions financières plus strictes. L'interaction entre les résultats des entreprises et les données macro déterminera probablement si le marché peut se stabiliser ou si le repli récent s'étend davantage. Les commentaires des responsables de la Fed seront examinés pour des indices sur la trajectoire future des taux d'intérêt, tandis que les rapports de bénéfices révéleront si les entreprises peuvent maintenir leur pouvoir de tarification dans un environnement de coûts élevés.
Analyse de trading
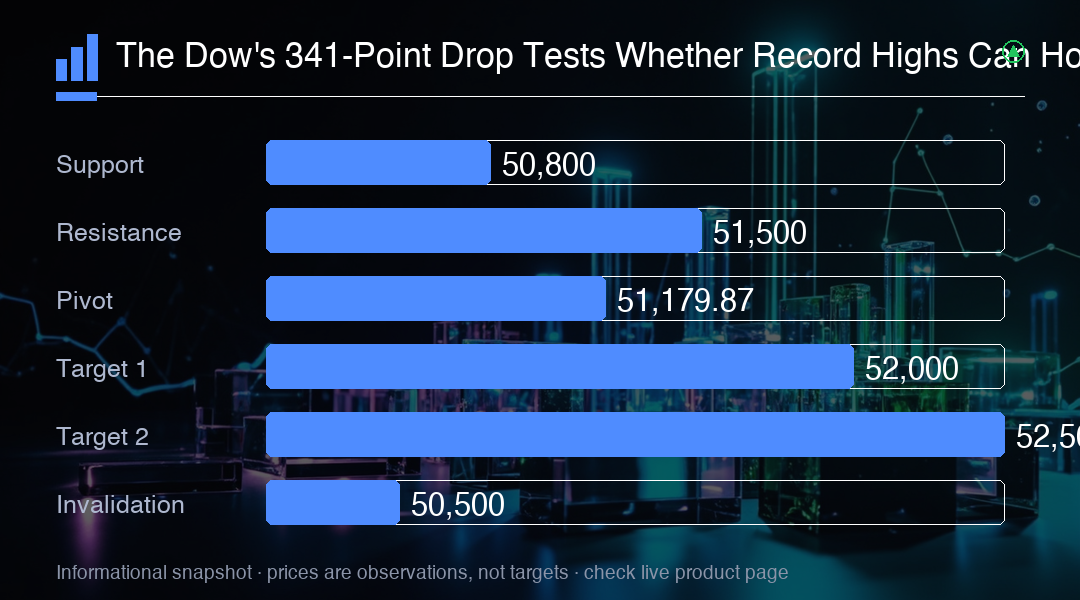
La chute de 341 points du Dow à 51,179.87, combinée au rendement du bon du Trésor à 10 ans près de 5.3% et à l'indice du dollar à un plus haut de 18-month autour de 102.23, suggère que les conditions financières restent suffisamment strictes pour plafonner la hausse des actions. Une cassure durable sous 50,800 accélérerait probablement la vente vers 50,500, tandis qu'une reprise au-dessus de 51,500 signalerait que les acheteurs ont absorbé la pression. Les perspectives à court terme dépendent fortement de la question de savoir si les rendements du Trésor se stabilisent et si les bénéfices peuvent résister aux conditions financières plus strictes.