

L'euro creuse un trou plus profond à $1.1160. La dette française pèse sur la devise. L'euro enregistre une quatrième semaine consécutive de rouge.
La paire EURUSD est tombée aussi bas que $1.1160 lundi, son plus faible niveau depuis May 2025, avant de se négocier autour de $1.1190. Le déclin fait suite à quatre pertes hebdomadaires consécutives, prolongeant un repli qui a persisté à travers les attentes changeantes pour les taux d'intérêt américains. La paire a maintenant cédé plus de 4% de ses sommets récents, la dernière baisse étant entraînée par une combinaison de force du dollar et d'inquiétude croissante concernant les perspectives fiscales de la zone euro. La rupture de lundi sous le chiffre rond $1.1200 a accéléré la pression vendeuse, les traders algorithmiques et les suiveurs de momentum ayant réagi à la brèche technique.
La pression s'étend au-delà de la paire dollar. L'euro s'est également affaibli d'environ 0.4% face au franc suisse et 0.3% face à la livre sterling. Ces mouvements de devises croisées pointent vers des préoccupations concernant l'euro lui-même, en parallèle de la force plus large du billet vert. Quand l'euro baisse face à des devises qui ne sont pas elles-mêmes en forte hausse, cela suggère que le capital quitte la zone euro plutôt que de simplement se tourner vers le dollar. Le franc suisse, en particulier, a longtemps servi d'alternative refuge au sein de l'Europe, et une faiblesse soutenue de l'euro face au franc reflète souvent des préoccupations structurelles plus profondes concernant la stabilité de la monnaie unique.
La prime d'emprunt à 10 ans de la France sur l'Allemagne a atteint environ 150 basis points vendredi, des niveaux associés à la crise de la dette de la zone euro il y a plus d'une décennie. Cela signifie que les investisseurs exigent environ 1.5 percentage points de rendement supplémentaire pour détenir de la dette française. L'impasse politique et les doutes sur la discipline budgétaire affaiblissent la confiance. Certains analystes avertissent que cela pourrait se transformer en un problème plus large à travers la zone euro. Le seuil de 150bp est significatif car c'était approximativement le niveau auquel la Banque centrale européenne est intervenue pour la première fois pendant la crise de la dette souveraine de 2011-2012. Les spreads à ce niveau suggèrent que les marchés intègrent une prime de risque significative pour le risque souverain français, quelque chose qui était impensable il y a seulement deux ans lorsque le spread oscillait près de 30bp.
Les traders intègrent maintenant environ one-in-five d'une hausse de la Fed en octobre, en baisse par rapport à environ 64% une semaine plus tôt. Pourtant, le rendement du Trésor américain à 10 ans reste près de 5.26%. Les attentes réduites pour la prochaine réunion de politique ont laissé un soutien de rendement substantiel pour les actifs en dollar. La forte repricing des probabilités de hausse a fait suite au rapport des payrolls plus faible que prévu, qui a montré un marché du travail se refroidissant plus vite que prévu. Cependant, la courbe des rendements ne s'est pas ajustée proportionnellement, suggérant soit que les marchés croient que la Fed restera hawkish plus longtemps, soit que la prime de terme se construit en réponse à l'emprunt gouvernemental élevé.
L'Europe a sa propre pression inflationniste. L'inflation générale de septembre s'est accélérée à 3.8%, tandis que l'inflation sous-jacente a légèrement augmenté à 2.5%, maintenant la possibilité d'un resserrement supplémentaire de la BCE en vue. L'accélération de l'inflation générale a été principalement entraînée par les effets de base de l'énergie, mais la hausse des prix sous-jacents est plus préoccupante pour les décideurs car elle suggère que les pressions sur les prix s'enracinent davantage dans les services et les biens. Pour la BCE, cela crée un dilemme difficile: augmenter les taux pour combattre l'inflation augmente les coûts d'emprunt pour des gouvernements lourdement endettés comme la France, mais ne pas agir risque de laisser les attentes d'inflation se désancrer.
Mais des taux plus élevés augmentent également les coûts de financement. Quand les investisseurs s'inquiètent de la durabilité de la dette, la hausse des rendements peut accompagner un affaiblissement de la devise. Cette dynamique crée une boucle de rétroaction potentielle: des rendements plus élevés augmentent les coûts du service de la dette, ce qui aggrave les déficits budgétaires, ce qui à son tour pousse les rendements encore plus haut. Le ratio dette/PIB de la France, déjà au-dessus de 110%, laisse peu de place à la manœuvre budgétaire. Si les coûts d'emprunt restent élevés, le gouvernement pourrait être forcé de mettre en œuvre des mesures d'austérité qui ralentissent davantage la croissance économique, s'ajoutant aux vents contraires fondamentaux de l'euro.
Un sauvetage de la BCE n'est pas automatique. Son Instrument de protection de la transmission, un outil d'achat d'obligations, répond au stress de financement injustifié et désordonné. Des rapports indiquent que la position budgétaire de la France complique l'éligibilité. Le TPI a été conçu pour prévenir la fragmentation des marchés obligataires de la zone euro, mais son activation exige que les politiques budgétaires d'un pays restent dans le cadre des règles budgétaires de l'UE. Les violations répétées de la limite de déficit par la France et son instabilité politique pourraient rendre la BCE réticente à déployer l'outil, car cela pourrait être perçu comme une dominance budgétaire, monétisant effectivement la dette gouvernementale.
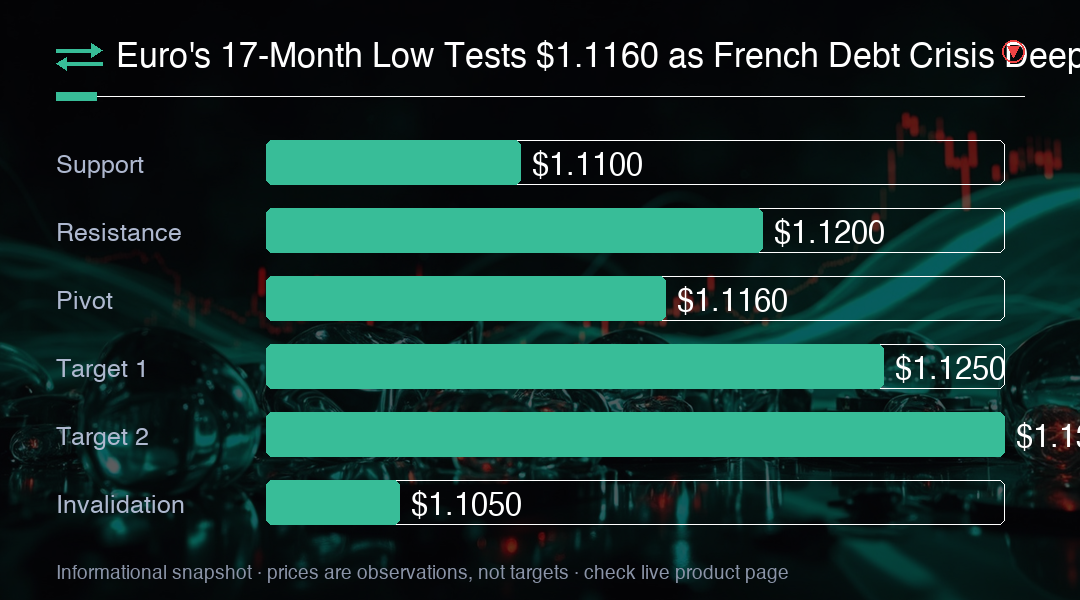
Dans l'image des prix à court terme, $1.1200 est la référence de chiffre rond immédiatement au-dessus. Le plus bas de lundi marque la première référence à la baisse; $1.1100 est la zone psychologique suivante en dessous. Ce sont des niveaux à surveiller, plutôt que des zones de support établies confirmées par des tests répétés. Une rupture soutenue sous $1.1100 déclencherait probablement une vente technique supplémentaire, ouvrant potentiellement la voie vers la barrière psychologique $1.1000. Inversement, un retour au-dessus de $1.1200 suggérerait que la pression vendeuse immédiate a été absorbée, bien qu'un retournement plus convainquant nécessiterait un mouvement au-dessus de $1.1250.
Le rapport ISM des services américain arrive lundi à 10 a.m. ET, avec l'emploi et les prix particulièrement pertinents après le faible rapport des payrolls. Le secteur des services représente environ 80% du PIB américain, et sa santé est un indicateur clé de la résilience de l'économie. Une lecture forte de l'ISM, particulièrement dans les composantes de l'emploi et des prix payés, pourrait raviver les attentes d'un resserrement supplémentaire de la Fed et pousser le dollar plus haut. Inversement, un rapport faible pourrait renforcer le récit que le marché du travail se refroidit, soulageant potentiellement la pression sur l'euro.
Un recrutement plus faible accompagné d'une pression persistante sur les coûts compliquerait les perspectives de la Fed. Les minutes de mercredi fournissent un contexte supplémentaire, bien qu'elles décrivent des discussions antérieures aux dernières données sur l'emploi. Les minutes pourraient révéler à quel point les décideurs sont préoccupés par la trajectoire du marché du travail et s'ils voient la faiblesse récente comme une pause temporaire ou le début d'un ralentissement plus prononcé. Les marchés chercheront également des indices sur l'équilibre des risques entre inflation et croissance, ce qui pourrait influencer la direction du dollar.
Les demandes d'emploi de jeudi et l'enquête de sentiment du Michigan de vendredi ajoutent des tests supplémentaires, particulièrement autour des attentes d'inflation. Une reprise plus ferme de l'euro serait plus facile à maintenir si les rendements américains s'apaisent et que les spreads obligataires français se stabilisent. Le calendrier des données de la semaine à venir pourrait s'avérer pivot: si les indicateurs économiques américains continuent de s'affaiblir tandis que l'incertitude politique française persiste, l'euro pourrait avoir du mal à trouver un plancher. Cependant, tout signe de progrès sur le front budgétaire français ou un tournant dovish dans la rhétorique de la Fed pourrait fournir le catalyseur d'un rallye de soulagement.
Analyse de trading
La glissade de l'euro vers un plus bas de 17 mois reflète un mélange toxique: la fragilité budgétaire française, l'inflation persistante de la zone euro et un dollar soutenu par des rendements américains persistants. Le spread France-Allemagne de 150bp est la métrique clé; un mouvement soutenu au-dessus de 175bp signalerait un stress systémique. Pour les traders, $1.1100 est la prochaine ligne dans le sable; une clôture quotidienne en dessous ouvre la voie vers $1.1000. Surveillez les spreads OAT français et les commentaires de la BCE pour des signes d'activation du TPI.