

SpaceX cherche $40 billion de financement pour acheter des puces IA de Nvidia. Apollo Global Management devrait mener l'opération, avec Pimco parmi les prêteurs potentiels. Le package comprendrait environ $10 billion de prêts bancaires et $30 billion de dette de qualité investissement, avec une finalisation attendue en 2027.
La transaction proposée met en lumière le capital considérable que les ambitions informatiques de Musk nécessitent. Il reste un plan de financement en discussion plutôt qu'une opération finalisée, et la structure montre un choix délibéré de financer l'expansion par l'emprunt plutôt que par l'émission de nouvelles actions. Cette approche évite de diluer les actionnaires existants mais ajoute des paiements d'intérêts et des obligations de remboursement qui pèseront sur les finances de l'entreprise pendant des années. Le calendrier de finalisation 2027 suggère que le processus est encore à ses débuts, laissant une latitude ample pour que les conditions évoluent à mesure que les négociations progressent entre SpaceX, Apollo et le syndicat de prêteurs.
Apollo Global Management devrait mener l'effort de financement et placer la dette auprès des investisseurs, avec Pimco parmi les prêteurs potentiels en discussions. Un rapport a indiqué que SpaceX porte une notation de crédit BBB, la plaçant dans le territoire de qualité investissement. Cette notation peut élargir la base de prêteurs potentiels aux institutions ayant des exigences de crédit plus strictes, y compris les fonds de pension et les compagnies d'assurance qui ne peuvent pas acheter de dette en dessous de la qualité investissement. L'implication de grands gestionnaires d'actifs signale une confiance dans l'activité sous-jacente, bien qu'elle n'élimine pas le besoin pour les investisseurs d'évaluer les conditions spécifiques de l'emprunt.
Musk a dit le mois dernier que le superordinateur Colossus 2 de SpaceX pourrait plus que doubler son nombre de puces Nvidia d'ici décembre. Il a également dit que SpaceX utiliserait exclusivement le matériel Nvidia pour ses centres de données, un engagement qui approfondit le partenariat stratégique entre les deux entreprises. L'expansion augmenterait significativement la capacité de calcul de SpaceX, positionnant l'entreprise comme un acteur majeur du marché de l'infrastructure IA. Pour Nvidia, l'opération représente un autre client à grande échelle pour ses puces, renforçant la domination qui en a fait le bénéficiaire central de la construction IA.
La poussée de financement s'inscrit dans un effort plus large de l'industrie pour diriger le capital vers l'infrastructure IA. Nvidia a annoncé des partenariats avec Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs et KKR pour mobiliser plus de $500 billion de capital tiers pour l'infrastructure IA au fil du temps. Cette initiative reflète l'investissement énorme requis pour construire les centres de données, les systèmes d'alimentation et l'équipement de réseautage nécessaires pour supporter les modèles IA avancés et les charges de travail computationnelles qu'ils génèrent. L'emprunt de SpaceX est une pièce d'un processus de formation de capital beaucoup plus large qui remodèle les paysages technologique et énergétique, attirant des institutions financières traditionnelles aux côtés des entreprises technologiques.
SpaceX a clôturé mardi en hausse de 0.49% à $171.92, puis a chuté de 1.1% à $170.10 après les heures. Le déclin après les heures a suggéré que certains investisseurs considéraient le rapport de financement comme un développement mitigé, équilibrant la logique stratégique de l'expansion IA contre le coût de l'emprunt. Les échanges en session régulière avaient été positifs, mais le mouvement après les heures a indiqué que l'enthousiasme initial était tempéré par des inquiétudes sur le fardeau de la dette et ses implications pour la rentabilité future.
La clôture en session régulière était environ 27% au-dessus de son prix d'IPO de $135, un rendement solide pour les investisseurs qui ont acheté à l'offre. Le saut de 7.6% de lundi avait déjà augmenté les attentes, faisant du rapport de financement un autre test de l'appétit des investisseurs pour l'expansion. La volatilité de l'action reflète la double nature de SpaceX à la fois comme entreprise spatiale et comme jeu d'infrastructure IA, chaque nouveau développement forçant une réévaluation de quelle narrative mérite plus de poids dans la valuation.
Chaque point de pourcentage d'intérêt annuel sur $40 billion équivaut à $400 million, en supposant que le montant total est en suspens. À un taux de 5%, le coût d'intérêt annuel atteindrait $2 billion, une dépense substantielle qui doit être couverte par les revenus des diverses activités de SpaceX. Le taux réel dépendra des conditions du marché, du profil de crédit de l'entreprise et des conditions spécifiques négociées avec les prêteurs. Les investisseurs se concentreront sur ce chiffre car il affecte directement le rendement du capital déployé dans l'expansion IA.
La notation BBB ne règle pas l'économie de cette transaction. Les investisseurs doivent encore voir le taux d'intérêt, le calendrier d'échéance et les protections attachées à l'emprunt avant de pouvoir évaluer si l'opération crée ou détruit de la valeur. Une échéance plus longue réduirait la pression de remboursement à court terme mais augmenterait les coûts d'intérêt totaux, tandis que les covenants pourraient restreindre la flexibilité opérationnelle de SpaceX. Les détails détermineront si le financement est un investissement prudent dans la croissance future ou un pari coûteux qui pèse sur le bilan.
Plus de processeurs peuvent soutenir une plus grande production de calcul, mais la rentabilité dépend également de l'utilisation, de la tarification et des coûts d'exploitation. SpaceX devra s'assurer que sa capacité de centre de données étendue est entièrement utilisée et tarifée de manière compétitive pour générer des rendements qui dépassent le coût de la dette. La capacité de l'entreprise à attirer et retenir des clients IA sera critique, tout comme sa stratégie d'approvisionnement en énergie, puisque les coûts énergétiques représentent une portion significative des dépenses d'exploitation des centres de données. Ces facteurs opérationnels détermineront finalement si l'achat de puces Nvidia se traduit par une croissance durable des bénéfices ou devient un frein à la rentabilité si la demande ne se matérialise pas comme prévu.
Apparemment, atterrir sur Mars n'est pas une priorité en tête de liste pour la startup spatiale en ce moment. L'accent s'est déplacé vers la construction de l'infrastructure informatique qui supporte le développement IA, un pivot qui aligne SpaceX avec la tendance technologique la plus puissante de l'époque. Cette réorientation stratégique porte à la fois opportunité et risque : le marché de l'infrastructure IA est large et en croissance, mais il attire également une concurrence intense de la part de fournisseurs de cloud établis et de startups bien capitalisées. La capacité de SpaceX à différencier son offre sera testée à mesure que le marché mûrit.
Le plan de financement de $40 billion représente un pari audacieux que l'infrastructure IA générera des rendements suffisants pour justifier l'emprunt. L'implication d'Apollo et la notation BBB fournissent de la crédibilité, mais le test ultime sera de savoir si SpaceX peut convertir sa capacité de calcul étendue en revenus qui couvrent le coût d'intérêt et fournissent de la valeur aux actionnaires. Les investisseurs devraient surveiller les conditions finales de la dette, le rythme de l'expansion de Colossus 2 et les premiers signes de demande client pour les services de calcul IA de SpaceX. Les prochains mois révéleront si cette transaction marque une étape transformative ou un excès d'ambition.
Analyse de trading
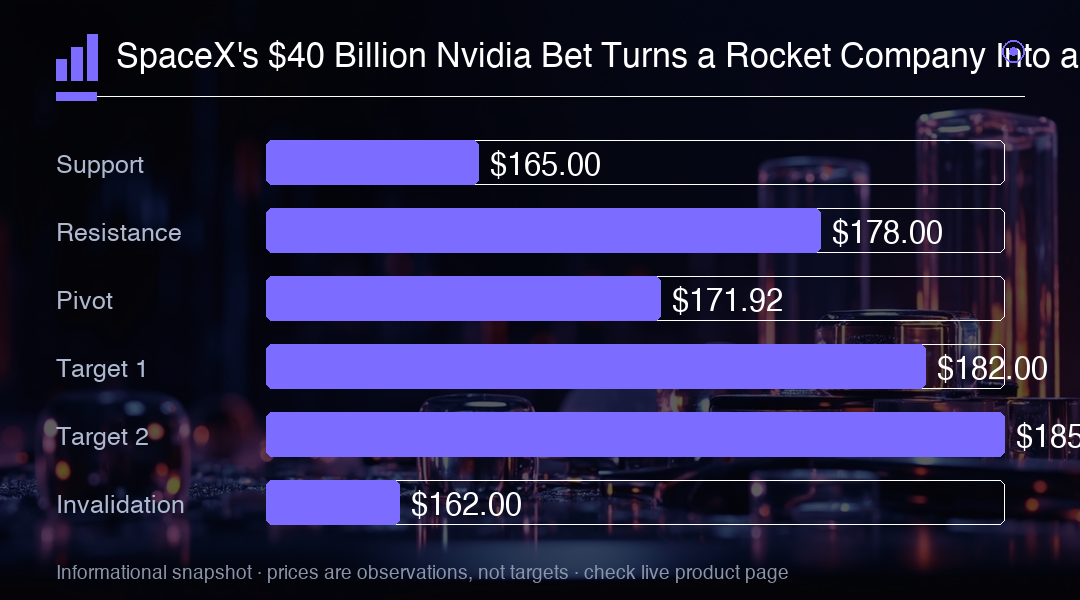
Le plan de financement de $40 billion de SpaceX sur Nvidia positionne l'entreprise comme un acteur majeur de l'infrastructure IA, mais le fardeau de la dette introduit de nouveaux risques financiers. Le déclin après les heures de l'action à $170.10 suggère que les investisseurs pèsent les avantages stratégiques contre le coût d'intérêt, qui pourrait atteindre $2 billion annuellement à un taux de 5%. Une rupture soutenue au-dessus de $178 signalerait la confiance dans le pivot IA, tandis qu'une chute sous $165 indiquerait que les inquiétudes sur le fardeau de la dette dominent la narrative.