

本周欧元兑美元下滑至$1.1430附近,为十周以来最低水平,过去一个月累计下跌约280点,跌幅约2.4%。此轮下跌走势有序,并非单一急跌所致,反映出交易者在重新评估美国利率可能进一步上行空间的过程中,逐步重建美元多头仓位。同期,美元指数攀升至100.60上方的数周高位,表明美元的这轮上涨具有广泛基础,而非仅局限于这一货币对本身。
此轮下跌的催化因素,是美联储与欧洲央行之间政策差距的扩大。美联储在9月中旬将目标利率区间上调25个基点至3.75%至4.00%,其最新预测显示,多数决策者仍预计年内至少还会再加息一次。决议公布后的几天内,市场对美联储下次会议再度加息的定价一直徘徊在50%左右,不过这一概率会随每一次新数据公布而变化,因此应将其视为某一时点的市场隐含预期,而非已经锁定的结果。
欧洲央行同样收紧了政策,将存款利率上调至2.50%,但此举对欧元的支撑作用相对有限。包括副行长维伊齐奇在内的欧洲央行官员警告称,持续高企的能源成本最终可能拖累家庭消费和整体经济增长,这使得欧洲利率上升必然利好货币的逻辑变得复杂。实际上,市场是在美国经济增长具有韧性的背景下为美联储收紧政策定价,而在欧元区面临能源驱动型增长风险的背景下为欧洲央行收紧政策定价,这种不对称正是利差持续利好美元的原因所在。
相较于能源相对自给的美国,欧洲对进口能源的依赖程度更高,因此能源因素仍是该货币对的重要次要驱动力。本周晚些时候有报道称,霍尔木兹海峡附近的紧张局势可能出现缓和迹象,但这一消息尚未得到证实。若该局势真的缓和,理论上可以降低欧元区当前承受的能源溢价压力。交易者应将这一可能性视为附条件事件,而非已经确定的事实,因为唯有局势实现持续性缓解,欧洲贸易条件的结构性改善才可能真正体现在汇率上。
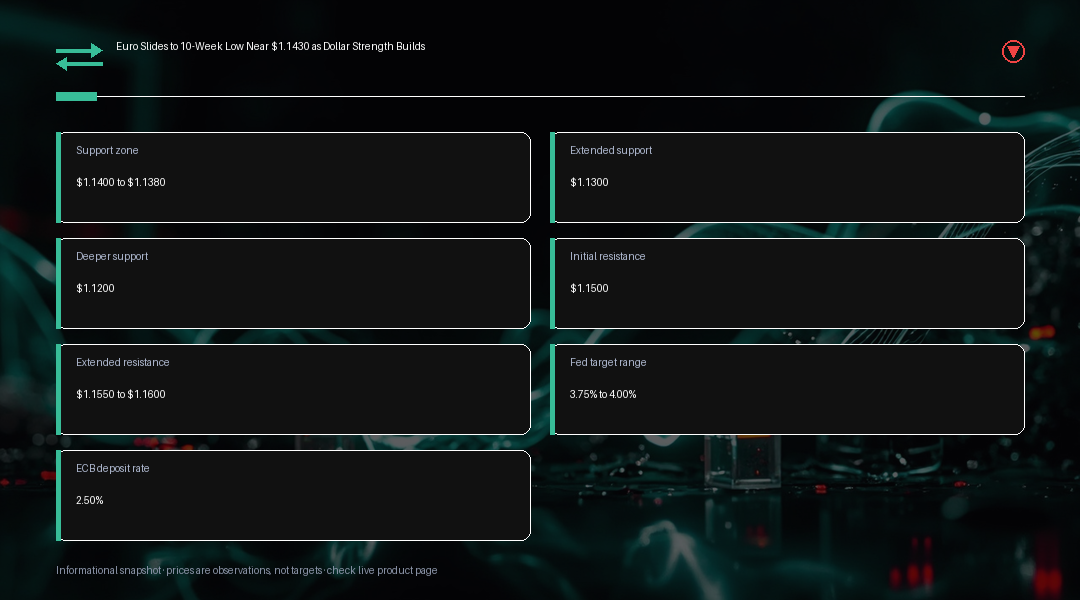
从技术面看,该货币对下一个重要考验位于$1.1400至$1.1380区域,该区域既是心理整数关口,也贴近上月低点所在区域。若日线收盘价跌破该区间,将预示更深层次的回调,目标指向$1.1300,若卖压持续,则可能进一步测试$1.1200区域。上行方面,$1.1500是首个能够缓解当前偏空氛围的关口,若能进一步收复$1.1550和$1.1600,则意味着此轮下跌趋势可能开始受到质疑。
对活跃交易者而言,当前格局更适合采取附条件而非单边判断的思路。只要欧元兑美元仍被压制在$1.1500和$1.1600下方,只要美联储政策预期与美元避险需求保持稳固,反弹行情就更可能吸引卖盘。若$1.1400支撑位被持续跌破,将强化偏空的技术结构,并打开进一步下探低位支撑的空间;而若价格重新收复$1.1500上方,则将大幅缓解短期下行压力,并促使市场重新评估趋势方向。需要重点关注的摆动因素包括:即将公布的美国经济数据、美联储官员关于后续收紧节奏的措辞变化、欧洲央行在增长与通胀权衡问题上的表态,以及欧洲能源供应方面的相关消息。
有必要厘清哪些属于已确认事实,哪些仍属于市场解读。美联储的利率决议和欧洲央行的存款利率调整均属既定事实,过去一个月约280点的跌幅也是对价格走势的直接解读。相比之下,53%的加息概率只是期货市场定价的某一时点快照,随着新的通胀和就业数据公布,这一数字在短短几天内就可能发生明显变化;而有关霍尔木兹海峡的报道,目前仍属附条件消息,而非能源供应已经发生确定性变化的证据。将这些信息分类看待,有助于理解为何在美元整体走强的大方向未变的情况下,该货币对仍可能出现双向波动。
鉴于当前同时牵动汇率走势的变量众多,仓位管理的重要性尤为突出。若交易者押注美元将延续强势,实际上等于同时对三件事做出判断:美联储将如期推进后续收紧、欧洲央行将持续受制于能源相关的增长担忧,以及区域能源风险不会出现实质性、可持续的缓和从而减轻欧元所承受的压力。由于这三项假设中任何一项都可能在短时间内发生变化,围绕既定的支撑与阻力区间分批建仓,而非依赖单一信号一次性满仓,是未来几个交易日内更为稳妥的操作方式。
交易洞察
当前行情的主线是政策与增长层面的分化,而非单一数据事件,因此仓位布局应围绕$1.1400和$1.1500这两个边界展开,而非依赖某一条新闻。若支撑位被确认跌破,将有利于价格继续向$1.1300和$1.1200延伸;而若价格收复$1.1500,进而站上$1.1550至$1.1600,则将是本轮回调行情趋于停滞的信号。鉴于当前仍有大量事件性风险待消化,包括美联储进一步表态、欧洲央行官员就能源与增长权衡问题发表评论,以及区域能源供应方面任何实质性进展,该货币对随时可能出现方向明确的快速波动,杠杆外汇仓位的规模应据此审慎设置。与其他由宏观因素主导的货币交易类似,交易者也应关注美元指数、欧元区债券收益率等相关联市场的走势加以验证,因为若政策分化的逻辑真正发生转变,通常会同时体现在多个相关品种上,而不仅仅局限于欧元兑美元这一货币对本身。