

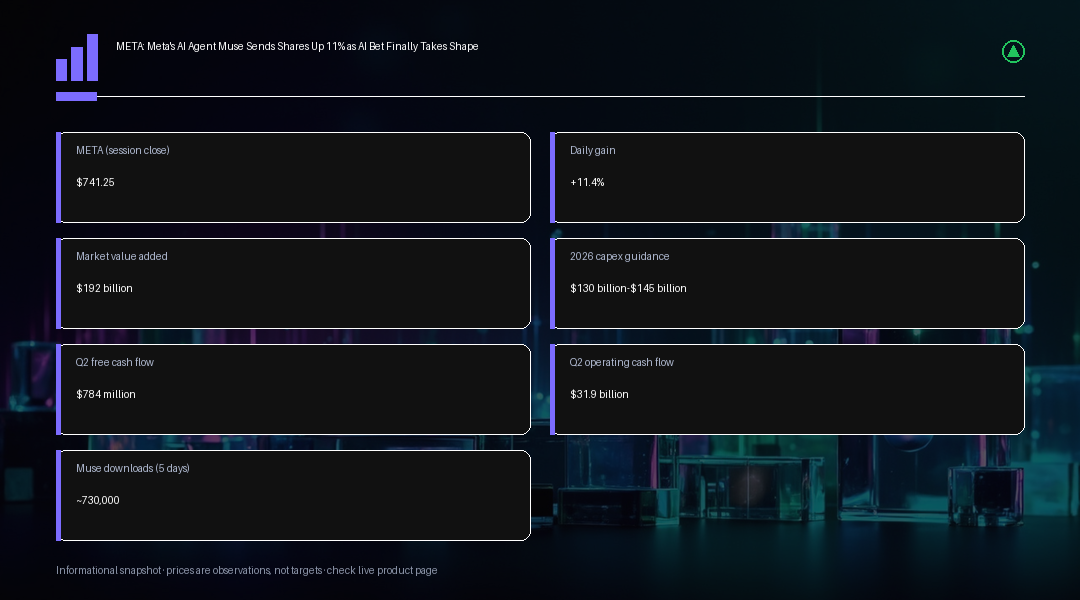
Meta Platforms股价周一大涨11.4%,收于约$741.25,创下自2025年4月以来最强单日涨幅,也是自去年10月以来的最高收盘价。此次上涨在单个交易日内为公司市值增加了约$1920亿,这一涨幅规模让Meta成为周一整体科技股行情的焦点,也帮助更广泛的AI概念交易,在经历数周低迷之后重新回到市场视野中心。
推动此轮上涨的催化剂是Muse,即Meta新推出的个人AI助手,该产品于9月8日上线后迅速登顶苹果美国区App Store。与传统聊天机器人不同,Muse可以完成多步骤任务,例如信息检索、填写表单、预订以及完成购买,用户既可通过其独立应用,也可通过WhatsApp使用该功能。独立的应用下载数据追踪显示,Muse上线前五天在美国iOS平台的安装量约为73万次,不过其他机构给出的估算数字略低,这提醒市场:早期下载量只能作为需求方向的参考指标,而非经审计的活跃用户或付费用户数据。Wells Fargo在产品上线后随即上调了Meta目标价,进一步强化了市场观点,即Muse的早期热度正在增强Meta作为真正消费级AI竞争者的说服力,而不再只是全球最大的AI算力采购方之一。
对于一家多年来大举投入AI基础设施、却鲜少向普通消费者展示成果的公司而言,Muse终于为这笔支出提供了一个具体的产品形象。Meta此前指引2026年全年资本支出将达1300亿至$1450亿,其中仅第二季度就投入约$310亿,这笔投入也对短期现金流造成了明显压力:尽管当季经营性现金流仍维持在近$319亿的高位,自由现金流却骤降至仅$7.84亿。Muse为未来的变现提供了多种可能路径,包括付费订阅、企业级接入以及电商整合,而Meta能够将该助手分发至Facebook、Instagram、Messenger和WhatsApp等平台,这为其带来了其他AI开发者从零起步时难以企及的潜在触达规模,尽管这种跨平台落地的具体范围目前仍有待进一步明朗。
市场热情并未局限于Meta一家公司。AMD、英特尔和Arm当日股价均大幅上涨,投资者将此轮上涨与市场预期挂钩:一旦Muse这类AI代理获得广泛采用,将大幅拉动对处理器和云基础设施的需求。市场实际上是把Muse早期的下载曲线,当作未来芯片及数据中心需求的领先指标,而非将其视为一个孤立的消费级应用故事,这也解释了为何Meta股价上涨会伴随整个AI产业链的普遍走强,而非局限于单一股票。
然而,下载量的增长仅仅是第一道考验,Muse已经遭遇了一些阻力。亚马逊已在其自有平台上阻止Muse进行购物操作,理由是Meta事先未获得授权、也未提前披露该代理的相关活动,并对其处理用户凭证和账户数据的方式表达了担忧。隐私问题则是另一个相关且或许更为重大的障碍:一款能够访问用户消息、日程、账户及购物偏好的助手,必须让用户相信所获得的便利足以抵消所需承担的访问权限风险,而Meta自身在个人数据处理方面的历史,意味着这种信任需要靠时间去赢得,而非理所当然地获得。这两个问题本身都不足以致命,但都提醒市场:App Store上的强劲首秀,并不等同于一款可持续、可变现的成熟产品。
下一个明确的催化剂是本周晚些时候举行的Meta Connect大会,届时投资者将重点关注Muse未来路线图、底层AI模型的更多细节,以及公司打算如何将早期的好奇心转化为持久业务。在此之前,周一的这轮上涨,更应被视为市场对Meta的AI战略进行的一次以情绪驱动为主的重新定价,而非其多年资本支出计划已获得营收层面证实的结论。
更广泛的背景同样值得关注。过去近三年,Meta一直在为其激进的AI基础设施扩张辩护,其依据主要是对未来产品的承诺,而非当下可见的营收,每当当季自由现金流表现疲弱时,这一立场都会不时受到投资者耐心的考验,本季度亦是如此。Muse是迄今为止公司在弥合投入与可见产出之间落差方面最明确的一次尝试,这也是市场对单一产品早期App Store排名反应如此强烈的部分原因,而非将其视为例行新闻。这一反应能否持续,与其说取决于下载量本身,不如说更多取决于用户留存情况、Meta能否尽快展示通过订阅或电商变现的可信路径,以及竞争对手是否会以类似AI代理产品迅速蚕食Muse的早期领先优势。
与亚马逊的争议同样具有超出Meta自身范畴的行业意义。随着AI代理越来越多地尝试代表用户在第三方平台上采取行动,其他零售商和服务提供方很可能也将面临类似抉择:是选择配合、限制访问权限,还是就正式合作展开谈判。这一博弈在整个行业层面(而不仅仅是Meta)如何演变,将决定即便Muse自身产品表现良好,其能够真正触达的可寻址市场规模究竟有多大。
交易洞察
对交易者而言,周一的这轮上涨,重新确立了Meta作为整个AI交易中关键变量的地位,而股价能否走出下一波行情,更多取决于Muse下载热度能否持续,而非11.4%这一单日涨幅本身。若要挑战新高,很可能需要本周Meta Connect大会给出确认信号,包括就订阅或企业接入等变现路径给出更明确细节;而如果下载量出现回落,或再度出现类似亚马逊此次限制的平台阻力,则有可能回吐部分情绪驱动型涨幅。1300亿至$1450亿的资本支出指引,仍是资产负债表层面需要持续关注的关键风险:只要Muse的市场热度持续支撑“这笔投入终于催生出消费级产品”这一叙事,逢低买入的概率就更高;但一旦有迹象显示自由现金流压力正在加大,而变现层面却未见相应改善,市场对整个行业AI投资节奏的质疑很可能会迅速重新抬头。此轮涨势外溢至AMD、英特尔和Arm,说明市场已经在将Muse视为一个基础设施层面的信号,这也提高了本周大会以及亚马逊限制措施后续进展所需确认的分量。