

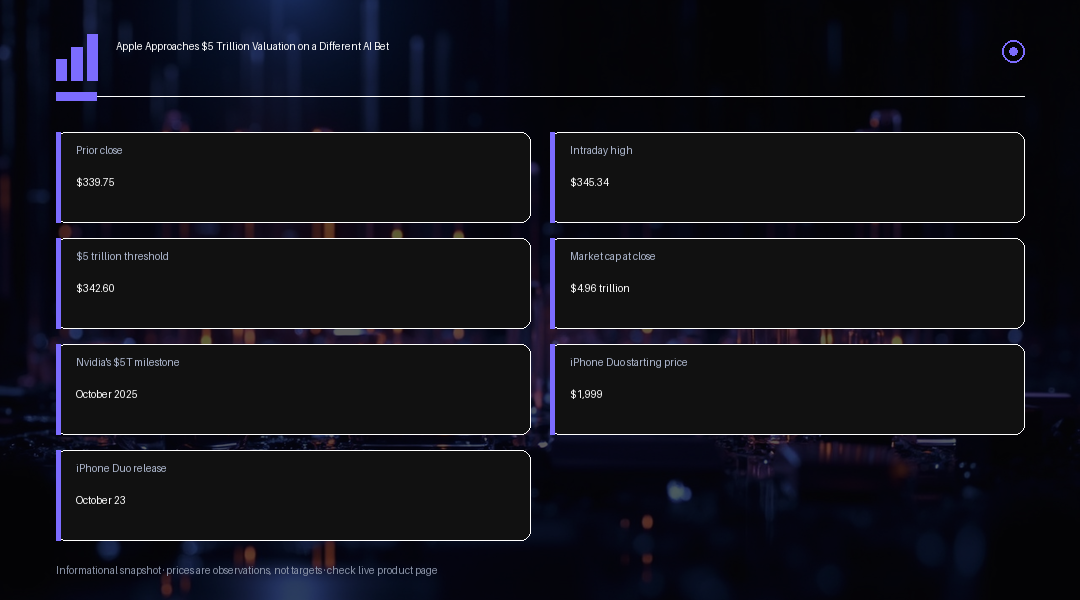
苹果股价收于$339.75,上涨0.2%,创下近两个月以来最高收盘价,公司市值达到$4.96万亿。以目前的股本计算,收盘价若升穿约$342.60,苹果市值将首次在常规交易时段突破$5万亿大关。当日盘中,苹果股价一度触及$345.34的高点,盘中市值一度升穿该门槛后有所回落,这种情形本季度已并非首次出现,但至今尚未有一次完整交易日收盘价站上这一水平。截至目前,英伟达是唯一一家股价曾突破$5万亿的公司,其于2025年10月首次达到这一里程碑,这也凸显出这一估值层级仍属罕见。
苹果与其他大型科技公司的不同之处,在于其AI投入的路径选择。微软、亚马逊、Alphabet和Meta仍在持续向数据中心、定制芯片和电力容量投入巨额资本,这一策略已对整个板块的短期自由现金流构成压力。苹果则更倚重自研芯片与端侧处理能力,将其最新推出的高端Mac mini和Mac Studio机型,定位为企业客户从云服务商租用算力之外的替代方案。在一次备受关注的演示中,苹果将四台搭载M5 Ultra芯片、各配备256GB统一内存的Mac Studio互联组成单一集群,仅通过一个标准墙上插座,即可运行一个万亿参数规模的模型。
苹果面向企业客户的核心卖点十分直接:企业无需向云服务商持续支付按token计费的费用,而是可以利用自有硬件在本地运行大规模AI工作负载,高端配置定价约为$2万。真正的障碍在于渗透率,而非技术能力本身。据行业统计数据显示,Mac目前仅占企业桌面市场约4.6%的份额,而Windows份额则超过91%,这意味着苹果的本地推理策略若要真正撼动微软、亚马逊等公司目前所依赖的数据中心经济模式,仍面临不小的挑战。
此次估值里程碑恰逢公司领导层交接之际。拥有二十五年苹果工作经验、曾任硬件工程负责人的约翰·特纳斯,已于9月初正式出任首席执行官,蒂姆·库克则在执掌公司约十五年后转任执行董事长。这次交接恰好与库克任内最具分量的产品发布之一同期发生:苹果首款可折叠设备iPhone Duo,其内屏为7.6英寸,外屏为5.4英寸,支持双应用并排运行。该机型起售价为$1999,预购将于10月16日开启,并于10月23日正式发售。
苹果的定价能力正在多条战线同时受到考验。很大程度上由同一波AI基础设施建设推动的内存成本上涨,已迫使苹果本轮将Pro系列iPhone价格上调约$100。即便以苹果的利润率结构而言,这种规模的元器件成本上涨也构成实实在在的压力,这也让iPhone Duo$1999的起售价能否被主流消费者接受,还是最终只能吸引愿意为首代折叠形态支付溢价的早期尝鲜用户,变得更加关键。
短期内围绕$5万亿关口的交易预计仍将呈现双向拉锯格局。若日线收盘价确认站上约$342.60,将是一个真正意义上的里程碑,届时苹果将成为历史上第二家收盘价突破该门槛的公司,但该股此前已多次证明,其可以在盘中触及该水平后未能守住,因此交易者不应假设首次突破便会就此站稳。未来数周更具持续性的观察重点在于:企业客户是否会真正大规模采用Mac集群方案、iPhone Duo在首波预购热情消退后能否维持需求,以及内存成本持续上涨是否会迫使公司在整个产品线上再度提价。
更广泛的行业竞争格局,也解释了这场估值讨论为何不止关乎单一股票。苹果如今是历史上第二家逼近$5万亿关口的公司,此前英伟达已于2025年10月创下收盘纪录,而这两家公司代表着AI价值最终如何被捕获的两种截然不同的押注:英伟达押注于支撑大规模训练与推理的芯片与基础设施,苹果则押注于最贴近终端用户的设备与端侧软件。投资者在权衡苹果的高估值倍数时,实际上是在判断:这种以硬件为核心、强调隐私的AI战略,能否获得过去两年一直流向基础设施类公司的同等追捧。
执行层面的风险集中体现在今年秋季这一狭窄窗口期内。iPhone Duo将于10月16日开启预购、10月23日正式发售,这将首次给出消费者对$1999折叠设备真实需求的硬指标,若需求疲软的迹象出现,市场很可能会将其与更广泛的内存成本压力联系起来解读,因为元器件成本上涨已经在挤压现有Pro系列的利润空间。在企业端,Mac集群方案要真正获得实质性进展,更可能是一个持续数个季度的过程,而非在某一次财报中集中体现,因此交易者应将有关企业AI采用情况的相关表态,视为渐进式的观察指标,而非对股价构成即时催化的事件。
交易洞察
$342.60区域是判断苹果能否真正确认$5万亿估值、而非仅是盘中昙花一现的关键观察位,若该水平被持续站稳,市场大概率会将其与英伟达2025年10月创下的里程碑收盘价相提并论。下行风险主要集中在当前估值水平下的敏感性:无论是10月16日起iPhone Duo预购需求不及预期,还是内存与元器件成本上涨持续侵蚀利润率的进一步证据,都可能在股价已大幅上涨之后触发获利了结。相较于Windows的企业桌面份额差距,仍是一个持续多年的结构性问题,而非短期催化因素,因此交易者应将Mac集群AI叙事视为节奏较慢的结构性故事,而非即时的盈利驱动因素。