

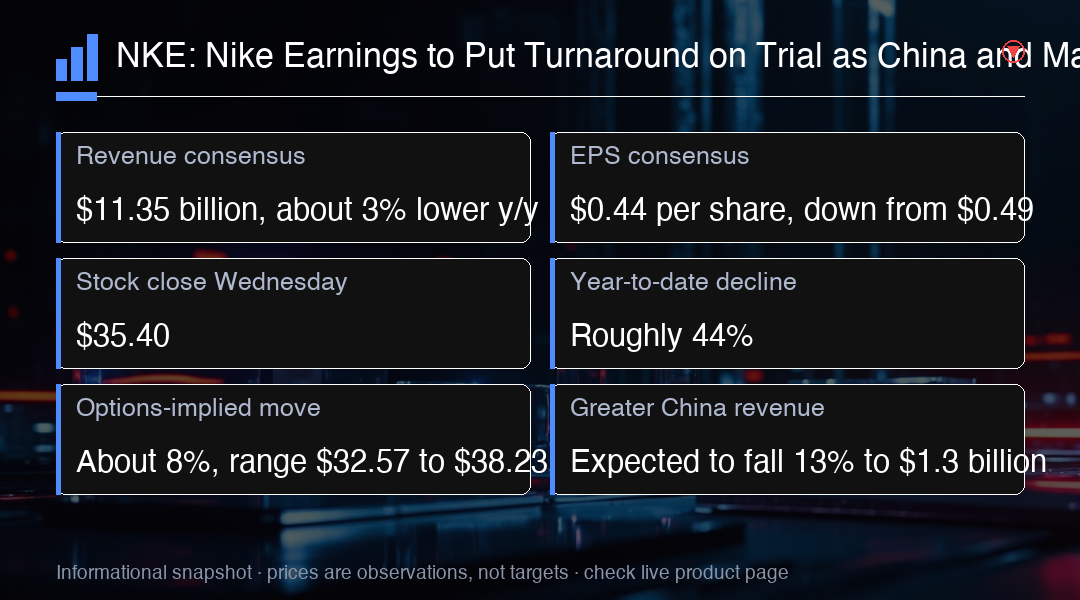
Nike NKE công bố kết quả quý tài chính đầu tiên sau giờ đóng cửa thứ Năm, trong khi Phố Wall kỳ vọng doanh thu $11.35 billion, thấp hơn khoảng 3% so với cùng kỳ, và lợi nhuận $0.44 mỗi cổ phiếu, giảm từ $0.49. Đối với một thương hiệu quy mô này, doanh thu giảm 3% là một lượng bán tuyệt đối đáng kể chứ không phải sai số làm tròn, và con số lợi nhuận thấp hơn cho thấy áp lực được kỳ vọng sẽ lan tới cả lợi nhuận đáy chứ không chỉ phần doanh thu. Do đó, số liệu đồng thuận được xem là một bài kiểm tra ổn định hóa chứ không phải một sự kiện tăng trưởng.
Cổ phiếu đóng cửa ở mức $35.40 vào thứ Tư và đã giảm khoảng 44% trong năm nay, đưa nó trở về gần các mức chỉ thấy khoảng một thập kỷ trước. Quyền chọn ngầm định một biến động khoảng 8% trong ngày công bố kết quả, đưa khoảng biến động ngay sau báo cáo vào vùng gần $32.57 đến $38.23. Khoảng ngầm định đó là ước lượng của chính thị trường về quãng đường cổ phiếu được kỳ vọng đi trong ngày công bố, và nó định hình cuộc tranh luận trước khi các con số được phân tích: một di chuyển nằm trong khoảng đó được đọc là nhiễu, trong khi một di chuyển vượt ra ngoài cho thấy quan điểm thị trường thực sự đã thay đổi.
Do đó, một kết quả tốt hơn dự kiến ở mức vừa phải trên danh nghĩa có thể vẫn chưa đủ. Nhà đầu tư cần bằng chứng cho thấy chiến lược chuyển đổi Win Now của CEO Elliott Hill đang ổn định nhu cầu, xả hết hàng tồn kho dư thừa và xây dựng lại đường ống sản phẩm của Nike sau gần hai năm tiến bộ không đều. Chiến lược phải chứng minh bằng kết quả thực thi chứ không phải bằng ý định, điều đó có nghĩa là sản phẩm đến đúng lịch, các chương trình khuyến mại hỗ trợ giá thay vì làm mòn giá, và hàng tồn kho được xả mà không cần chiết khấu sâu hơn kỳ trước. Khoảng cách giữa một kết quả vượt dự kiến và một sự chuyển đổi thực sự có ý nghĩa ở đây: một kết quả vượt số liệu đồng thuận chỉ nói rằng quý đó khớp với một thanh chuẩn đã được hạ thấp.
Doanh thu Trung Quốc rộng lớn được kỳ vọng giảm 13% xuống $1.3 billion, sau một mức giảm hai chữ số trong quý trước. Nike đã gặp khó khăn với việc chiết khấu mạnh, các dòng sản phẩm cũ và những đối thủ nội địa mạnh mẽ hơn như Anta và Li Ning. Một mức giảm lớn liên tiếp thứ hai có ý nghĩa vì nó loại bỏ một trong số ít động cơ đủ lớn để bù đắp cho suy yếu ở những nơi khác, và nó cho thấy việc thiết lập lại khu vực đang diễn ra theo một khung thời gian dài hơn so với phần còn lại của cuộc chuyển đổi. Nhà đầu tư đã nhiều lần xem mức giảm ở Trung Quốc là mang tính cấu trúc chứ không phải mang tính chu kỳ.
Bắc Mỹ và kênh bán sỉ mang lại một phép so sánh đáng khích lên hơn. Doanh thu Bắc Mỹ tăng 3% trong quý trước, trong khi doanh số bán sỉ tăng khi Nike vá lại các mối quan hệ với những nhà bán lẻ trước đây bị giảm ưu tiên trong đợt đẩy mạnh bán hàng trực tiếp đến người tiêu dùng. Kênh bán sỉ quan trọng ở đây chính vì các kênh sở hữu đang co lại: đưa sản phẩm trở lại kệ của các đối tác khôi phục độ phủ mà không phải Nike tự gánh toàn bộ rủi ro hàng tồn kho và chiết khấu, và vị trí kệ khỏe mạnh hơn ở các nơi khác có thể bù cho một kết quả yếu hơn ở kênh sở hữu. Các chuyến giao hàng qua kênh sỉ cũng mang cấu trúc biên lợi nhuận khác với các kênh của chính Nike.
Nike Direct vẫn là mảng khó ăn nhất của chiến lược. Doanh thu kênh trực tiếp giảm 7% trong quý trước và doanh số số giảm 12%, cho thấy việc bán nhiều hàng hóa hơn qua các kênh của chính Nike không tự động tạo ra nhu cầu tiêu dùng mạnh hơn. Con số số là tín hiệu sắc bén hơn trong hai con số, bởi trực tuyến được kỳ vọng là kênh dễ mở rộng nhất. Nó cũng thu hẹp lập luận của cuộc chuyển hướng, bởi một mối quan hệ trực tiếp yếu hơn làm mất lợi thế về giá và dữ liệu khách hàng vốn là lý do biện minh cho sự chuyển đổi. Chính sự căng thẳng đó là lý do các con số của Direct quan trọng hơn doanh thu tổng thể trong quý này.
Trước đó Nike đã dự báo biên lợi nhuận gộp của quý đầu sẽ cải thiện nhẹ sau bảy quý liên tiếp chịu áp lực cùng kỳ trên cơ sở nền tảng. Điều đó khiến hiệu quả biên lợi nhuận trở thành phép thử sạch nhất xem liệu việc giảm chiết khấu, kỷ luật tồn kho và kiểm soát chi phí có bắt đầu mang lại kết quả hay không. Bảy quý đủ dài để thiết lập một xu hướng chứ không chỉ là một giai đoạn yếu đơn lẻ, và dự báo cải thiện nhẹ đặt ra một thanh chuẩn thấp, nên chiều hướng cơ bản của dòng số này mang nhiều thông tin hơn việc vượt hay trượt số liệu doanh thu trên danh nghĩa. Kỷ luật tồn kho là yếu tố chậm nhất trong ba yếu tố xuất hiện trên báo cáo, bởi thanh lý trì hoãn phần doanh thu có thể thay thế nó.
Các phép so sánh cần thận trọng. Biên lợi nhuận gộp được báo cáo trong quý trước đã nhảy lên 49.2%, tăng 890 điểm cơ bản so với cùng kỳ, nhưng gần như toàn bộ cải thiện đó đến từ một khoản hoàn thuế khoảng $986 million. Loại trừ lợi ích một lần này, biên lợi nhuận là 40.2%, giảm khoảng 10 điểm cơ bản so với cùng kỳ. Một khoản hoàn thuế trả lại số tiền đã trả chứ không phải số tiền kiếm được từ hàng hóa đã bán, nên nó nâng con số báo cáo mà không mô tả đúng kinh tế của quý. Loại bỏ nó cho thấy một dòng cơ bản gần như đi ngang, đó là một câu chuyện khác với điều mà con số trên danh nghĩa gợi ý.
Chất xúc táy lớn tiếp theo có thể là ngày nhà đầu tư của Nike vào giữa tháng 11, khi CFO mới Dave Denton và ban quản lý rộng hơn được kỳ vọng sẽ đưa ra một lộ trình phục hồi rõ ràng hơn. Các ngày cụ thể chưa được xác nhận trên lịch quan hệ nhà đầu tư của Nike. Sự kiện đó quan trọng vì nó buộc mọi thứ phải cụ thể: một cuộc chuyển đổi được trình bày như một chuỗi ưu tiên sẽ thuyết phục hơn khi được ghép với thứ tự mà các ưu tiên đó dự kiến xuất hiện trên số liệu. Đây cũng là dịp đầu tiên lộ trình phục hồi được ấn định trước mặt các nhà đầu tư thay vì được mô tả bằng những lời chung chung.
Kỳ vọng hiện đã thấp sau khi giá cổ phiếu giảm 44%. Báo cáo thứ Năm phải cho thấy việc phục hồi của Nike đang trở nên đo lường được. Trung Quốc vẫn là phần khó nhất của cuộc đua. Một mức giá khởi điểm bị đẩy xuống thay đổi cách kết quả được tiếp nhận, bởi nó thu hẹp lượng tin tốt cần có để đẩy cổ phiếu đi, nhưng nó cũng đặt lại gánh nặng bằng chứng lên phía công ty chứ không phải lên kỳ vọng. Không yếu tố nào trong bối cảnh hiện tại loại bỏ yêu cầu rằng các con số cơ bản phải cải thiện. Bằng chứng các nhà đầu tư muốn là bằng chứng về vận hành chứ không phải báo cáo tài chính: bán hết hàng ở giá chính thức và tồn kho theo kênh nói lên điều sớm hơn biên lợi nhuận được báo cáo.
Số liệu đồng thuận về lợi nhuận, doanh thu Trung Quốc, mức giảm giá cổ phiếu và khoản hoàn thuế đều có thể kiểm chứng được. Điểm cần sửa chính là phép tính biến động ngầm định: một biến động 8% tính từ $35.40 là khoảng $32.57 đến $38.23, không phải khoảng rộng hơn $33 đến $39 như đã được trích dẫn ban đầu. Sự phân biệt này không chỉ mang tính hình thức, bởi khoảng đó là chuẩn tham chiếu để đánh giá phản ứng là nằm gọn hay vượt quá mức, và một khoảng dựng trên các con số đã làm tròn khiến phép so sánh đó khó bảo vệ hơn về sau. Sự chính xác trong phép tính có ý nghĩa vì khoảng này thường được trích dẫn như thể nó là dự báo chứ không phải kết quả suy ra.
Đối với nhà giao dịch, bối cảnh là một sự kiện với kỳ vọng thấp và kết quả nhị phân. Một biên lợi nhuận tốt hơn sau khi loại thuế và một xu hướng Trung Quốc ổn định hơn có thể thúc đẩy một đợt hồi phục mạnh, trong khi thêm một quý áp lực biên lợi nhuận cơ bản nữa có thể kéo dài đà giảm và đưa lại nền hỗ trợ đã vỡ ở $32.57 vào cuộc. Vị thế trước một báo cáo như thế này thường nghiêng về kịch bản dễ hiểu hơn, và rủi ro nằm ở khoảng trống: một thị trường đã được định giá cho biến động nằm gọn vẫn có thể mở ra ngoài khoảng ngầm định, và đó là lý do dòng biên lợi nhuận cơ bản xứng đáng được chú ý hơn một kết quả tốt hơn trên danh nghĩa.
Thông tin giao dịch
Hãy theo dõi biên lợi nhuận gộp sau khi loại thuế thay vì con số trên danh nghĩa. Khoản hoàn $986 million làm sai lệch phép so sánh, nên xu hướng biên lợi nhuận cơ bản mới là tín hiệu thực sự. Đóng cửa trở lại trên $38.23 sẽ xác nhận luận điểm chuyển đổi, còn thủng $32.57 sẽ kéo dài đà giảm. Cân nhắc quy mô vị thế trước rủi ro nhảy giá quanh báo cáo.