

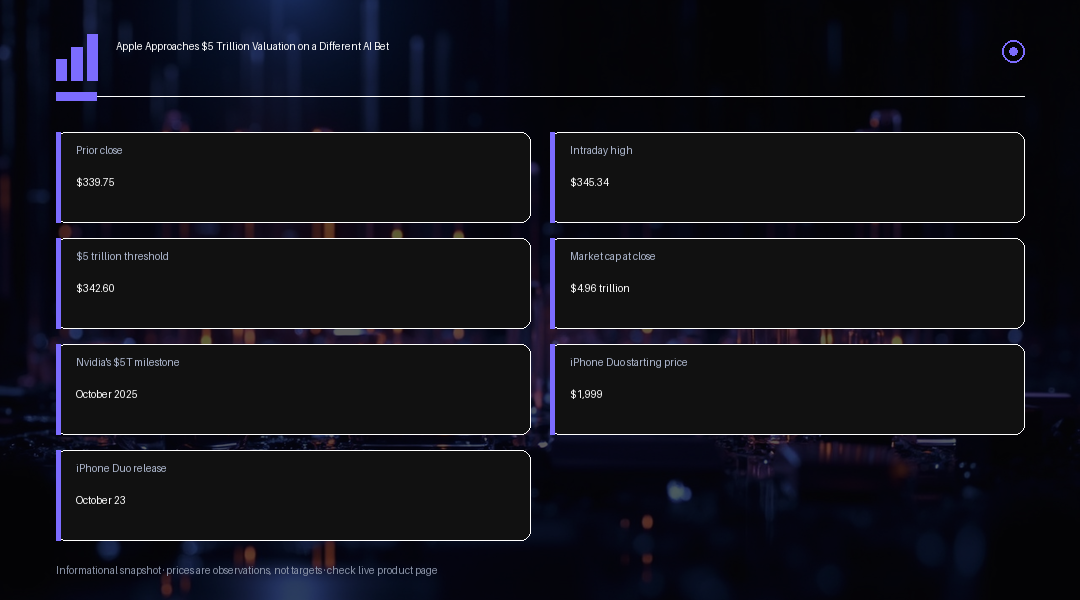
Cổ phiếu Apple đóng cửa ở mức $339.75, tăng 0.2%, đánh dấu mức đóng cửa cao nhất trong gần hai tháng qua và đưa giá trị vốn hóa công ty lên $4.96 nghìn tỷ. Dựa trên số lượng cổ phiếu hiện tại, một mức giá đóng cửa trên khoảng $342.60 sẽ đưa vốn hóa thị trường của Apple vượt ngưỡng $5 nghìn tỷ lần đầu tiên trong một phiên giao dịch thông thường. Cổ phiếu này từng có lúc giao dịch lên tới $345.34 trong phiên, đẩy giá trị trong ngày vượt qua cột mốc đó trước khi hạ nhiệt trở lại, một diễn biến đã lặp lại nhiều lần trong quý này mà vẫn chưa tạo ra một phiên đóng cửa trọn vẹn trên mức đó. Nvidia vẫn là công ty duy nhất từng giao dịch trên mức $5 nghìn tỷ, lần đầu vượt ngưỡng này vào tháng 10 năm 2025, điều này cho thấy mức định giá này vẫn còn rất hiếm gặp.
Điều làm cho cách tiếp cận của Apple khác biệt so với phần còn lại của nhóm công nghệ vốn hóa siêu lớn chính là hình thái đầu tư AI của hãng. Microsoft, Amazon, Alphabet và Meta tiếp tục đổ vốn vào các trung tâm dữ liệu, chip tùy chỉnh và năng lực điện năng, một chiến lược đã gây áp lực lên dòng tiền tự do trong ngắn hạn của cả nhóm. Trong khi đó, Apple lại dựa vào chip tùy chỉnh và khả năng xử lý ngay trên thiết bị, định vị các mẫu Mac Mini và Mac Studio cao cấp mới nhất của mình như một giải pháp thay thế cho doanh nghiệp so với việc thuê năng lực tính toán từ các nhà cung cấp đám mây. Trong một buổi trình diễn được bàn luận rộng rãi, công ty đã kết nối bốn máy Mac Studio, mỗi máy được xây dựng quanh chip M5 Ultra với 256 gigabyte bộ nhớ hợp nhất, thành một cụm duy nhất có khả năng chạy một mô hình có hàng nghìn tỷ tham số chỉ từ một ổ cắm điện tiêu chuẩn.
Thông điệp gửi đến khách hàng doanh nghiệp khá đơn giản: thay vì phải trả phí định kỳ theo từng token cho nhà cung cấp đám mây, một công ty có thể chạy các khối lượng công việc AI đáng kể ngay tại chỗ bằng phần cứng mà họ đã sở hữu, với các cấu hình cao cấp có giá khoảng $20,000. Trở ngại ở đây nằm ở khả năng phân phối chứ không phải năng lực kỹ thuật. Theo dữ liệu theo dõi ngành, máy Mac hiện chỉ chiếm khoảng 4.6% thị trường máy tính để bàn doanh nghiệp, so với hơn 91% của Windows, điều này có nghĩa là chiến lược suy luận AI cục bộ của Apple còn phải vượt qua một chặng đường dài trước khi có thể tác động đáng kể đến mô hình kinh tế trung tâm dữ liệu mà Microsoft, Amazon và các đối thủ khác hiện đang phụ thuộc vào.
Cột mốc định giá này cũng xuất hiện trong bối cảnh chuyển giao lãnh đạo. John Ternus, một nhân sự kỳ cựu 25 năm của Apple và từng là người đứng đầu bộ phận kỹ thuật phần cứng, đã chính thức trở thành giám đốc điều hành vào đầu tháng 9, trong khi Tim Cook chuyển sang vai trò chủ tịch điều hành sau khoảng 15 năm lãnh đạo công ty. Sự chuyển giao này trùng với một trong những lần ra mắt sản phẩm quan trọng nhất trong nhiệm kỳ của Cook: iPhone Duo, thiết bị gập đầu tiên của Apple, kết hợp màn hình trong 7.6 inch với màn hình ngoài 5.4 inch và cho phép chạy song song hai ứng dụng cùng lúc. Thiết bị này có giá khởi điểm $1,999 cho cấu hình cơ bản, với thời gian đặt hàng trước bắt đầu từ ngày 16 tháng 10, trước khi mở bán rộng rãi vào ngày 23 tháng 10.
Khả năng định giá của Apple đang bị thử thách trên nhiều mặt trận. Chi phí bộ nhớ tăng cao, phần lớn do chính làn sóng đầu tư hạ tầng AI mà Apple đang định vị mình khác biệt, đã buộc công ty phải tăng giá các mẫu iPhone dòng Pro thêm khoảng $100 mỗi mẫu trong chu kỳ này. Mức độ lạm phát chi phí linh kiện như vậy là một lực cản thực sự ngay cả với một công ty có cấu trúc biên lợi nhuận như Apple, và điều đó làm tăng thêm rủi ro đối với việc liệu mức giá khởi điểm $1,999 của iPhone Duo có được số đông người mua chấp nhận hay không, hay cuối cùng sẽ chỉ giới hạn ở nhóm người dùng tiên phong sẵn sàng trả thêm để sở hữu mẫu thiết bị gập thế hệ đầu tiên.
Giao dịch quanh mức $5 nghìn tỷ nhiều khả năng vẫn sẽ diễn biến hai chiều trong ngắn hạn. Một phiên đóng cửa được xác nhận trên khoảng $342.60 sẽ là một cột mốc thực sự, đưa Apple trở thành công ty thứ hai trong lịch sử đóng cửa trên ngưỡng đó, nhưng cổ phiếu này đã từng cho thấy khả năng chạm mốc trong phiên mà không giữ được, vì vậy nhà giao dịch không nên vội cho rằng lần vượt ngưỡng đầu tiên sẽ được duy trì. Những câu hỏi mang tính lâu dài hơn trong những tuần tới là liệu khách hàng doanh nghiệp có thực sự áp dụng giải pháp cụm máy Mac trên quy mô lớn hay không, liệu iPhone Duo có thể duy trì nhu cầu ở mức giá này sau khi sự hào hứng đặt hàng trước ban đầu lắng xuống hay không, và liệu tình trạng lạm phát chi phí bộ nhớ có tiếp tục buộc công ty phải tăng giá thêm một lần nữa trên toàn bộ dòng sản phẩm hay không.
Bối cảnh cạnh tranh rộng hơn càng củng cố lý do vì sao cuộc tranh luận về định giá này có ý nghĩa vượt ra ngoài một mã cổ phiếu đơn lẻ. Apple hiện là công ty thứ hai trong lịch sử tiến gần đến mốc $5 nghìn tỷ, sau cột mốc đóng cửa của Nvidia vào tháng 10 năm 2025, và hai công ty này đại diện cho hai chiến lược đặt cược rất khác nhau về cách giá trị AI cuối cùng sẽ được thu về: Nvidia thông qua chip và hạ tầng phục vụ huấn luyện và suy luận quy mô lớn, còn Apple thông qua các thiết bị và phần mềm xử lý trên thiết bị, những thứ gần gũi nhất với người dùng cuối. Các nhà đầu tư cân nhắc mức định giá cao của Apple trong bối cảnh đó, về bản chất, đang phải quyết định liệu một chiến lược AI lấy phần cứng làm trung tâm, chú trọng quyền riêng tư, có thể nhận được sự hào hứng tương tự như những cổ phiếu thiên về hạ tầng đã nhận được trong hai năm qua hay không.
Rủi ro thực thi đang tập trung trong một khoảng thời gian hẹp vào mùa thu này. Thời điểm mở đặt hàng trước ngày 16 tháng 10 và ngày phát hành 23 tháng 10 của iPhone Duo sẽ là phép thử thực tế đầu tiên cho nhu cầu của người tiêu dùng đối với một mẫu điện thoại gập giá $1,999, và bất kỳ dấu hiệu nhu cầu yếu nào cũng nhiều khả năng sẽ được nhìn nhận qua lăng kính câu chuyện chi phí bộ nhớ nói chung, do lạm phát chi phí linh kiện đã và đang bào mòn biên lợi nhuận của dòng Pro hiện tại. Về phía doanh nghiệp, việc giải pháp cụm máy Mac Studio đạt được sức hút đáng kể nhiều khả năng sẽ là một câu chuyện kéo dài nhiều quý chứ không phải điều thể hiện ngay trong một báo cáo lợi nhuận đơn lẻ, vì vậy nhà giao dịch nên xem các bình luận về mức độ áp dụng AI trong doanh nghiệp như một dữ liệu bổ sung dần dần hơn là một chất xúc tác tức thời cho cổ phiếu.
Nhận Định Giao Dịch
Vùng giá $342.60 là mốc cần theo dõi để xác nhận một mức định giá $5 nghìn tỷ thực sự, thay vì chỉ là một lần chạm thoáng qua trong phiên, và nếu cổ phiếu duy trì được đà tăng bền vững trên mốc này, nhiều khả năng sẽ được so sánh với cột mốc đóng cửa của chính Nvidia hồi tháng 10 năm 2025. Rủi ro giảm giá tập trung ở độ nhạy của định giá tại các mức này: bất kỳ sự thất vọng nào quanh nhu cầu đặt hàng trước iPhone Duo bắt đầu từ ngày 16 tháng 10, hoặc thêm bằng chứng cho thấy chi phí bộ nhớ và linh kiện tăng cao đang bào mòn biên lợi nhuận, đều có thể kích hoạt hoạt động chốt lời, xét đến mức tăng mà cổ phiếu này đã đạt được. Khoảng cách thị phần máy tính để bàn doanh nghiệp so với Windows cũng vẫn là một gánh nặng kéo dài nhiều năm chứ không phải một chất xúc tác trong ngắn hạn, vì vậy nhà giao dịch nên xem câu chuyện AI cụm máy Mac như một câu chuyện mang tính cấu trúc, diễn ra chậm rãi, hơn là một động lực lợi nhuận tức thời.