

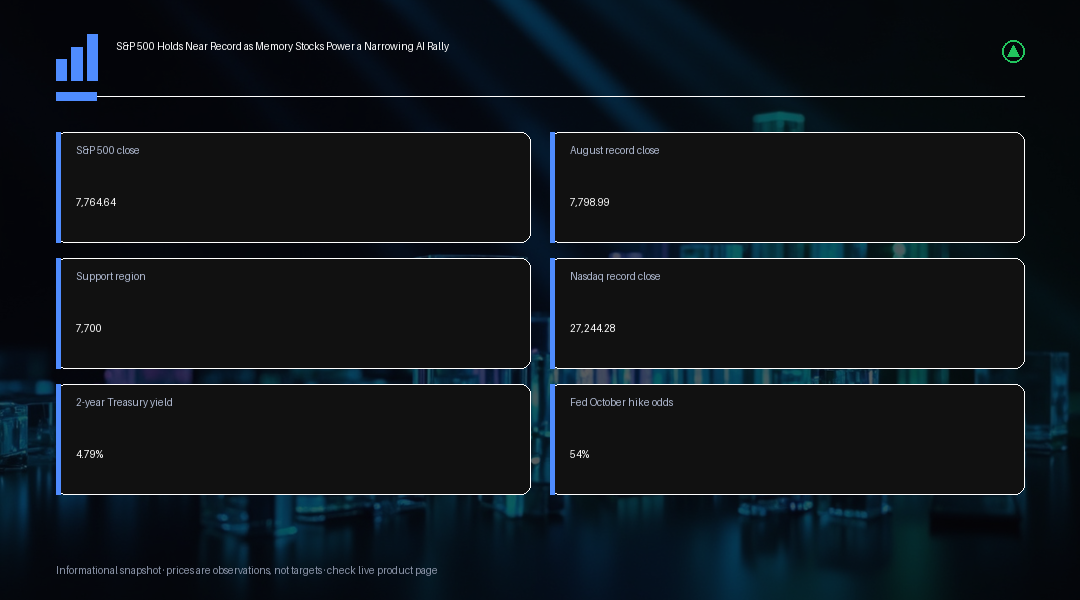
Chỉ số S&P 500 đóng cửa ở mức 7,764.64, gần như không đổi trong phiên và thấp hơn khoảng 0.44% so với mức đóng cửa kỷ lục 7,798.99 được thiết lập hồi giữa tháng 8. Chỉ số Nasdaq Composite có diễn biến tích cực hơn, tăng 0.45% để đạt mức đóng cửa kỷ lục thứ hai liên tiếp, trong khi chỉ số Dow Jones Industrial Average giảm 0.36%. Hợp đồng tương lai của cả hai chỉ số chính đều ổn định trước thềm phiên tiếp theo, cho thấy thị trường đang trong giai đoạn hấp thụ thông tin chứ không đảo chiều so với diễn biến của phiên trước đó.
Nhìn sâu hơn vào bên trong, độ rộng thị trường lại cho thấy một bức tranh phân hóa rõ rệt hơn so với mức chỉ số chung. Sáu trong số mười một nhóm ngành thuộc S&P 500 giảm điểm trong phiên, trong đó nhóm tài chính giảm khoảng 1.7% khi JPMorgan và Wells Fargo đều mất hơn 3% giá trị. Khối lượng giao dịch đạt 17.9 tỷ cổ phiếu, cao hơn đáng kể so với mức trung bình 20 phiên là 16.3 tỷ cổ phiếu, cho thấy sự luân chuyển dòng tiền phía sau con số chỉ số đi ngang không hề nhẹ nhàng chút nào. Ngưỡng kiểm định kỹ thuật gần nhất của chỉ số vẫn là vùng đỉnh kỷ lục ngay phía trên mức hiện tại, với vùng 7,700 đóng vai trò là vùng đệm hỗ trợ đáng kể đầu tiên bên dưới thị trường.
Nguồn sức mạnh rõ rệt nhất đến từ nhóm cổ phiếu bộ nhớ và lưu trữ, khi Micron tăng khoảng 5% và SanDisk tăng gần 7%, nằm trong đà tăng của ngành bán dẫn đã kéo dài sáu phiên liên tiếp. Diễn biến này phản ánh niềm tin ngày càng lớn của nhà đầu tư rằng làn sóng xây dựng hạ tầng AI sẽ tiếp tục thúc đẩy nhu cầu đối với bộ vi xử lý và dung lượng bộ nhớ, mặc dù đây vẫn chỉ là một luận điểm mang tính kỳ vọng tương lai chứ chưa phải là kết quả lợi nhuận được xác nhận trong ngắn hạn. Cùng một chủ đề AI đó lại tác động ngược chiều đến các nền tảng hướng tới người tiêu dùng: Charles Schwab giảm hơn 6%, Airbnb giảm khoảng 3%, còn Uber và Lyft đều giảm hơn 1%, khi nhà đầu tư cân nhắc liệu các tác nhân AI rồi đây có thể đảm nhận các tác vụ, từ giao dịch môi giới cho đến đặt chỗ du lịch, vốn hiện đang được thực hiện qua các nền tảng đã có chỗ đứng hay không.
Câu hỏi đó sẽ được kiểm chứng trực tiếp ngay trong tuần này. Sự kiện Meta Connect sẽ khai mạc với bài phát biểu chính của Mark Zuckerberg dự kiến vào lúc 7 giờ tối theo giờ miền Đông nước Mỹ, và thị trường quyền chọn đang định giá một biên độ dao động ngụ ý khoảng 4.5% cho cổ phiếu Meta theo cả hai chiều tính đến cuối tuần, đây là một biên độ ngụ ý từ thị trường quyền chọn chứ không phải một dự báo về hướng đi cụ thể. Giới giao dịch đang tìm kiếm bằng chứng cho thấy lượng tải xuống mạnh mẽ của tác nhân AI Muse thuộc Meta có thể chuyển hóa thành tỷ lệ giữ chân người dùng, doanh thu thuê bao và doanh thu quảng cáo, một sự chuyển hóa nếu xảy ra sẽ củng cố thêm độ tin cậy cho câu chuyện kiếm tiền từ AI đang hỗ trợ một phần của nhóm cổ phiếu công nghệ hiện nay.
Đà tăng không chỉ giới hạn ở thị trường Mỹ. Chứng khoán châu Á đã nối dài chuỗi tăng điểm sang ngày thứ sáu liên tiếp, với chỉ số Kospi của Hàn Quốc tăng khoảng 1.2% và thị trường Đài Loan tăng khoảng 0.9%, khi Samsung và SK Hynix đều tăng hơn 2%. Thị trường năng lượng hạ nhiệt khi giá dầu Brent đóng cửa gần mức $99 một thùng sau khi Ả Rập Xê Út khởi động lại hoạt động trên một đường ống dẫn dầu quan trọng, trong khi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vẫn ở dưới mức 5%, ngay cả khi lợi suất kỳ hạn 2 năm đã tăng lên khoảng 4.79%, mức cao nhất kể từ giữa năm 2024. Thị trường hợp đồng tương lai đang định giá xác suất khoảng 54% cho khả năng Cục Dự trữ Liên bang Mỹ tiếp tục tăng lãi suất vào tháng 10, đây là một ước tính dựa trên kỳ vọng thị trường và sẽ thay đổi khi có số liệu mới, chứ không phải một kết quả chính sách đã được ấn định.
Vàng hạ nhiệt về gần mức $4,340 một ounce khi lợi suất ngắn hạn cao hơn và đồng đô la vững hơn đã làm giảm bớt phần nào sức hấp dẫn trú ẩn an toàn thông thường của kim loại này, trong khi Bitcoin giữ vững gần mức $86,700, cao hơn đáng kể so với vùng $82,000 từng chặn đứng các nỗ lực phục hồi trước đó trong năm. Chất xúc tác liên thị trường lớn tiếp theo sẽ đến vào cuối tuần này với cuộc gặp dự kiến giữa Tổng thống Trump và Chủ tịch Trung Quốc Tập Cận Bình tại Washington, với các chủ đề được cho là nằm trong chương trình nghị sự bao gồm thương mại, thuế quan, chính sách AI, chuỗi cung ứng và tình hình tại Iran. Một thỏa thuận đình chiến thương mại kéo dài nhiều khả năng sẽ hỗ trợ cả cổ phiếu lẫn kim loại công nghiệp, trong khi căng thẳng tái diễn có thể nhanh chóng thử thách sự bình ổn hiện tại của thị trường.
Hiện tượng đà tăng ngày càng thu hẹp này không phải là điều mới, nhưng vẫn đáng được xem xét nghiêm túc như một tín hiệu rủi ro, thay vì chỉ đơn thuần xem đó là sự luân chuyển giữa các nhóm ngành. Sáu phiên tăng liên tiếp của ngành bán dẫn, đặt cạnh sự sụt giảm của nhóm tài chính và một số nền tảng hướng tới người tiêu dùng, có nghĩa là một tỷ trọng ngày càng nhỏ trong chỉ số đang gánh vác việc đẩy chỉ số tiến gần mức kỷ lục. Về mặt lịch sử, kiểu dẫn dắt hẹp như thế này tự bản thân nó không phải là tín hiệu đáng tin cậy để xác định thời điểm tạo đỉnh, nhưng nó thường có xu hướng làm tăng biến động quanh các chất xúc tác riêng lẻ của từng cổ phiếu, và đó chính xác là điều đang diễn ra trong tuần này khi sự kiện Meta Connect và cuộc gặp Trump - Tập đều tập trung trong một khoảng thời gian ngắn. Những nhà giao dịch xem sự thu hẹp về mức độ dẫn dắt là tín hiệu đảo chiều tự động thường thoát khỏi các vị thế vững chắc quá sớm, trong khi những người hoàn toàn bỏ qua tín hiệu này có thể bị bất ngờ khi sự suy yếu của một ngành cuối cùng lan rộng ra toàn thị trường, vì vậy cách tiếp cận hữu ích hơn là xem độ rộng thị trường như một chỉ báo hỗ trợ thay vì căn cứ giao dịch duy nhất.
Đối với những nhà giao dịch xây dựng vị thế theo chỉ số chung thay vì từng cổ phiếu riêng lẻ, bài học thực tế là nên xem vùng hỗ trợ 7,700 và mức kỷ lục 7,798.99 là hai ranh giới của biên độ dao động trong ngắn hạn, đồng thời cần nhận thức rằng việc phá vỡ theo hướng nào cũng nhiều khả năng sẽ do một trong các chất xúc tác sự kiện của tuần này thúc đẩy, hơn là do một quá trình tăng giảm từ từ. Lợi suất kỳ hạn 2 năm tăng cao trong khi lợi suất kỳ hạn 10 năm vẫn dưới mức 5% cho thấy phần đầu của đường cong lợi suất đang là nơi diễn ra phần lớn hoạt động định giá lại hiện nay, điều này phù hợp với một thị trường đang xem quyết định của Fed vào tháng 10 là một rủi ro thực sự chứ chưa phải là một kết luận đã được định trước. Kỷ luật về quy mô vị thế quan trọng hơn niềm tin về hướng đi trong một môi trường như thế này, vì ranh giới của biên độ đã được xác định khá rõ ràng và yếu tố không chắc chắn chính trong tuần này là thời điểm xuất hiện của chất xúc tác chứ không phải hướng đi cuối cùng của nó.
Nhận Định Giao Dịch
Bối cảnh hiện tại cho thấy nên chú ý đến mức độ tham gia của thị trường hơn là chỉ nhìn vào mức chỉ số: một cú bứt phá vượt vùng kỷ lục có sự tham gia rộng rãi hơn của các nhóm ngành, thay vì chỉ do công nghệ và bộ nhớ dẫn dắt hẹp, sẽ mang nhiều ý nghĩa kỹ thuật hơn. Vùng 7,700 vẫn là vùng đệm hỗ trợ then chốt bên dưới mức hiện tại, và việc phá vỡ xuống dưới vùng này cùng với sự suy yếu trở lại của nhóm tài chính và các nền tảng tiêu dùng sẽ cho thấy sự phân hóa giữa nhóm thắng và nhóm thua trong giao dịch AI đang bắt đầu gây áp lực lên toàn bộ thị trường. Rủi ro sự kiện trong tuần này khá cao, với bài phát biểu chính tại Meta Connect và cuộc gặp Trump - Tập, cả hai đều có khả năng tạo ra những biến động lớn ở các nhóm ngành cụ thể cũng như tâm lý rủi ro nói chung, vì vậy việc định cỡ vị thế cần tính đến khả năng xảy ra những biến động mạnh do sự kiện chi phối.