


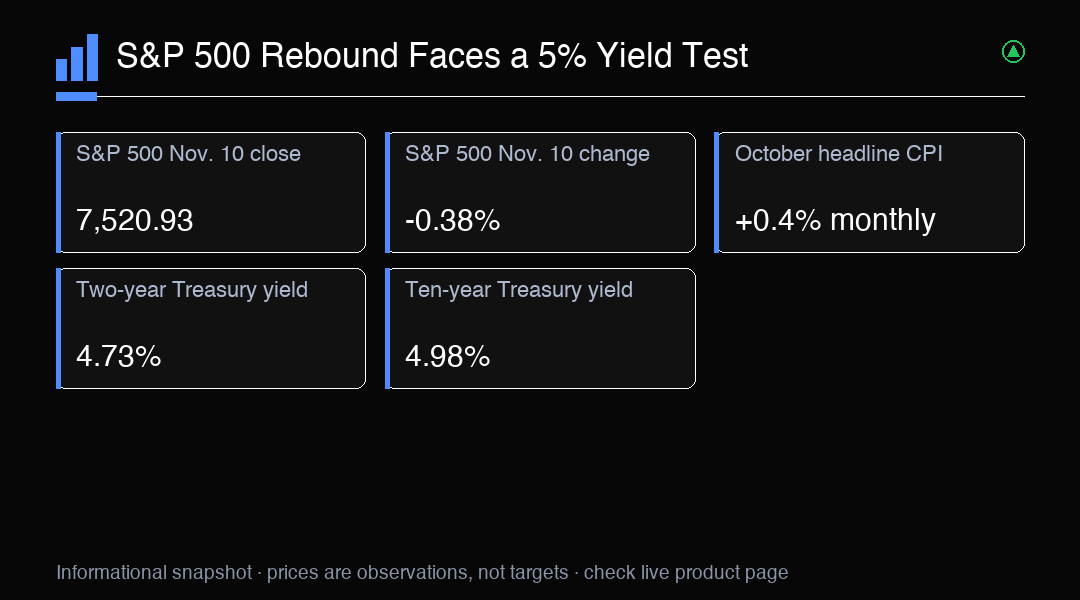
Salı günü nakit piyasasındaki zayıf seansın ardından çarşamba erken saatlerde ABD hisse senedi vadeli işlemleri yükselişe işaret etti. Ancak bu hareket, kalıcı bir toparlanmanın teyidi değil, belirli bir ana ait görünüm olarak kaldı. O sırada S&P 500 vadeli işlemleri yaklaşık %0,6, Nasdaq-100 vadeli işlemleri %1,2 yükselirken Dow vadeli işlemleri %0,3 arttı. Önceki seansta S&P 500, %0,38 düşüşle 7.520,93 seviyesinde kapandı; Nasdaq Composite %0,74, Dow ise %0,30 geriledi. Endekslerdeki bu farklı hareketler, seansın piyasanın tüm kesimlerinde aynı yönde ilerlemediğini gösteriyor. Açılış zili öncesinde yeni emirler ve bilgilerle vadeli işlem göstergeleri değişebileceğinden, erken saatlerdeki yüzdeler yaklaşık değerler olarak kalmalı. Temel soru, enflasyon verileri ve yüksek Treasury getirileri işlem ortamını şekillendirmeyi sürdürürken alıcıların yükselişi koruyup koruyamayacağı.
Ekim ayında tüketici fiyatları eylüle göre %0,4 artarken, gıda ve enerjiyi hariç tutan çekirdek CPI %0,3 yükseldi. Bu ayrım önemli; manşet enflasyon oynak bileşenlerden etkilenebilirken çekirdek veri fiyat baskılarına başka bir bakış sunuyor. Bu iki verinin hiçbiri tek başına gelecekteki enflasyonun yönünü veya Federal Reserve’ün bir sonraki kararını belirlemiyor. Veri açıklanmadan önce Guvernör Christopher Waller, çekirdek verinin %0,3 civarında veya üzerinde gelmesinin aralık ayında 50 baz puanlık artış olasılığının değerlendirilmesini gerektirebileceğini söyledi. Bu, olası bir politika tartışmasına ilişkin koşullu bir ifadeydi; alınmış bir karar veya verilmiş bir söz değildi. Açıklanan çekirdek veri, belirttiği eşiğe yakın gerçekleşti. Böylece yatırımcılar enflasyon verilerini diğer kanıtlar ve politika açıklamalarıyla birlikte değerlendirmek durumunda kaldı. Bu veriler toparlanma için bir sınama oluşturuyor: piyasalar daha sıkı politika olasılığını değerlendirirken risk iştahı korunabilir mi?
Treasury getirileri bu sınamanın ikinci bölümünü oluşturuyor. Resmî günlük getiri eğrisi, 10 Kasım’da iki yıllık Treasury tahvillerinde %4,73, on yıllık tahvillerde ise %4,98 getiri gösterdi. İki yıllık getiri çoğunlukla yakın vadeli politika beklentileri için izlenirken, daha uzun vadeli getiri büyüme ve enflasyon görüşlerinin yanı sıra yatırımcıların daha uzun süreli borç tutmak için talep ettiği ek karşılığı da yansıtıyor. Bunlar yararlı piyasa referanslarıdır, ancak hisse senedi hareketlerinin tümünü açıklamaz. %5’e yakın bir getiri, beklenen gelecekteki kazançlara uygulanan iskonto oranını yükselterek daha uzak vadeli nakit akışlarının bugünkü değerini azaltabilir. Ayrıca yatırımcılara alternatif bir gelir kaynağı sunabilir. Her şirket üzerindeki etki, şirketin kazanç yapısına, finansman ihtiyacına ve değerlemesine bağlıdır. Bu nedenle tek bir getiri eşiği, endeksin belirli bir tepki vereceği anlamına gelmez.
S&P 500 içindeki getiri hassasiyeti şirketlere göre önemli ölçüde değişebilir. Değerlemeleri büyük ölçüde yıllar sonra elde edilmesi beklenen kârlara dayanan şirketler, iskonto oranlarındaki değişikliklerden yakın vadede nakit üreten işletmelere kıyasla daha fazla etkilenebilir. Daha yüksek borçlanma maliyetleri finansman planlarını, müşteri talebini ve borç yenileme giderlerini de etkileyebilir; ancak bu etkilerin büyüklüğü ve zamanlaması şirketten şirkete değişir. Öte yandan, dirençli kazanç beklentileri veya talebin sürdüğüne dair kanıtlar, getiriler yüksekken de hisse fiyatlarını destekleyebilir. Dolayısıyla ortaya, yükselen getirilerin her hisseyi mutlaka aşağı çektiği yönünde basit bir kural değil, birbiriyle yarışan kuvvetler çıkar. Endeksin yönü, yatırımcıların beklenen kazançları bu kazançları değerlemek için kullandıkları oranla nasıl dengelediğine bağlıdır. Bu nedenle endekste toparlanma görülürken, yükseliş dar bir faiz hassasiyeti yüksek hisse grubuna dayanıyorsa piyasanın genelinde bu hareket kırılgan kalabilir.
Teknolojiyle ilişkili gelişmelerde kullanılan araçların kapsamı da dikkatle belirtilmeli. CoreWeave, yıllık bazda %168 artışla 3.66 milyar dolarlık çeyreklik gelir ve yaklaşık 133 milyar dolarlık gelir iş yükü bildirdi. Açıklamada, önümüzdeki üç ayda beklenen müşteri ön ödemeleri ve depozitolar da ele alındı. Bunlar şirkete özgü veriler ve ileriye dönük zamanlama ayrıntılarıdır; S&P 500 kazançlarının doğrudan ölçüsü ya da yapay zekâ alanındaki tüm işletmelerin aynı talep yapısına sahip olduğunun kanıtı sayılmamalıdır. NAS100, teknoloji ağırlıklı piyasa görünümü için geniş kapsamlı bir endeks göstergesidir; CoreWeave’e doğrudan maruziyet sağlamaz ve şirkete özgü iş risklerine karşı koruma sunmaz. Şirket sonuçları değerlendirilirken açıklanmış gelir ve iş yükü; nakit tahsilatı, gelecekteki teslimat ve nihai kârlılıktan ayrı tutulmalıdır.
Aynı ayrım Anthropic için de geçerlidir. Tam seyreltilmiş değerleme tartışması ve ön izahnamede yer alan arz koşulları, özel şirket değerleme çerçevesini ve geçici koşulları anlatır; kesinleşmiş halka açık piyasa fiyatını veya işlemin nihai ayrıntılarını garanti etmez. NAS100, teknoloji piyasası duyarlılığına ilişkin geniş kapsamlı bir gösterge olabilir, ancak Anthropic’e doğrudan maruziyet sağlamaz ve şirkete özgü risklere karşı koruma olarak sunulmamalıdır. Her iki şirketle ilgili olarak piyasa, yapay zekâ yatırımı, altyapı talebi ve finansman beklentilerindeki değişikliklere tepki verebilir. Ancak bu duyarlılık kanalı, endeks hareketini iki şirket için de doğrudan bir gösterge hâline getirmez. Yatırımcılar piyasa anlatısını değerlendirirken şirket açıklamalarını, ön izahname niteliğindeki işlem bilgilerini ve geniş endeks fiyatlamasını kavramsal olarak ayrı tutmalı.
Çarşamba seansı işlem saatlerine de dikkat etmeyi gerektiriyor. ABD hisseleri Veterans Day’de normal saatlerinde işlem görürken nakit Treasury piyasası kapalı. Bu nedenle hisse fiyatları normal seans sırasında, getirilerdeki değişimleri eş zamanlı değerlendirmeye yardımcı olacak nakit Treasury işlemleri olmadan hareket edebilir. 10 Kasım tarihli resmî getiri eğrisi, canlı çarşamba getirisi değil, tarihi belirtilmiş bir referans noktasıdır. Vadeli işlemler ve diğer faiz araçları yine bilgi sağlayabilir, ancak nakit piyasanın kapalı olması görülebilen sinyallerin bileşimini değiştirir. Çarşamba günkü hisse hareketini salı gününün resmî Treasury eğrisiyle karşılaştırırken tarihler arasındaki fark korunmalı. Önemli piyasalardan biri kapalı olduğunda, bir seansta gözlenen varlıklar arası ilişkiyi değerlendirmek zorlaşabilir. Görünürdeki teyit veya ayrışma, temel beklentilerdeki değişim kadar zamanlamayı da yansıtabilir.
Bu görünümde sıradaki önemli ABD enflasyon açıklaması, cuma günü yayımlanacak üretici fiyat endeksi. Veri, üretim zincirinin daha erken aşamalarındaki fiyat baskılarına ilişkin bilgi ekleyebilir; ancak tüketici enflasyonu görünümünü önceden teyit edeceği veya tersine çevireceği varsayılamaz. Tıpkı CPI’da olduğu gibi, piyasanın dikkati manşet veri ile temel bileşenler arasında değişebilir. Açıklama öncesinde fiyat hareketleri değişen beklentilere, pozisyonlanmaya ve yeni bilgilere duyarlı kalabilir. Enflasyon verisi çevresinde küresel hisse senedi, dolar, altın ve kripto varlık hareketleri oynaktı. Bu, piyasaların tek ve kesinleşmiş bir yönde ilerlemek yerine farklı varlık sınıflarında yeniden fiyatlandığını gösteriyor. Oynaklık tek başına ortak bir nedenin varlığını kanıtlamaz veya hangi yönün süreceğini göstermez. Yararlı yaklaşım, gözlenen hareketleri henüz kesinleşmemiş açıklamalardan ayırmaktır.
Senaryo analizi, hiçbir sonucu kesin kabul etmeden S&P 500’ün olası tepkisini çerçevelemeye yardımcı olabilir. Alıcılar erken saatlerdeki vadeli işlem yükselişini normal seans boyunca korursa, dikkat büyük teknoloji hisselerinden daha geniş bir katılıma ve endeksin getiri görünümünü karşılayıp karşılayamayacağına yönelebilir. Yükseliş zayıflarsa bu yalnızca erken göstergenin kalıcı olmadığını ortaya koyar; tek başına getirilerin geri çekilmeye neden olduğunu kanıtlamaz. Bazı kesimlerdeki kazançların diğerlerindeki kayıplarla dengelendiği karma bir seans da mümkün. Enflasyon verileri ve Waller’ın koşullu açıklamaları politika beklentilerini gündemde tutabilir; cuma günkü üretici fiyatları da yeni bir girdi sağlayabilir. Bunlar piyasa davranışını yorumlama senaryolarıdır, tahmin veya işlem talimatı değildir. Tek bir endeks hareketi, birbiriyle yarışan sinyalleri kendi başına açıklayamaz.
Seans boyunca zaman damgasını, izlenen aracı ve açık olan piyasayı birbirinden ayırın. Erken vadeli işlem yüzdeleri erken bir ana ait görünümü; 10 Kasım kapanışı ve resmî Treasury eğrisi tamamlanmış önceki seans gözlemlerini anlatır. Çarşamba günü nakit hisseler normal saatlerinde işlem görürken nakit Treasury piyasası kapalıdır. Bu kategorileri ayrı tutmak, farklı ölçümleri eş zamanlıymış gibi değerlendirme riskini azaltır. Risk değerlendirmesinde oynaklık, pozisyon büyüklüğü, olayların zamanlaması ve bir görüş yeniden değerlendirilemeden fiyatların hareket etme olasılığı da hesaba katılabilir. Burada listelenen verilerden kesin destek, direnç veya hedef seviyeleri çıkarmaya gerek yoktur. Verilen seviyeler bu görünüm için referans verilerdir; gelecekteki fiyat davranışının eksiksiz haritası değildir. Toparlanmanın seyri, enflasyon, getiriler, kazanç beklentileri ve zamanlamanın şekillendirdiği açık bir piyasa sorusu olmaya devam ediyor.
Dolayısıyla S&P 500’deki erken yükseliş iki aşamalı bir sınamayla karşı karşıya: alıcılar salı günkü düşüşün ardından hareketi sürdürebilecek mi ve son resmî okumada Treasury getirileri %5’e yakınken hisse değerlemeleri destek bulabilecek mi? Ekim CPI verisi yeni bilgi sunuyor; ancak Waller’ın açıklaması koşullu ve cuma günkü üretici fiyatları henüz açıklanmadı. Şirkete özgü yapay zekâ açıklamaları piyasa duyarlılığını etkileyebilir, fakat geniş endeksler tekil şirketlere maruziyeti yansıtmaz. Veterans Day işlem saatleri, ABD hisseleri açıkken nakit Treasury işlemlerinin durması nedeniyle ek bir zamanlama güçlüğü yaratıyor. Seansı dikkatle okumak; yaklaşık ve tarihi belirtilmiş nitelemeleri korumayı, açıklanmış sonuçları ileriye dönük ayrıntılardan ayırmayı ve piyasa hareketleri için birden fazla açıklamaya yer bırakmayı gerektiriyor. Mevcut veriler tartışmanın çerçevesini çiziyor, sonucunu belirlemiyor.
İşlem Değerlendirmesi
Erken vadeli işlem kazançlarını belirli bir ana ait gösterge olarak değerlendirin. Normal seanstaki hisse fiyat hareketlerini tarihi belirtilmiş 10 Kasım Treasury getiri eğrisiyle karşılaştırın ve geniş endeks duyarlılığını şirkete özgü yapay zekâ açıklamalarından ayrı tutun. Veterans Day’de nakit Treasury piyasası kapalıyken cuma günü üretici fiyatları açıklaması bekleniyor.