


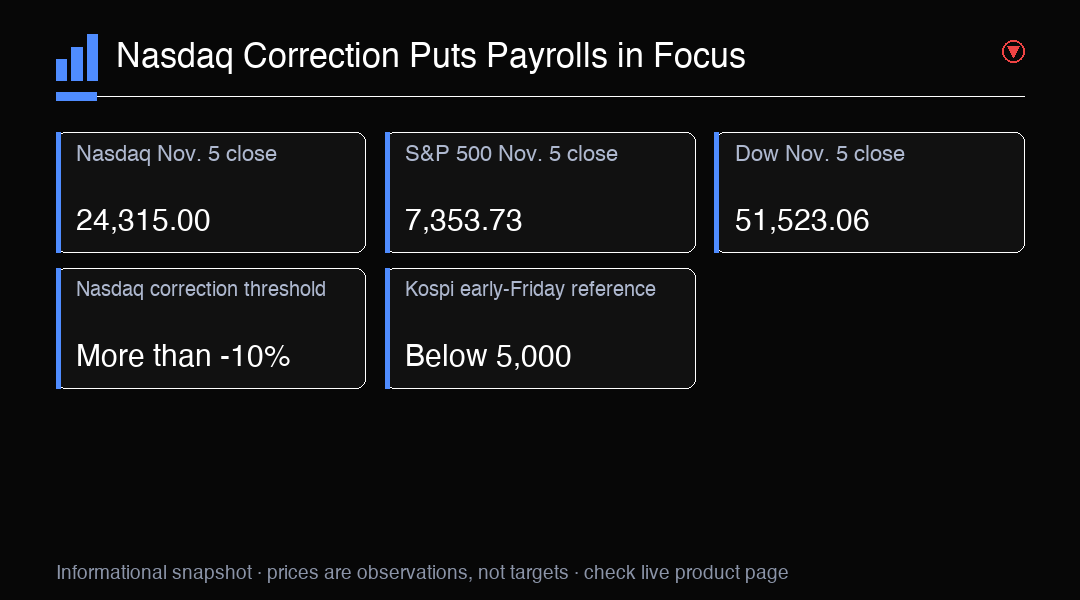
Perşembe günkü satış dalgası piyasa havasını tek bir seansta değiştirdi. Nasdaq Composite 24.315,00 seviyesinde kapandı; yüzde 5,52 düşüşle Nisan 2025’ten bu yana en kötü seansını yaşadı ve düzeltme bölgesine girdi. Düzeltme, yakın dönemdeki kapanış zirvesinden yüzde 10’dan fazla düşüş anlamına gelir. S&P 500 günü 7.353,73 seviyesinde, yüzde 4,36 düşüşle tamamlarken Dow 51.523,06 seviyesinde kapandı; 1.833,06 puan veya yüzde 3,44 geriledi. Bu normal seans kapanışları, ayrı ve değişmeye devam eden bir işlem dönemini yansıtan gece vadeli işlemlerinden daha net biçimde perşembe günkü kaybı gösteriyor.
Düşüşün büyüklüğü kadar hangi alanlarda yoğunlaştığı da önem taşıyor. Nvidia yüzde 9,26 gerileyerek 181,60 dolara indi; AMD ve Micron hisselerinin her biri yaklaşık yüzde 17 kaybetti. Nasdaq’ın S&P 500 ve Dow’dan daha sert düşmesi, teknoloji ve yarı iletken maruziyetindeki baskının özellikle belirgin olduğuna işaret ediyor. Büyük ve geniş yatırımcı kitlesine sahip şirketlerden oluşan bir gruptaki sert düşüş, piyasanın diğer bölümleri farklı performans gösterse bile piyasa değeri ağırlıklı bir endeks üzerinde büyük etki yaratabilir. Perşembe verileri o seansta ne olduğunu gösterir; her teknoloji şirketinin görünümünün aynı olduğunu veya satış hızının süreceğini kanıtlamaz.
Hareketi anlamanın yollarından biri, değerlemesi gelecekteki büyüme beklentilerine bağlı şirketlerde riskin hızla yeniden fiyatlanması olarak görmektir. Yapay zekâ harcamalarının ölçeğini ve zamanlamasını, bu harcamaların kazanca dönüşme kapasitesini ve ilgili şirketlere hâlihazırda biçilen fiyatları değerlendiren yatırımcılar belirsizliği tolere etmeye daha az istekli olabilir. Bu, teknoloji hisselerinin hassasiyetini yorumlamaya yarayan bir çerçevedir; perşembe günkü kayıpların tek bir nedenini kanıtlamaz. Gözlenen hisse düşüşleri, kazanç beklentilerindeki değişimin, portföy ayarlamalarının, risk almada azalışın veya işlem akışlarının ne ölçüde etkili olduğunu tek başına gösteremez.
Seans sırasında ABD hisse senetlerinin toplam piyasa değerinden yaklaşık 2,9 trilyon dolar silindiğine ilişkin bildirilen tahmin, şokun genişliğini anlatıyor; ancak bu, her yatırımcının hesabından çekilmiş nakit değil, toplu bir tahmindir. Hisse fiyatları değiştiğinde piyasa değeri de değişir ve hesaplama hangi menkul kıymetlerin ve zaman aralığının kapsandığına bağlıdır. Bu ayrım, büyük bir manşet rakamını doğru bağlama oturtmaya yardımcı olur. Rakam, borsada işlem gören hisselerin değerindeki tahmini değişimi anlatır; hanehalkı kayıplarını, yeni satışların boyutunu veya fiyatların sonraki seansta izleyeceği yolu bağımsız olarak ölçmez.
Cuma günü Asya’daki erken işlemler, baskının ABD teknoloji hisseleriyle sınırlı kalmadığını gösterdi. Güney Kore’nin Kospi endeksi yüzde 8’den fazla düşerek 5.000 seviyesinin altına indi ve 20 dakikalık işlem durdurmasını tetikledi. Japonya’nın Nikkei 225 endeksi yüzde 5,9 geriledi. Bunlar cuma gününün erken saatlerine ait piyasa referanslarıdır, cuma kapanış sonuçları değildir. Hareketler, küresel ölçekte bağlantılı teknoloji hisselerindeki sert düşüşün, çip üreticileri ve ilgili işletmelere önemli ölçüde maruz kalan piyasalardaki baskıyla aynı zamana denk gelebileceğini gösteriyor. Asya’daki her piyasanın veya şirketin aynı yönde hareket ettiği anlamına gelmez.
ABD hisse senedi vadeli işlemleri, önceki seansın kayıpları sonrasında cuma sabahına dair karışık bir görünüm sundu. S&P 500 vadeli işlemleri fazla değişmezken Nasdaq-100 vadeli işlemleri yüzde 1 yükseldi; Dow vadeli işlemleri 467 puan veya yüzde 0,91 düştü. Vadeli işlemler, normal nakit piyasa seansı dışında işlem gören sözleşmelerdir; seviyeleri emirler, haberler ve likidite değiştikçe farklılaşabilir. İlgili endekslerin nerede açılacağını veya kapanacağını garanti etmezler. Nasdaq-100 vadeli işlemlerindeki ılımlı yükseliş ile Dow vadeli işlemlerindeki düşüş arasındaki fark, endeks maruziyetlerinde yakın vadeli fiyatlamanın ayrıştığını düşündürüyor; ancak bu, gece seansının o anındaki pozisyonlanmanın yalnızca bir görüntüsüdür.
Cuma günü açıklanacak ABD istihdam raporu, istihdam verilerinin ekonomik ivmeye ve Federal Reserve politikasına ilişkin beklentileri değiştirebilmesi nedeniyle planlı ve önemli bir sınama oluşturuyor. Piyasa beklentisi 59.000 yeni iş, işsizlik oranı içinse yüzde 4,2 düzeyindeydi. Manşet istihdam sayısı açıklamanın yalnızca bir parçasıdır. Önceki aylara ilişkin revizyonlar, işsizlik oranı ve işe alımlarla iş gücüne katılım arasındaki ilişki, yatırımcıların aynı manşet sonucu yorumlama biçimini değiştirebilir. Tek bir rapor da yanıltıcı dalgalanmalar içerebilir. Bu nedenle rakam, iş gücü piyasasının eksiksiz bir tablosu olarak görülmek yerine yakın dönem verileri ve sonraki revizyonlarla birlikte değerlendirilmelidir.
Faiz beklentileri hassasiyete bir katman daha ekliyor. CME FedWatch fiyatlaması, 9 Aralık toplantısında Federal Reserve’ün 25 baz puanlık faiz artırımı yapma olasılığını yaklaşık yüzde 70 olarak gösteriyordu. Bu, piyasa fiyatlamasından türetilen bir olasılıktır; politika kararı veya faiz artırımının gerçekleşeceğine dair garanti değildir. Ekonomik kanıtlar ve yatırımcı pozisyonlanması değiştikçe fiyatlama da değişebilir. Beklentileri aşan istihdam verileri bazı işlem yapanları daha sıkı para politikası riskini yeniden değerlendirmeye yöneltebilir; zayıf bir veri ise beklentileri ters yönde değiştirebilir. Ancak iki sonuçtan hiçbiri hisse performansını mekanik biçimde belirlemez: Büyüme görünümü, kazanç beklentileri, değerlemeler ve raporun ayrıntıları da önem taşır.
Veri sonrasında, hiçbiri kesin olmayan birkaç geniş senaryo mümkün. Beklentilere yakın bir rapor, yatırımcıların mevcut politika fiyatlamasına ve perşembe günkü kayıpların normal işlem saatlerinde dengelenip dengelenmediğine odaklanmasına yol açabilir. Daha güçlü bir rapor, daha sıkı politika olasılığına ilgiyi yeniden artırabilir; daha zayıf bir rapor ise faiz baskısını bir ölçüde azaltsa bile ekonomik ivmeye ilişkin soruları gündeme getirebilir. Revizyonlar veya istihdam artışı ile işsizlik arasındaki uyumsuzluk her iki yorumu da karmaşıklaştırabilir. Yararlı yaklaşım, tek bir manşet rakamından yön tahmini çıkarmak yerine açıklamanın tamamını beklentiler ve önceki verilerle karşılaştırıp ardından piyasaların tepkisini izlemektir.
Nakit piyasaları ve vadeli işlemler ayrı seanslarda hareket ederken ve büyük günlük fiyat değişimleri belirsizliği artırabilirken risk yönetimi özellikle önem kazanıyor. Yatırımcılar pozisyon büyüklüğünü, yakından ilişkili teknoloji varlıklarındaki yoğunlaşmayı ve oynaklık sürerse tolere edebilecekleri kayıp miktarını izleyebilir. Bir plan, hangi yeni bilginin yatırım görüşünü değiştireceğini ve hangi hareketlerin plan dâhilindeki olağan dalgalanmalar olduğunu da önceden belirleyebilir. Bunlar kişiye özel talimatlar değil, genel süreç değerlendirmeleridir. Vadeli işlemlerdeki piyasa toparlanması perşembe günkü normal seans kayıplarını silmez; başka bir oynak seans da uzun vadeli kazanç görünümünü tek başına netleştirmez.
Sonraki seans için temel sorular, istihdam verilerinin piyasanın aralık ayındaki politika patikasına ilişkin görüşünü değiştirip değiştirmediği, satış baskısının teknoloji ve yarı iletken hisselerinde yoğunlaşmayı sürdürüp sürdürmediği ve Asya’daki düşüşleri normal işlemlerde daha fazla oynaklığın izleyip izlemeyeceğidir. Açıklanan kapanışları vadeli işlem göstergelerinden ayrı takip edin ve teyit edilmiş sonuçları erken saatlerdeki referanslardan ayırın. NAS100 aracı Nasdaq-100 maruziyeti için piyasa göstergesi olarak kullanılabilir; ancak herhangi bir şirkete doğrudan erişim sağlamaz ve Nasdaq Composite endeksini tam olarak yansıtmaz. Koşullar yeni verilere duyarlı olmaya devam ediyor; bu nedenle hiçbir gösterge tahmin olarak görülmemelidir.
İşlem Değerlendirmesi
Satışlar teknoloji ve yarı iletken hisselerinde olağandışı ölçüde yoğunlaşırken cuma sabahı vadeli işlemler karışık seyretti. İstihdam verileri faiz beklentilerini değiştirebilir; ancak rapor ve sonrasındaki piyasa tepkisi birlikte değerlendirilmelidir. Vadeli işlemler normal seans sonuçları değildir.