

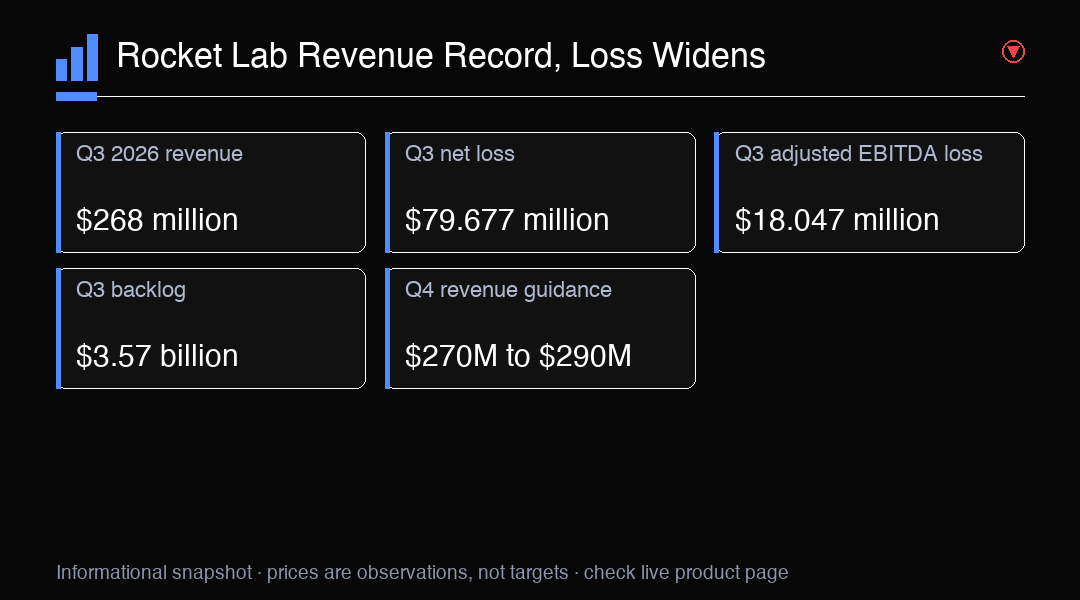
Rocket Lab’in üçüncü çeyrek sonuçları, büyüme hikâyesinin iki farklı yönünü öne çıkardı. Gelir, bir önceki yılın aynı dönemine göre %73 artarak rekor düzey olan 268 milyon dolara ulaştı; GAAP net zararı ise 18,257 milyon dolardan 79,677 milyon dolara yükseldi. Şirket ayrıca 18,047 milyon dolarlık düzeltilmiş EBITDA zararı bildirdi. Bu rakamlar birlikte, hızlı genişlemeyle kayda değer muhasebe ve faaliyet zararlarının bir arada bulunduğunu gösteriyor. Tek başlarına, işletmenin talebi kalıcı kârlılığa ne kadar hızlı dönüştürebileceğini ortaya koymuyorlar. Gelir rakamı çeyrek boyunca muhasebeleştirilen satışları ölçerken zararlar, şirketle bağlantılı maliyet ve giderlerin farklı yönlerini yansıtıyor. Bunları birlikte değerlendirmek, dönemi yalnızca büyüme oranına bakmaktan daha kapsamlı biçimde anlamayı sağlar. Ayrıca mevcut ölçek ile bu ölçeği sürdürmenin ekonomik koşulları arasındaki ayrımı görünür kılar.
Hissenin fiyat hareketi de ayrı zaman aralıklarında değerlendirilmelidir. Rocket Lab hisseleri pazartesi günkü normal seans sırasında %10,9 yükseldi, ardından sonuçların açıklanmasından sonraki seans dışı işlemlerde yaklaşık %5 düştü. İlk hareket normal piyasa seansındaki işlemleri, sonraki hareket ise bilanço açıklamasından sonraki işlemleri yansıtıyor. İkisini tek bir günlük yön olarak birleştirmek bu sıralamayı belirsizleştirir. Seans dışı düşüş ilk tepkinin olumsuz olduğunu gösteriyor; ancak yatırımcıların daha ayrıntılı değerlendirmeden sonra ne sonuca varacağını ya da bir sonraki normal seansın nasıl geçeceğini belirlemiyor. Normal seans fiyatları ve seans dışı fiyatlar, farklı zamanlardaki işlemleri yansıtan ayrı gözlemlerdir. Bu sıralama bilanço açıklamasına bağlam sağlar; ancak her katılımcının gerekçesini açıklayamaz veya piyasanın sonuçlara ilişkin daha sonraki değerlendirmesini kesinleştiremez.
Gelir büyümesi işletmenin ölçeğini gösteren açık bir ölçüdür; ancak bunun sürdürülebilirliği manşet orandan fazlasına bağlıdır. Yıllık bazda %73 artış, bu çeyreği geçen yılın aynı dönemiyle karşılaştırır. Bu oran büyüme hızının devam edip etmeyeceğini, her iş kolunun eşit katkı sağlayıp sağlamadığını ya da gelirin ne kadarının brüt kâra ve nakde dönüştüğünü göstermez. Fırlatma hizmetlerine, uzay aracı sistemlerine ve yeni araç geliştirmeye yatırım yapan bir şirket için bu sorular önem taşır. Açıklanan sonuç güçlü bir büyüme rakamıdır; sonraki analitik adım, zaman içinde bileşimini ve ilgili maliyetleri izlemektir. Tek bir karşılaştırma iki dönem arasındaki değişimi gösterirken, bir dizi açıklama büyümenin geniş tabanlı ve kalıcı olup olmadığını ya da tekil faaliyetlerin zamanlamasından etkilenip etkilenmediğini ortaya koyabilir. Rakam tek başına bu soruları yanıtlamaz; bu nedenle gelir büyümesini kârlılık ve nakit ölçütleriyle birlikte değerlendirmek daha uygundur.
Büyümeyle birlikte GAAP net zarardaki artış da dikkate alınmalıdır. Net zarar, önceki yılın aynı çeyreğindeki 18,257 milyon dolardan 79,677 milyon dolara yükseldi; bu kayda değer bir değişimdir. GAAP kazançları, faaliyet performansını değerlendirmek için kullanılan ölçütlerden farklı olabilen muhasebe kalemlerini içerir. Bu nedenle yatırımcılar açıklanan zararı düzeltilmiş ölçütlerle karşılaştırabilir. Böyle bir karşılaştırma GAAP sonucunu önemsiz kılmaz. Kazanç tablosunun hangi bölümlerinin tekrar eden nitelikte, hangilerinin nakit dışı ya da başka biçimde düzeltmeye konu olduğunu ve temel maliyet yapısının gelirle birlikte değişip değişmediğini anlamaya yardımcı olur. Bildirilen net zarar, çeyreğin muhasebe kuralları kapsamındaki önemli bir ölçütü olmaya devam eder. Düzeltilmiş bir rakam başka bir bakış sunabilir; ancak hariç tutulan kalemlere bağlıdır ve bildirilen sonucun yerini almaz. Şirketin ekonomik yapısındaki yön hakkında sonuca varmadan önce her iki ölçütü de kendi koşulları içinde anlamak gerekir.
Düzeltilmiş EBITDA zararı 18,047 milyon dolar olurken GAAP faaliyetlerinden kaynaklanan nakit akışı 7,2 milyon dolar pozitifti. Bu ölçütler farklı soruları yanıtlar. Düzeltilmiş EBITDA, belirli kalemler, faiz, vergiler, amortisman ve itfa öncesindeki kazançların şirket tarafından tanımlanan görünümüne odaklanır. Faaliyet nakit akışı ise muhasebe kuralları çerçevesinde temel faaliyetlerin yarattığı ya da kullandığı nakdi kaydeder. Çeyrekte pozitif faaliyet nakit akışı görülmesi nakit hareketine ilişkin olumlu bir bulgudur; ancak tek çeyrek, nakit yaratımının süreceğini kanıtlamaz. Dikkatli bir değerlendirme, pozitif nakit akışı rakamını göz önünde tutarken onu net zararın yerine koymaz. Düzeltilmiş EBITDA zararı da dönem boyunca tahsil edilen ya da ödenen nakit hakkında doğrudan bir ifade olarak okunmamalıdır. Bu ölçütler finansal tablonun ayrı yönlerini tanımlar; sonraki raporlama dönemlerindeki seyirleri süreklilik ve faaliyet performansı hakkında ek kanıt sunabilir.
Sipariş birikimi, çeyrekten çeyreğe %52 artarak 3,57 milyar dolara ulaştı ve şirket toplam fırlatma sipariş birikiminde 117 fırlatma bulunduğunu bildirdi. Bu rakamlar belirli bir andaki sözleşmeli ya da planlanmış işleri anlatır. Yatırımcılara gelecekteki olası faaliyetler hakkında fikir verebilir; ancak sipariş birikimi, kazanılmış gelir, tahsil edilmiş nakit ya da tamamlanmış fırlatmalarla aynı şey değildir. Zamanlama, müşteri gereksinimleri, üretim kapasitesi ve uygulama, işlerin ne zaman ve nasıl gelire dönüşeceğini etkileyebilir. Çeyreklik artış dikkate değerdir; pratikte izlenmesi gereken ölçüt ise işlerin teslimata dönüşmesidir. Dolayısıyla sipariş birikimi rakamı, her bir işin belirli bir tarihte tamamlanacağına dair vaat değil, o anda bildirilen toplamın temsil ettiği iş miktarıdır. Fırlatma sayısı planlanan faaliyet için başka bir ölçü sunar; ancak gerçekleştirilen fırlatma sayısından ayrı kalır. Daha sonraki sonuçlar açıklandıkça sipariş birikimi ile tamamlanan işler karşılaştırılabilir.
Neutron, sipariş birikimi tablosuna daha uzun vadeli bir geliştirme ve uygulama sorusu ekliyor. Rocket Lab, aracın ilk uçuşundan önce Neutron fırlatma sözleşmelerinin 515 milyon doları aştığını ve sipariş birikiminin 16 göreve ulaştığını açıkladı. İlk fırlatma için en erken 2027 hedefleniyor; dolayısıyla takvim tamamlanmış bir kilometre taşı değil, ileriye dönük bir plandır. Görev sayısı ve sözleşme değeri ticari ilgiye işaret eder; ancak teknik hazırlığı, zamanlamayı ya da nihai teslimatı kesinleştirmez. Yatırımcılar, sözleşmeli görevlerle tamamlanmış fırlatmalar arasındaki ayrımı koruyarak açıklanan kilometre taşlarına göre ilerlemeyi izleyebilir. Belirtilen zamanlama, Neutron’u açıklanan üçüncü çeyrek finansal sonuçlarından daha uzun bir vadeye de yerleştiriyor. Sözleşmeli işler gelecekteki olası faaliyetlere ilişkin beklentilere katkı sağlayabilir; geliştirme ve fırlatma kilometre taşları ise ilerleme hakkında ayrı kanıtlar sunar. Sözleşme toplamı da görev sayısı da aracın uçtuğunu ya da planlanan zamanlamanın kesin olduğunu göstermez.
Dördüncü çeyrek beklentileri, gelirin 270 milyon ila 290 milyon dolar, düzeltilmiş EBITDA zararının ise 14 milyon ila 20 milyon dolar aralığında olmasını öngörüyor. Bu beklentiler, yönetimin gelecek çeyrek için açıkladığı aralıktır; garantili bir sonuç değildir. Gelir aralığı nominal olarak üçüncü çeyrek sonucunun üzerindedir; ancak çeyrekleri doğrudan karşılaştırmak zamanlamayı, iş bileşimini ya da diğer faaliyet koşullarını hesaba katmaz. Düzeltilmiş EBITDA zarar aralığı da bu ölçüte göre zararların süreceğine işaret ediyor. Uygulama ve koşullar geliştikçe gelecek sonuçlar açıklanan aralığın içinde ya da dışında kalabilir. Bu aralık, şirketin hem gelir hem düzeltilmiş EBITDA için belirttiği beklentileri çerçevelediğinden yararlıdır; ancak çeyreğin doğrulanmış sonucunu sunmaz. Zarar beklentisi, düzeltilmiş EBITDA için bildirilen rakamla aynı ölçüt kullanılarak ve bu ölçütün içerdiği hariç tutmalar göz önünde bulundurularak okunmalıdır. Gerçekleşen sonuçlar, çeyreğin açıklanan aralıklarla nasıl karşılaştırıldığını gösterecek.
Rekor satışlar, daha büyük net zarar, pozitif faaliyet nakit akışı ve büyüyen sipariş birikiminin bu bileşimi, sonraki raporlar için bir dizi yararlı soru doğuruyor. Gelir büyümesi dönemler boyunca devam edecek mi? Nakit yaratımı tekrarlanacak mı? Şirket büyürken net zarar nasıl değişecek? Sipariş birikiminin ne kadarı tamamlanmış fırlatmalara ve muhasebeleştirilmiş gelire dönüşecek; Neutron açıklanan takvime göre nasıl ilerleyecek? Bu sorular bir sonraki hisse fiyatı hareketine ilişkin tahmin gerektirmez. Açıklanan faaliyet kanıtlarını gelecekteki uygulamaya dair beklentilerden ayırmak için bir çerçeve sunarlar. Soruları birlikte değerlendirmek, satış büyümesini kârlılığın arttığının ya da sipariş birikimini işlerin tamamlandığının kanıtı saymayı önlemeye yardımcı olur. Her ölçüt farklı yönde gelişebilir; sonraki sonuçlar bir alandaki değişimlere diğer alanlarda da değişimin eşlik edip etmediğini açıklığa kavuşturabilir. Bu çerçeve, tek bir rakamdan sonuç varsaymak yerine dikkati açıklanan performans ve ilerlemede tutar.
Piyasa bağlamı açısından Rocket Lab’in sonuçları tek bir havacılık şirketiyle, NAS100 ise geniş tabanlı bir endeks göstergesiyle ilgilidir. NAS100, RKLB’ye doğrudan maruziyet sağlamaz; performansı Rocket Lab’in faaliyetlerinden farklılaşabilen çok sayıda şirketi ve piyasa geneli etkenleri yansıtabilir. Daha geniş endeksi inceleyen yatırımcılar, hareketini genel piyasa bağlamı olarak kullanabilir; ancak bunu Rocket Lab’in şirkete özgü kazançlarının, sipariş birikiminin ya da fırlatma programının doğrudan ifadesi olarak yorumlamamalıdır. Endeks ve şirket farklı türde piyasa bilgilerini temsil eder. Şirket sonuçları Rocket Lab’in açıkladığı iş ölçütlerini anlatırken endeks hareketi daha geniş bir şirket grubunu yansıtır. Bilanço açıklamasının genel piyasa koşullarıyla ilişkisini değerlendirirken bu kapsamları ayrı tutmak önemlidir. Ortak piyasa bağlamı, endeksi şirketin gelirinin, zararının, nakit akışının ya da gelecekteki fırlatma faaliyetlerinin doğrudan ölçüsü haline getirmez.
Dolayısıyla Rocket Lab’in çeyreği, güçlü bir büyüme tablosunu devam eden zararlar ve önemli teslimat gereksinimleriyle bir araya getiriyor. Gelir ve sipariş birikimi ölçeğe ve talebe ilişkin göstergeler sunuyor; nakit akışı ayrı bir çeyreklik görüntü sağlıyor; beklentiler ve Neutron hedefleri ise uygulamaya bağlı planları tanımlıyor. Bu ölçütleri birbirinden ayrı tutmak, tek bir manşeti şirketin tamamını açıklıyormuş gibi değerlendirmeyi önler. Sonraki sonuçlar, büyümeye daha iyi ekonomik göstergelerin eşlik edip etmediğini ve planlanan işlerin tamamlanan faaliyetlere dönüşüp dönüşmediğini açıklığa kavuşturabilir. O zamana kadar rakamları, momentum ve devam eden uygulama riski hakkında kanıtlar olarak okumak; hisse ya da daha geniş piyasa için garantili bir sonuç varsaymamak gerekir. Sonuçlar tek bir hükümden ziyade birden fazla kanıt dizisi sunuyor: rekor gelir çeyreğin satışlarını, zararlar negatif kazanç ölçütlerinin sürdüğünü, faaliyet nakit akışı ayrı bir nakit sonucunu, sipariş birikimi ise olası gelecekteki işleri anlatıyor. Beklentiler ve Neutron takvimi ileriye dönük bağlam sağlıyor; ancak bu planları tamamlanmış sonuçlara dönüştürmüyor.
İşlem Görüşü
Rocket Lab’i değerlendirirken gelir büyümesini, muhasebe zararlarını, faaliyet nakit akışını ve sipariş birikiminin işe dönüşmesini ayrı ayrı inceleyin. NAS100 geniş tabanlı bir piyasa göstergesidir; RKLB’ye doğrudan maruziyet sağlamaz.