


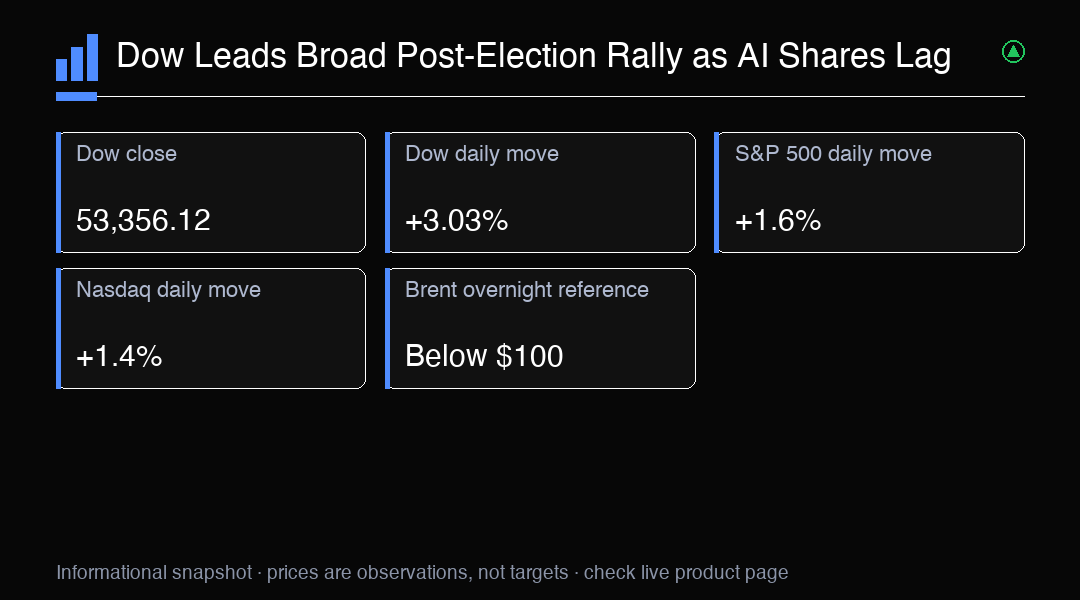
4 Kasım seansı, piyasaların siyasi belirsizlikten rahatlamaya ne kadar hızlı geçebildiğini gösterirken yükselen bir endeksin her sektörü yukarı taşımadığını da ortaya koydu. Dow Jones Sanayi Endeksi %3,03 yükselerek 1.569,40 puan kazandı ve 53.356,12 seviyesinde kapandı. S&P 500 %1,6 artışla 7.688,62'ye, Nasdaq Bileşik Endeksi ise %1,4 yükselişle 25.736,51'e ulaştı. Dow'un daha güçlü yükselişi, yerleşik sanayi, tüketim ve finans şirketlerinin teknoloji ağırlıklı hisselere kıyasla güçlü bir gün geçirdiğini gösterdi. Yatırımcılar bu hareketi, risk iştahında geniş tabanlı bir iyileşme olarak değerlendirmeli; belirsizliğin ortadan kalktığının veya yükselişin sürmek zorunda olduğunun kanıtı olarak görmemeli.
Siyasi beklentiler piyasanın tepkisini şekillendirdi. Demokratların Kongre'nin iki kanadında da çoğunluğu kazanacağı öngörüsü, güç dengesine ilişkin yakın vadeli görünümü yatırımcılar için daha net hale getirdi. Ancak bu sonuç hâlâ bir öngörüydü, kesinleşmiş bir sonuç değildi. Piyasalar, tüm oylar sayılmadan önce bir seçimin beklenen etkilerine tepki verebilir; politika sonuçlarının netleşmesi ise zaman alabilir. Güçlü ilk tepki, yatırımcıların bir olay öncesinde risk azaltmasının ardından pozisyonlarını yeniden ayarlamasını da yansıtabilir. Dolayısıyla bu hareket hem algılanan riskteki değişimi hem de temkinli pozisyonların çözülme sürecini içeriyor. Politika ayrıntıları netleştikçe yatırımcıların vergiler, harcamalar ve düzenlemelere ilişkin değerlendirmeleri değişebilir.
Sektör dağılımı, yükselişe yalnızca birkaç teknoloji şirketinin öncülük etmesinden daha fazla dayanak sağlıyor. S&P 500'ün 11 sektöründen dokuzu yükseldi; isteğe bağlı tüketim sektörü %4,27 arttı. Bu genişlik, alıcıların piyasanın farklı bölümlerinde pozisyonlarını artırmaya istekli olduğunu düşündürüyor. Ancak geniş tabanlı yükseliş, her sektörün görünümünün aynı olduğu anlamına gelmiyor. Enerji yaklaşık %4,8 gerilerken AI ve veri merkezi hisseleri de zayıfladı. Özellikle ağırlığı yüksek veya gün içinde güçlü yükselen sektörler başka yerlerdeki kayıpları dengelediğinde, önemli gruplar baskı altındayken geniş bir endeks yine de yükselebilir. Yükselişin devam edip etmediğini değerlendiren yatırımcılar yalnızca kapanış seviyesine bakmak yerine sektör katılımını endeks performansıyla karşılaştırabilir.
Enerjideki zayıflık, hisse senetlerindeki yükselişin dikkat çeken karşı unsurlarından biriydi. Brent petrol gecelik işlemlerde yaklaşık %9 düştü ve 100 doların altında işlem gördü. Daha düşük petrol fiyatları, hane halkı ve işletmeler üzerindeki kısa vadeli maliyet baskısını hafifletebilir; bu da tüketim ve ulaştırma sektörlerinin bazı bölümlerini destekleyebilir. Ancak enerjide hızlı bir düşüş, talep veya jeopolitik riske ilişkin beklentilerin değiştiğine de işaret edebilir. İran savaşının sona erebileceği yönündeki umutlar satışlara katkı sağladı, ancak herhangi bir anlaşma doğrulanmadı. Umut edilen bir çözüm, arz koşullarında gerçekleşmiş bir değişiklikle aynı şey değildir. Yatırımcılar ham petrolün dengelenip dengelenmediğini, düşüşünü sürdürüp sürdürmediğini veya toparlanıp toparlanmadığını izlemeli ve her olasılığın enflasyon beklentileriyle enerji hisselerini nasıl etkileyebileceğini değerlendirmeli.
Geniş tabanlı ABD hisseleriyle teknoloji bağlantılı hisseler arasındaki ayrışma da dikkate değer. CoreWeave %9,9 gerileyerek bazı AI ve veri merkezi şirketlerinin siyasi beklentilerdeki ve geliştirme kurallarındaki değişikliklere ne kadar açık olabileceğini gösterdi. Nasdaq yükselirken diğer büyük bileşenler daha güçlü olduğu için tek tek büyüme temalarındaki kayıplar gözden kaçabilir. Bu nedenle seans, tüm teknoloji hisselerinden basit bir rotasyonu veya AI yatırımları hakkında kesinleşmiş bir hükmü göstermedi. Yatırımcıların azalan siyasi belirsizliği olumlu karşılayıp yine de belirli şirketlerin değerlemelerini, harcama planlarını veya düzenleyici risklerini sorgulayabileceğini gösterdi. Bu temayı izleyen yatırımcılar, şirket bazındaki yeniden fiyatlamayı genel piyasa trendindeki değişimden ayırmalı.
Asya'daki gecelik işlemler, piyasaların aynı siyasi ve teknoloji risklerini ne kadar farklı yorumlayabildiğini gösterdi. Güney Kore Kospi endeksi kısa süreliğine %4'ten fazla düşerken bir piyasa anlık görüntüsünde Tayvan gösterge endeksi yaklaşık %1,8 aşağıdaydı. Japonya Nikkei endeksi %0,5 gerileyerek 61.914,53'e indi. ABD'nin önemli eyaletlerinde veri merkezi geliştirmelerine yönelik olası daha sıkı kısıtlamalara ilişkin endişeler, çip hisselerine yönelik havayı olumsuz etkiledi; ancak bölgesel hareketler Asya teknolojisine yönelik tek tip bir hüküm olarak görülmemeli. Her piyasanın şirket maruziyetleri, yatırımcı pozisyonları ve yerel etkenleri farklıdır. Kospi'deki sert hareket, gün içinde hızlı tersine dönüşlerin yaşanabileceğini de gösteriyor. Yatırımcılar kayıpların seans boyunca sürüp sürmediğini ve çip hisselerinin bölgedeki daha geniş endekslerin gerisinde kalmaya devam edip etmediğini izlemeli.
Şirket sonuçları yarı iletken sektörüne özgü baskı ekledi. Qualcomm, telefon gelirinin %26 düşüşle 5,14 milyar dolara gerilediğini bildirdi; hisseleri 16:43 ET itibarıyla seans sonrası işlemlerde %6,46 düşüşteydi. İleriye dönük satış beklentisi daha güçlüydü, ancak bu durum akıllı telefonlardaki zayıflık ve Apple bağlantılı gelirdeki düşüşle ilgili endişeleri gidermedi. Arm, 1,44 milyar dolar gelir ve hisse başına 0,52 dolar düzeltilmiş kâr bildirdi. Sonuçlar tahminleri aşmasına rağmen yatırımcıların görünümü yeniden değerlendirmesiyle hisseleri 16:43 ET itibarıyla seans sonrası işlemlerde %3,05 düşüşteydi. Bu seans sonrası fiyatlar belirli bir zamana ait anlık görüntülerdir ve bir sonraki normal seans öncesinde değişebilir. Bu karşıtlık, yatırımcıların açıklanan sonuçların tahminleri aşmasına değil, beklentileri etkileyen unsurlara odaklanması gerektiğini gösteriyor.
Döviz ve tahvil piyasalarındaki hareketler, hisse senedi yükselişiyle ham petroldeki düşüş arasında başka bir bağlantı sunuyor. Dolar zayıflarken EUR/USD 1,1273 civarında işlem gördü. Daha ucuz enerji enflasyon endişelerini hafifletebilir; bu da tahvilleri destekleyip faiz beklentilerini etkileyebilir. Ancak tek bir gecelik hareket kalıcı bir trend oluşturmaz. Döviz fiyatları aynı anda göreli büyüme görünümüne, merkez bankası beklentilerine ve risk algısına tepki verebilir. EUR/USD'yi izleyen yatırımcılar, paritedeki hareketi değişen faiz beklentileri ve gelen ABD verileriyle karşılaştırmalı. Petrol düşmesine rağmen dolar güçlenirse, enerji etkisini aşan başka unsurlar olabileceğine işaret edebilir. Dolar zayıflamayı sürdürürse bile hareketin sonraki seanslarda doğrulanması gerekir.
Takvime alınmış sıradaki ABD verileri, ilgi yeniden ekonomiye döndüğünde piyasanın rahatlamasının sürüp sürmediğini sınayabilir. İlk işsizlik maaşı başvuruları 5 Kasım'da 13:30 GMT'de, yani 08:30 ET'de açıklanacak. İstihdam raporu ise ertesi gün, 6 Kasım'da aynı saatte yayımlanacak. Başvurular işgücü piyasası koşullarına daha sık aralıklarla ışık tutarken tarım dışı istihdam verileri daha geniş bir aylık görünüm sunar. Bu verilerin hiçbiri tek bir piyasa tepkisini zorunlu kılmaz: güçlü istihdam büyüme beklentilerini destekleyebilir, ancak enflasyon ve faizlere ilişkin değerlendirmeleri de etkileyebilir; zayıf veriler faiz endişelerini azaltırken talep hakkında soru işaretleri yaratabilir. Yatırımcılar her sonucu beklentilerle karşılaştırmalı ve hisse senetleri, tahvil getirileri ile doların birlikte nasıl tepki verdiğini izlemeli.
US30 yatırımcıları için bu seans, fiyat hareketini piyasa genişliği, sektörel liderlik ve olay riskinin yanında okuma konusunda yararlı bir örnek sunuyor. Dow'un güçlü kapanışı ve geniş katılım, seçim endişelerinin ardından alıcıların geri döndüğü görüşünü desteklerken düşen enerji hisseleri, zayıflayan AI hisseleri ve karışık gecelik işlemler risklerin eşit dağılmadığını gösteriyor. Devam senaryosunda kazançların birden fazla sektörde korunması ve endeksin gelecek verilere yapıcı tepki vermesi beklenir. İstek azalır, politika beklentileri değişir veya ekonomik veriler faiz varsayımlarını sarsarsa tersine dönüş senaryosu ortaya çıkabilir. Bu senaryoların hiçbiri kesin değildir. Yatırımcılar pozisyon büyüklüğünü kendi risk limitlerine göre belirleyerek, işlemi geçersiz kılacak koşulları önceden tanımlayarak ve tek bir manşete ya da seans sonrası fiyata göre karar vermekten kaçınarak belirsizliği yönetebilir.
İşlem İçgörüsü
Dow'un daha iyi performansına sektörlerin geniş katılımı eşlik etti; ancak enerji ve AI bağlantılı hisselerdeki zayıflık, endeks gücünün piyasanın altındaki sert ayrışmaları gizleyebileceğini gösteriyor. Geniş katılımın yaklaşan istihdam verileri boyunca sürüp sürmediğini ve US30'un dolar ile enerji fiyatları karşısındaki tepkisini izleyin.