

A SpaceX está buscando $40 billion em financiamento para comprar chips de IA da Nvidia. A Apollo Global Management deve liderar o negócio, com a Pimco entre os credores potenciais. O pacote compreenderia aproximadamente $10 billion em empréstimos bancários e $30 billion em dívida de investment grade, com conclusão esperada em 2027.
A transação proposta destaca quanto capital as ambições de computação de Musk exigem. Permanece um plano de financiamento em discussão em vez de um negócio concluído, e a estrutura mostra uma escolha deliberada de financiar a expansão através de empréstimos em vez de emitir novas ações. Essa abordagem evita diluir os acionistas existentes, mas adiciona pagamentos de juros e obrigações de pagamento que pesarão sobre as finanças da empresa por anos. O prazo de conclusão de 2027 sugere que o processo ainda está em seus estágios iniciais, deixando amplo espaço para os termos mudarem à medida que as negociações progridem entre SpaceX, Apollo e o sindicato de credores.
A Apollo Global Management deve liderar o esforço de financiamento e colocar a dívida com investidores, com a Pimco entre os credores potenciais em negociações. Um relatório indicou que a SpaceX carrega uma classificação de crédito BBB, colocando-a no território de investment grade. Essa classificação pode ampliar a base de credores potenciais para instituições com requisitos de crédito mais rígidos, incluindo fundos de pensão e seguradoras que não podem comprar dívida abaixo do investment grade. O envolvimento de grandes gestores de ativos sinaliza confiança no negócio subjacente, embora não elimine a necessidade de os investidores avaliarem os termos específicos do empréstimo.
Musk disse no mês passado que o supercomputador Colossus 2 da SpaceX poderia mais do que dobrar sua contagem de chips Nvidia até dezembro. Ele também disse que a SpaceX usaria hardware da Nvidia exclusivamente para seus data centers, um compromisso que aprofunda a parceria estratégica entre as duas empresas. A expansão aumentaria significativamente a capacidade de computação da SpaceX, posicionando a empresa como um grande jogador no mercado de infraestrutura de IA. Para a Nvidia, o negócio representa outro cliente de grande escala para seus chips, reforçando o domínio que a tornou a beneficiária central da construção da IA.
O impulso de financiamento se encaixa em um esforço mais amplo da indústria para canalizar capital para a infraestrutura de IA. A Nvidia anunciou parcerias com Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs e KKR para mobilizar mais de $500 billion de capital de terceiros para infraestrutura de IA ao longo do tempo. Essa iniciativa reflete o enorme investimento necessário para construir os data centers, sistemas de energia e equipamentos de rede necessários para suportar modelos avançados de IA e as cargas de trabalho computacionais que geram. O empréstimo da SpaceX é uma peça de um processo de formação de capital muito maior que está remodelando as paisagens de tecnologia e energia, atraindo instituições financeiras tradicionais ao lado de empresas de tecnologia.
A SpaceX fechou a terça-feira em alta de 0.49% em $171.92, depois caiu 1.1% para $170.10 no pós-mercado. A queda no pós-mercado sugeriu que alguns investidores viram o relatório de financiamento como um desenvolvimento misto, equilibrando a lógica estratégica da expansão de IA contra o custo do empréstimo. O comércio na sessão regular havia sido positivo, mas o movimento no pós-mercado indicou que o entusiasmo inicial foi temperado por preocupações com a carga de dívida e suas implicações para a lucratividade futura.
O fechamento da sessão regular ficou cerca de 27% acima do seu preço de IPO de $135, um retorno sólido para investidores que compraram na oferta. O salto de 7.6% de segunda-feira já havia elevado as expectativas, tornando o relatório de financiamento outro teste do apetite dos investidores pela expansão. A volatilidade da ação reflete a natureza dupla da SpaceX como empresa espacial e como uma aposta em infraestrutura de IA, com cada novo desenvolvimento forçando uma reavaliação de qual narrativa merece mais peso na avaliação.
Cada ponto percentual de juros anuais sobre $40 billion equivale a $400 million, assumindo que todo o valor esteja em aberto. A uma taxa de 5%, o custo anual de juros atingiria $2 billion, uma despesa substancial que deve ser coberta pela receita dos vários negócios da SpaceX. A taxa real dependerá das condições de mercado, do perfil de crédito da empresa e dos termos específicos negociados com os credores. Os investidores vão se concentrar nesse número porque ele afeta diretamente o retorno sobre o capital investido na expansão de IA.
A classificação BBB não resolve a economia dessa transação. Os investidores ainda precisam ver a taxa de juros, o cronograma de vencimento e as proteções anexadas ao empréstimo antes de poderem avaliar se o negócio cria ou destrói valor. Um vencimento mais longo reduziria a pressão de pagamento a curto prazo, mas aumentaria os custos totais de juros, enquanto os covenants poderiam restringir a flexibilidade operacional da SpaceX. Os detalhes determinarão se o financiamento é um investimento prudente no crescimento futuro ou uma aposta cara que pressiona o balanço patrimonial.
Mais processadores podem suportar maior produção de computação, mas a lucratividade também depende da utilização, precificação e custos operacionais. A SpaceX precisará garantir que sua capacidade expandida de data centers seja totalmente utilizada e precificada competitivamente para gerar retornos que excedam o custo da dívida. A capacidade da empresa de atrair e reter clientes de IA será crítica, assim como sua estratégia de aquisição de energia, já que os custos de energia representam uma parcela significativa das despesas operacionais dos data centers. Esses fatores operacionais determinarão, em última análise, se a compra de chips Nvidia se traduz em crescimento sustentável de lucros ou se torna um fardo para a lucratividade se a demanda não se materializar conforme o esperado.
Aparentemente, pousar em Marte não é uma prioridade no topo da lista para a startup espacial no momento. O foco mudou para a construção da infraestrutura de computação que suporta o desenvolvimento de IA, uma mudança que alinha a SpaceX com a tendência tecnológica mais poderosa da era. Essa reorientação estratégica carrega tanto oportunidade quanto risco: o mercado de infraestrutura de IA é grande e crescente, mas também está atraindo concorrência intensa de provedores de nuvem estabelecidos e startups bem capitalizadas. A capacidade da SpaceX de diferenciar sua oferta será testada à medida que o mercado amadurece.
O plano de financiamento de $40 billion representa uma aposta ousada de que a infraestrutura de IA gerará retornos suficientes para justificar o empréstimo. O envolvimento da Apollo e a classificação BBB fornecem credibilidade, mas o teste final será se a SpaceX pode converter sua capacidade expandida de computação em receita que cubra o custo dos juros e entregue valor aos acionistas. Os investidores devem observar os termos finais da dívida, o ritmo da expansão do Colossus 2 e os sinais iniciais de demanda de clientes pelos serviços de computação de IA da SpaceX. Os próximos meses revelarão se essa transação marca um passo transformador ou um excesso.
Perspectiva de trading
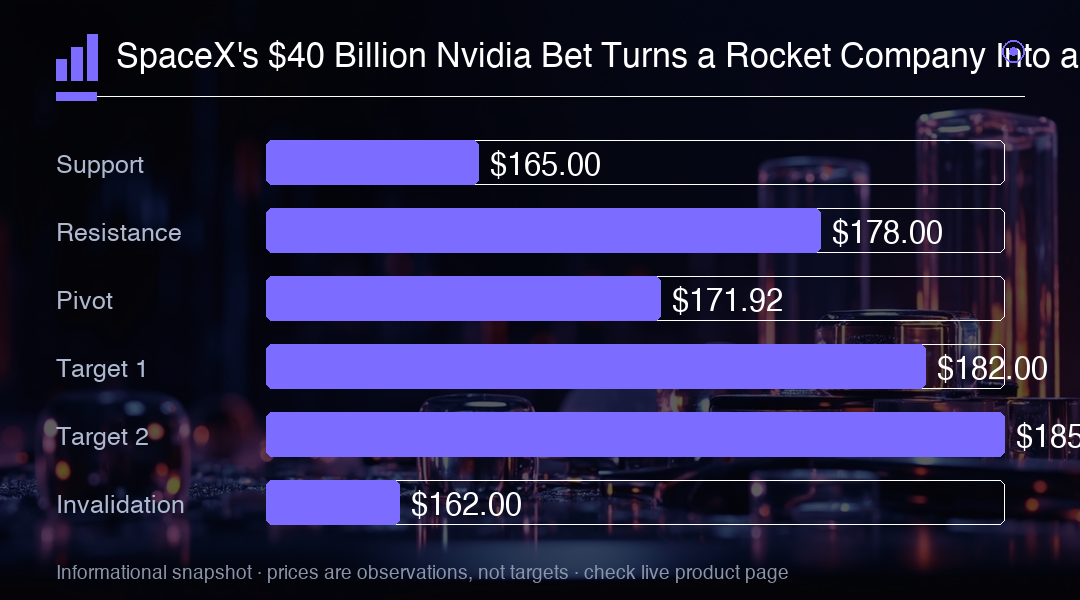
O plano de financiamento de $40 billion da SpaceX na Nvidia posiciona a empresa como um grande jogador de infraestrutura de IA, mas a carga de dívida introduz novos riscos financeiros. A queda da ação no pós-mercado para $170.10 sugere que os investidores estão ponderando os benefícios estratégicos contra o custo dos juros, que poderia atingir $2 billion anualmente a uma taxa de 5%. Uma quebra sustentada acima de $178 sinalizaria confiança na mudança para IA, enquanto uma queda abaixo de $165 indicaria que as preocupações com a carga de dívida estão dominando a narrativa.