

O euro cava um buraco mais fundo até $1.1160. A dívida da França pesa sobre a moeda. O euro registra a quarta semana consecutiva de perdas.
O par EURUSD caiu até $1.1160 na segunda-feira, seu nível mais fraco desde maio de 2025, antes de negociar em torno de $1.1190. O declínio segue quatro perdas semanais consecutivas, estendendo um recuo que persistiu através de expectativas cambiantes para as taxas de juros dos EUA. O par agora cedeu mais de 4% de suas altas recentes, com a perna mais recente de baixa impulsionada por uma combinação de força do dólar e crescente inquietação sobre a perspectiva fiscal da zona do euro. A quebra de segunda-feira abaixo do número redondo de $1.1200 acelerou a pressão de venda, já que traders algorítmicos e seguidores de momentum reagiram à violação técnica.
A pressão se estende além do par de dólar. O euro também enfraqueceu aproximadamente 0.4% contra o franco suíço e 0.3% contra a libra esterlina. Esses movimentos de moedas cruzadas apontam para preocupações sobre o próprio euro, ao lado da força mais ampla do dólar. Quando o euro cai contra moedas que não estão por si só se valorizando fortemente, sugere que o capital está deixando a zona do euro em vez de simplesmente girar para o dólar. O franco suíço, em particular, serviu por muito tempo como uma alternativa de porto seguro dentro da Europa, e a fraqueza sustentada do euro contra o franco frequentemente reflete preocupações estruturais mais profundas sobre a estabilidade da moeda única.
O prêmio de empréstimo de 10 anos da França sobre a Alemanha atingiu aproximadamente 150 basis points na sexta-feira, níveis associados à crise da dívida da zona do euro mais de uma década atrás. Isso significa que os investidores exigem cerca de 1.5 pontos percentuais a mais de rendimento para manter dívida francesa. O impasse político e as dúvidas sobre a disciplina orçamentária estão enfraquecendo a confiança. Alguns analistas alertam que isso pode se transformar em uma questão mais ampla em toda a zona do euro. O limiar de 150bp é significativo porque foi aproximadamente o nível em que o Banco Central Europeu interveio pela primeira vez durante a crise da dívida soberana de 2011-2012. Spreads nesse nível sugerem que os mercados estão precificando um prêmio de risco significativo para o risco soberano francês, algo que era impensável apenas dois anos atrás quando o spread pairava perto de 30bp.
Os traders agora precificam aproximadamente uma chance em cinco de um aumento do Fed em outubro, abaixo dos cerca de 64% uma semana antes. No entanto, o rendimento do Tesouro de 10 anos dos EUA permanece perto de 5.26%. As expectativas reduzidas para a próxima reunião de política deixaram suporte substancial de rendimento para ativos em dólar. A forte reavaliação nas chances de aumento seguiu o relatório de payrolls mais fraco do que o esperado, que mostrou o mercado de trabalho esfriando mais rapidamente do que o antecipado. No entanto, a curva de rendimentos não se ajustou proporcionalmente, sugerindo que ou os mercados acreditam que o Fed permanecerá hawkish por mais tempo, ou que o prêmio de prazo está se construindo em resposta ao empréstimo governamental elevado.
A Europa tem pressão inflacionária própria. A inflação geral de setembro acelerou para 3.8%, enquanto a inflação core subiu para 2.5%, mantendo aperto adicional do BCE em vista. A aceleração na inflação geral foi impulsionada principalmente por efeitos de base de energia, mas o aumento nos preços core é mais preocupante para os formuladores de políticas porque sugere que as pressões de preços estão se tornando mais enraizadas em serviços e bens. Para o BCE, isso cria um dilema difícil: aumentar as taxas para combater a inflação aumenta os custos de empréstimo para governos altamente endividados como a França, mas falhar em agir arrisca deixar as expectativas de inflação se desancorarem.
Mas taxas mais altas também aumentam os custos de financiamento. Quando os investidores se preocupam com a sustentabilidade da dívida, rendimentos crescentes podem acompanhar uma moeda enfraquecida. Essa dinâmica cria um potencial feedback loop: rendimentos mais altos elevam os custos de serviço da dívida, o que agrava os déficits fiscais, o que por sua vez empurra os rendimentos ainda mais altos. A relação dívida/PIB da França, já acima de 110%, deixa pouco espaço para manobra fiscal. Se os custos de empréstimo permanecerem elevados, o governo pode ser forçado a implementar medidas de austeridade que desaceleram ainda mais o crescimento econômico, aumentando os ventos contrários fundamentais do euro.
Um resgate do BCE não é automático. Seu Instrumento de Proteção de Transmissão, uma ferramenta de compra de títulos, aborda o estresse de financiamento impróprio e desordenado. Relatórios indicam que a posição fiscal da França complica a elegibilidade. O TPI foi projetado para prevenir a fragmentação dos mercados de títulos da zona do euro, mas sua ativação exige que as políticas fiscais de um país permaneçam dentro da estrutura das regras fiscais da UE. As violações repetidas do limite de déficit pela França e sua instabilidade política podem tornar o BCE relutante em implantar a ferramenta, pois fazê-lo poderia ser visto como domínio fiscal, monetizando efetivamente a dívida governamental.
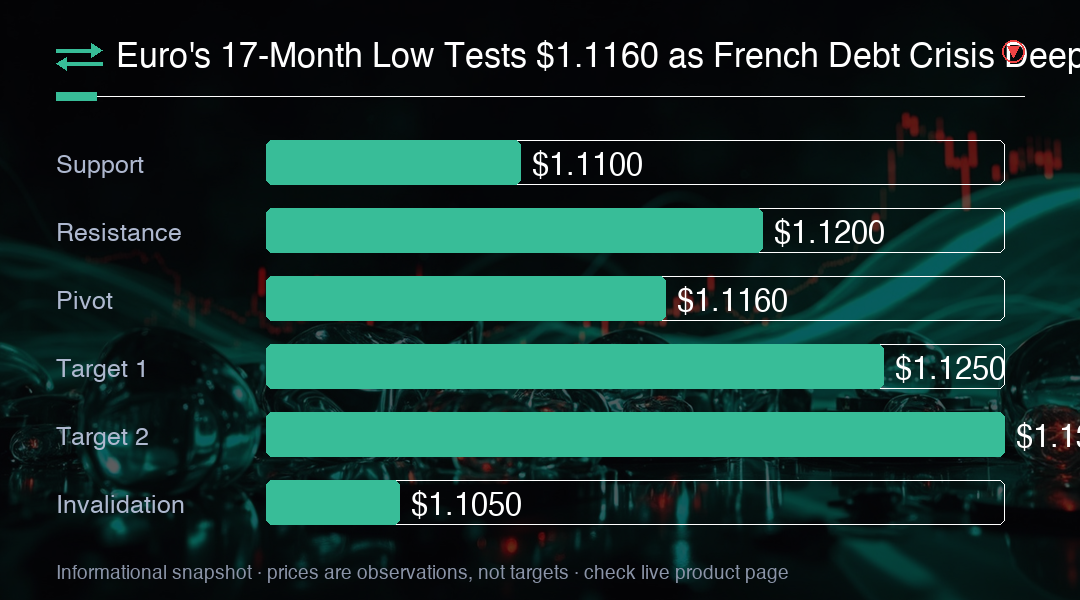
Na imagem de preços de curto prazo, $1.1200 é a referência de número redondo imediata acima. A baixa de segunda-feira marca a primeira referência de baixa; $1.1100 é a próxima área psicológica abaixo dela. Esses são níveis para monitorar, em vez de zonas de suporte estabelecidas confirmadas por testes repetidos. Uma quebra sustentada abaixo de $1.1100 provavelmente desencadearia vendas técnicas adicionais, potencialmente abrindo o caminho para a barreira psicológica de $1.1000. Por outro lado, uma recuperação de volta acima de $1.1200 sugeriria que a pressão de venda imediata foi absorvida, embora uma reversão mais convincente exigisse um movimento de volta acima de $1.1250.
O relatório ISM de serviços dos EUA chega na segunda-feira às 10 a.m. ET, com emprego e preços particularmente relevantes após o relatório fraco de payrolls. O setor de serviços representa aproximadamente 80% do PIB dos EUA, e sua saúde é um indicador-chave da resiliência da economia. Uma leitura forte do ISM, particularmente nos componentes de emprego e preços pagos, poderia reviver expectativas de aperto adicional do Fed e empurrar o dólar para cima. Por outro lado, um relatório fraco poderia reforçar a narrativa de que o mercado de trabalho está esfriando, potencialmente aliviando a pressão sobre o euro.
Uma contratação mais branda ao lado de pressão de custos persistente complicaria a perspectiva do Fed. As atas de quarta-feira fornecem contexto adicional, embora descrevam discussões antes dos dados de emprego mais recentes. As atas podem revelar o quanto os formuladores de políticas estão preocupados com a trajetória do mercado de trabalho e se veem a fraqueza recente como uma pausa temporária ou o início de uma desaceleração mais pronunciada. Os mercados também procurarão pistas sobre o equilíbrio de riscos entre inflação e crescimento, o que poderia influenciar a direção do dólar.
Os pedidos de seguro-desemprego de quinta-feira e a pesquisa de sentimento de Michigan de sexta-feira adicionam testes adicionais, particularmente em torno das expectativas de inflação. Uma recuperação mais firme do euro seria mais fácil de sustentar se os rendimentos dos EUA aliviassem e os spreads de títulos franceses se estabilizassem. O calendário de dados da próxima semana pode se provar pivotal: se os indicadores econômicos dos EUA continuarem a suavizar enquanto a incerteza política francesa persistir, o euro pode lutar para encontrar um piso. No entanto, qualquer sinal de progresso no front orçamentário francês ou uma mudança dovish na retórica do Fed poderia fornecer o catalisador para um rally de alívio.
Perspectiva de trading
A queda do euro para uma mínima de 17 meses reflete uma mistura tóxica: fragilidade fiscal francesa, inflação persistente da zona do euro e um dólar sustentado por rendimentos persistentes dos EUA. O spread França-Alemanha de 150bp é a métrica-chave; um movimento sustentado acima de 175bp sinalizaria estresse sistêmico. Para os traders, $1.1100 é a próxima linha na areia; um fechamento diário abaixo dela abre o caminho para $1.1000. Observe os spreads OAT franceses e os comentários do BCE para sinais de ativação do TPI.