

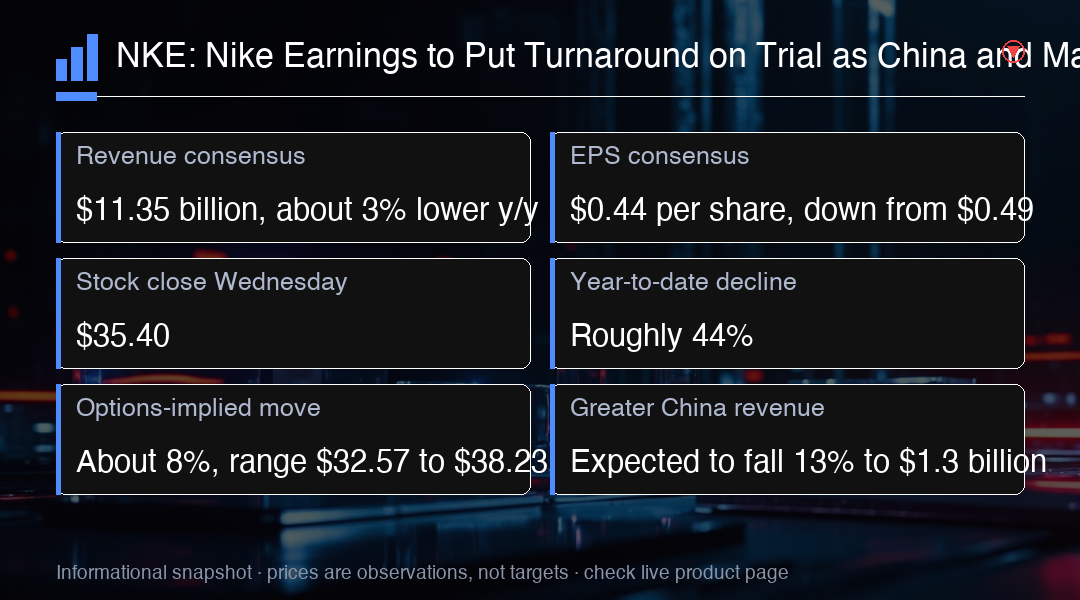
A Nike NKE divulga resultados do primeiro trimestre fiscal após o fechamento de quinta-feira. Wall Street espera receita de $11.35 billion, cerca de 3% menor na comparação anual, e lucro de $0.44 por ação, abaixo dos $0.49. Numa marca desse porte, queda de 3% na receita é volume real de vendas, e não arredondamento, e o lucro menor mostra que a pressão deve chegar também à linha de baixo. O consenso enquadra o resultado como teste de estabilização, não como crescimento.
A ação fechou na quarta-feira em $35.40 e perdeu cerca de 44% no ano, perto de níveis vistos há cerca de uma década. As opções implicam movimento de cerca de 8% no dia do resultado, o que coloca a faixa imediata entre $32.57 e $38.23. Essa banda é a estimativa do próprio mercado sobre o quanto as ações devem percorrer no anúncio, e enquadra o debate antes da análise dos números: movimento dentro da banda é ruído, movimento além dela indica que a visão de mercado mudou de fato.
Resultado levemente acima do consenso pode não bastar. Os investidores querem provas de que a virada do CEO Elliott Hill, o Win Now, estabiliza a demanda, elimina o excesso de estoque e reconstrói o pipeline de produtos após quase dois anos de progresso irregular. A estratégia precisa provar-se na execução: produtos no prazo, promoções que apoiem o preço em vez de corroê-lo, estoque escoado sem descontos mais profundos que os do período anterior. Bater o consenso só diz que o trimestre acompanhou uma régua já reduzida.
A receita da Grande China deve cair 13%, para $1.3 billion, após outra queda de dois dígitos no trimestre anterior. A Nike enfrenta descontos pesados, mix de produtos envelhecido e concorrentes domésticos mais fortes, como Anta e Li Ning. Uma segunda queda íngreme consecutiva importa porque remove um dos poucos motores grandes o bastante para compensar a fraqueza em outras regiões, e sugere que a redefinição regional tem cronograma mais longo que o resto da virada. A queda na China tem sido tratada como estrutural, e não cíclica.
América do Norte e atacado dão comparação mais promissora. A receita norte-americana subiu 3% no trimestre passado, e as vendas no atacado aumentaram à medida que a Nike reparou relações com varejistas antes despriorizadas durante o avanço do canal direto. O atacado importa porque os canais próprios encolhem: devolver o produto às lojas dos parceiros recupera alcance sem que a Nike carregue todo o risco de estoque e desconto, e gôndolas mais saudáveis em outros pontos compensam um canal próprio mais fraco. As entregas ao atacado também têm perfil de margem diferente.
Nike Direct segue o lado constrangedor da estratégia. A receita direta caiu 7% no trimestre anterior e as vendas digitais recuaram 12%, mostrando que vender mais mercadoria nos próprios canais da Nike não gerou automaticamente demanda mais forte. O número digital é o sinal mais nítido, já que o online era esperado escalar com facilidade. Ele também estreita a lógica da virada: um relacionamento direto mais fraco remove as vantagens de preço e de dados de cliente que justificaram a mudança. Por isso a Direct importa mais que a receita agregada.
A Nike havia orientado melhora leve na margem bruta do primeiro trimestre após sete trimestres consecutivos de pressão anual em base subjacente. Isso torna a margem o teste mais limpo para saber se menos descontos, disciplina de estoque e controle de custos começam a funcionar. Sete trimestres bastam para estabelecer tendência, e não um período fraco, e a orientação de melhora leve põe a régua baixa. A direção subjacente da linha informa mais que acerto ou erro na receita. Disciplina de estoque é a mais lenta das três a aparecer, porque a liquidação adia a receita que a substituiria.
As comparações exigem cuidado. A margem bruta reportada no trimestre passado saltou para 49.2%, alta de 890 pontos-base na comparação anual, mas quase toda a melhoria veio de um reembolso tarifário de cerca de $986 million. Excluindo esse benefício pontual, a margem foi de 40.2%, queda de cerca de 10 pontos-base. Um reembolso devolve dinheiro já pago, e não gerado na venda de produtos, então eleva o número reportado sem descrever a economia do trimestre. Removê-lo mostra uma linha subjacente praticamente estável, história diferente da sugerida pelo número agregado.
O próximo grande catalisador pode ser o dia de investidores da Nike em meados de novembro, quando o novo CFO Dave Denton e a equipe mais ampla devem apresentar um cronograma de recuperação mais claro. As datas exatas ainda não foram confirmadas pelo calendário de relações com investidores. O evento importa porque força especificidade: uma virada apresentada como sequência de prioridades é mais convincente quando acompanhada da ordem em que elas devem aparecer nos números. É também a primeira vez que o cronograma é definido diante dos investidores, e não descrito em termos genéricos.
As expectativas já estão baixas depois da queda de 44% no preço da ação. O relatório de quinta-feira precisa mostrar que a recuperação virou algo mensurável. A China segue a parte mais difícil da corrida. Um preço de partida deprimido muda a forma como o resultado é recebido, pois reduz a quantidade de boas notícias necessária para mover as ações, mas também deixa o ônus da prova sobre a empresa, e não sobre as expectativas. Nada no cenário atual elimina a exigência de melhora nos números subjacentes. As evidências buscadas são operacionais: venda a preço cheio e estoque nos canais falam antes da margem reportada.
O consenso de lucro, a receita na China, a queda da ação e o reembolso tarifário são sustentáveis. A correção principal é a aritmética do movimento implícito: 8% a partir de $35.40 corresponde a cerca de $32.57 a $38.23, e não à faixa mais ampla de $33 a $39 citada inicialmente. A distinção não é cosmética, porque a banda serve de referência para julgar se a reação foi contida ou exagerada, e uma banda construída sobre números arredondados dificulta essa comparação depois. Acertar a aritmética importa porque a faixa é citada como se fosse previsão, e não derivação.
Para os traders, o cenário é um evento de baixa expectativa com desfecho binário. Alta na margem sem tarifas e tendência de estabilização na China podem gerar forte recuperação, enquanto mais um trimestre de pressão subjacente nas margens estenderia a queda e devolveria ao jogo o piso rompido de $32.57. O posicionamento antes de um resultado assim tende a se apoiar na narrativa mais fácil, e o risco está no gap: um mercado precificado para movimento contido ainda pode abrir além da banda implícita. Por isso a linha subjacente de margem merece mais atenção que o acerto no número agregado.
Perspectiva de trading
Acompanhe a margem bruta sem tarifas, e não o número agregado. O reembolso de $986 million distorce a comparação, de modo que a tendência subjacente da margem é o sinal real. Um fechamento acima de $38.23 confirmaria a tese da virada, enquanto uma quebra abaixo de $32.57 estenderia a queda. Dimensione a posição considerando o risco de gap em torno do resultado.