

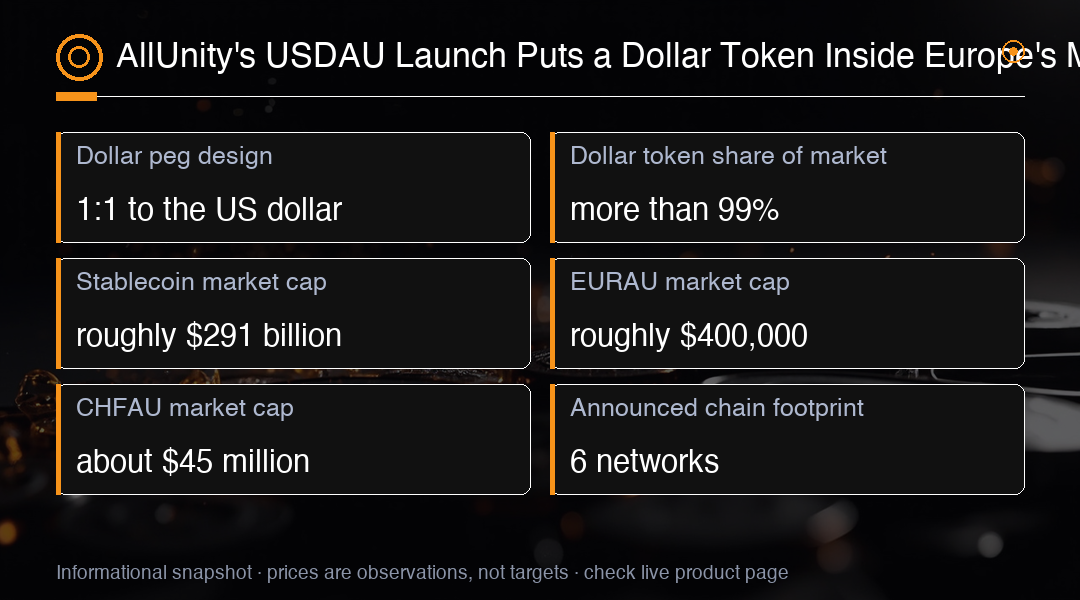
A AllUnity, emissora europeia de stablecoins operando sob o quadro de Mercados em Ativos Criptográficos da União Europeia, anunciou nesta semana que está lançando o USDAU, um token vinculado ao dólar americano que a emissora descreve como compatível com o MiCAR. A AllUnity afirma que o USDAU foi desenhado para manter um par de 1:1 com o dólar americano por meio de reservas segregadas em dólar americano. É o quarto token com lastro em moeda fiat da mesma emissora, vindo depois dos tokens em euro, franco suíço e coroa sueca já em circulação.
A presença anunciada cobre seis redes: Ethereum, Solana, Base, Tempo, Arc e Polygon. Essa amplitude importa para a distribuição, porque um token implantado em mais cadeias é mais fácil de alcançar por equipes de tesouraria sem precisar fazer bridge de cada pagamento. Mas a presença técnica de implantação não é a mesma coisa que um mercado líquido e acessível em cada cadeia. Listagens em corretoras, profundidade on-chain, suporte a carteiras, rotas de bridge e disponibilidade geográfica são específicos de cada cadeia, e nenhum detalhe cadeia por cadeia foi fornecido no lançamento. Leia a implantação como uma distribuição técnica anunciada, e não como um livro de ofertas em funcionamento.
O acesso ao mercado primário também é mais estreito do que a contagem de cadeias do token sugere. A cobertura contemporânea do lançamento informa que clientes institucionais elegíveis que concluem o onboarding podem cunhar e resgatar USDAU no valor de par por meio da Business Mint Account da AllUnity. Esse é um canal institucional com restrições, e não um resgate aberto para todo detentor em toda rede. Quem compra no mercado secundário está comprando de outro detentor, e herda as opções de saída desse detentor, e não um direito direto de resgate no valor de par.
Sobre as reservas, a posição honesta é estreita. A AllUnity afirma que o USDAU tem lastro em reservas segregadas de dólares americanos. Os materiais analisados não revelam a composição dessas reservas, o nome de qualquer custodiante, os mecanismos jurídicos da segregação, o provedor de auditoria ou ateste, a frequência dos relatórios ou a razão de reserva atual. Um par de 1:1 declarado e uma estrutura de reservas descrita são afirmações de design do emissor, e não prova independente de lastro em tempo real ou de paridade permanente. Enquanto não surgir um relatório de reservas, o par é uma intenção declarada com um enquadramento regulatório em torno.
O lado em euro da franquia dá uma ideia da escala inicial. A CoinGecko mediu o EURAU em aproximadamente $400,000 de capitalização de mercado e o CHFAU em cerca de $45 million no momento do lançamento. São estimativas de terceiros com data, e capitalização de mercado não é a mesma coisa que volume de liquidação, adoção, liquidez disponível ou capacidade de resgate. A distância entre esses números de euro e franco e o mercado vinculado ao dólar é o sinal mais útil para quem lê a estrutura do mercado cripto: o lado denominado em dólar da indústria opera em uma escala que o lado denominado em euro ainda não se aproximou.
O lado em dólar domina. Tokens vinculados ao dólar respondem por mais de 99% de um mercado de stablecoins de aproximadamente $291 billion em capitalização, segundo dados da CoinGecko divulgados na época da publicação. Totais setoriais, classificação de oferta e metodologia de provedores mudam continuamente, de modo que esse número é uma foto com data, e não uma constante fixa da indústria. Mesmo assim, uma nova emissão europeia chegando a um setor dominado pelo dólar é um dado de estrutura de mercado, e não algo disruptivo, e é a estatística de participação o motivo pelo qual isso importa mais do que o lançamento em si.
A tensão de política é explícita. O Banco Central Europeu alertou em junho que um uso maior de stablecoins em dólar na tokenização europeia pode aprofundar a dependência em relação ao dólar americano e enfraquecer o papel internacional do euro. A publicação do banco central não foi obtida de forma independente durante esta revisão, então a redação exata e a data do alerta permanecem sem confirmação. A questão estratégica, se a financeiro on-chain europeia liquida mais em dólares ou mais em euros, está sendo respondida pelos emissores, e não apenas pelos reguladores.
A conformidade com o MiCAR deve ser lida com precisão. Ser emitido dentro do quadro europeu significa que o token opera sob um regime definido de autorização e divulgação. Não significa que o token tem lastro da União Europeia, garantia governamental, seguro de depósito, poder liberatório ou equivalência a um depósito bancário. O risco de emissor, operacional, jurídico, de liquidez, de mercado e de contraparte permanece integralmente com o detentor. Um envelope regulatório estreita o perímetro do que é permitido; ele não remove risco, e não converte um token em um passivo bancário.
O posicionamento de negócio também está à frente das evidências. A AllUnity posiciona o USDAU para pagamentos corporativos regulados, liquidação global, gestão de tesouraria e atividade transfronteiriça em dólar, e o seu diretor-executivo apresenta o lançamento como liquidez em dólar trazida para dentro do perímetro regulatório europeu. Nenhuma fonte analisada documenta volume de transações após o lançamento, adesão de clientes, profundidade em corretoras ou receita realizada. O caso de negócio é, no momento, uma intenção com um rótulo regulatório anexado, o que é um estado normal para uma nova emissão e não é motivo para supor sucesso ou fracasso.
Para quem opera, o ângulo negociável é a estrutura, e não o token. O USDAU é uma pequena emissão nova entrando em um setor que os tokens em dólar já dominam na medida que mais importa, que é a capitalização. O que o lançamento sinaliza é que emissores europeus regulados esperam demanda duradoura por liquidação denominada em dólar dentro da Europa. Se esse padrão se repetir entre emissores, a financeiro on-chain europeia herda mais hábitos de faturamento em dólar, que é exatamente o desfecho apontado pelo BCE quando levantou a questão da moeda.
Os itens que converteriam isso de um dado de política em um quadro de fluxos mensuráveis são concretos: atestos de reservas do emissor, listagens em corretoras com profundidade visível, contas empresariais efetivamente cunhando, e mais emissores autorizados pelo MiCAR seguindo com tokens denominados em dólar. Até que um ou mais disso apareçam, o USDAU continua sendo um anúncio com um par, uma lista de cadeias e uma narrativa de uso empresarial. Acompanhar a divulgação é mais útil do que operar a manchete, porque a divulgação é o que converte uma afirmação em algo que o mercado consegue precificar.
A leitura líquida para a estrutura de mercado é modesta, mas real. Um emissor europeu colocou um token em dólar dentro de um envelope regulado, em seis cadeias, voltado à liquidação institucional, enquanto a questão do euro levantada pelos formuladores de política permanece sem resposta. As trilhas de liquidação em dólar estão sendo estendidas na Europa em vez de substituídas, e a questão competitiva é se uma alternativa regulada denominada em euro consegue sustentar os mesmos casos de uso institucionais. Até que divulgação, profundidade e volume cheguem, o lançamento pertence à coluna estrutural, e não à coluna de ação de preço, e o debate sobre liquidação em euro contra dólar ganha mais um dado em vez de uma conclusão.
Perspectiva de trading
Acompanhe a estrutura do setor em vez do token: o crescimento da oferta vinculada ao dólar, se outros emissores do MiCAR adicionam tokens em dólar, e qualquer atesto de reservas, profundidade em corretora ou cunhagem empresarial vinda da AllUnity. Uma nova emissão não move nada sozinha na ação de preço cripto, então expresse a visão pelo proxy cripto líquido mais profundo e dimensione a posição levando em conta que a atenção do dia do anúncio desaparece em poucos dias.