

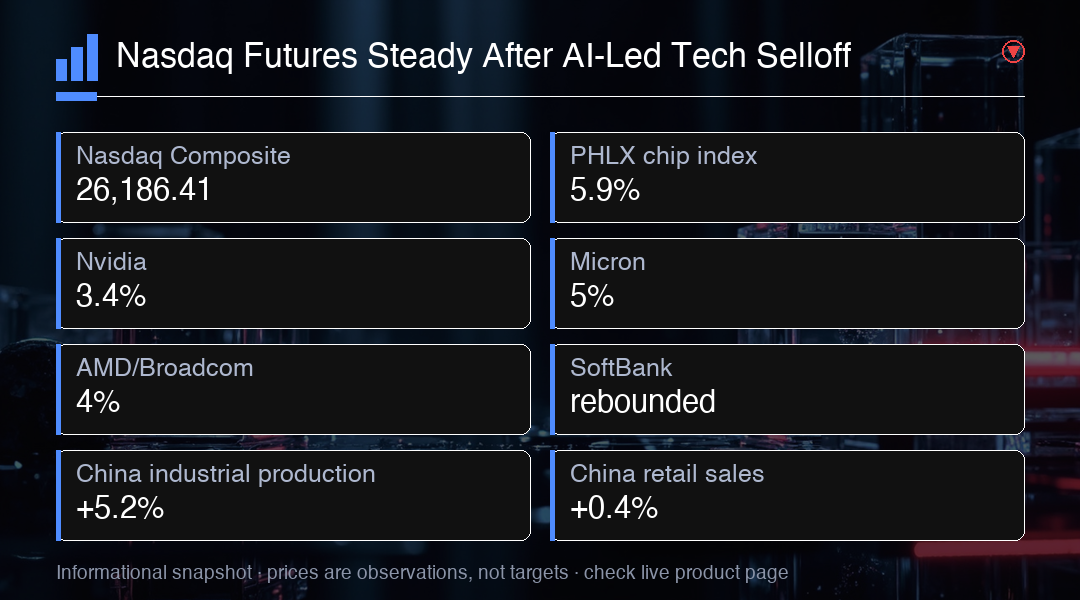
나스닥 종합지수 선물은 화요일 지난 0.6% 하락하여 26,186.41에 마감한 후 거의 보합세를 보였다. 투자자들은 월요일의 매물이 AI 투자 사이클의 오랜 조정인지 더 깊은 재평가의 시작인지 평가하고 있다. 압력은 앤스로픽의 다리오 아모데이 최고경영자가 개발자들에게 안전 연구가 따라잡을 수 있도록 프론티어 모델의 개선 속도를 늦출 것을 촉구한 것에서 시작되었다. 아모데이의 주장은 AI의 빠른 발전이 안전 연구원들이 따라잡는 능력을 앞서고 있으며, 방치하면 전체 산업을 전복시킬 수 있는 잠재적 위험을 초래할 수 있다는 것이다.
오픈AI의 샘 알트먼과 xAI의 일론 머스크는 이 더 넓은 주장을 지지하며 인프라 수요가 얼마나 빠르게 계속 확장될 수 있는지에 의문을 제기했다. 반도체가 가장 큰 타격을 받았다. 필라델피아 반도체 지수는 5.9% 하락하여 2026년 수익률을 57%로 줄였다. 엔비디아는 3.4% 하락했고, 마이크론은 5% 이상 잃었으며, AMD와 브로드컴 모두 4% 이상 하락했다. 이 매물은 AI 구축이 투자자들이 수개월 동안 가격에 반영해 온 것과 같은 빠른 속도로 진행되지 않을 수 있다는 인식이 커지고 있음을 반영한다. AI 구축은 하퍼스케일 클라우드 제공업체의 막대한 자본 지출에 의해 주도되어 왔지만, 이러한 투자의 수익이 기대를 충족할 것인지에 대한 의문이 제기되고 있다.
이 반응은 밤새 글로벌로 퍼졌지만, 아시아 시장은 또 다른 무차별적인 매물을 피했다. 일본을 제외한 MSCI 아시아 태평양 지수는 0.1% 하락했고, 국내 코스피는 0.3% 하락했으며, 니케이는 초반 약세를 뒤집어 0.2% 상승했다. 반도체 성과는 균일하게 부정적이기보다는 엇갈렸다. 삼성전자는 0.2% 하락했고, 일본 메모리 반도체 제조사인 키오시아는 3.3% 상승했다.
소프트뱅크도 투자자들이 오픈AI 노출과 채GPT 제조사가 기업공개를 최소 2027년까지 연기할 것이라는 전망을 비교하면서 강력하게 반등했다. 중국은 또 다른 복잡한 신호를 보냈다. 8월 산업생산은 예상치를 웃도는 5.2% 증가했지만, 소매판매는 0.4%만 증가했고 고정자산 투자는 7.2% 하락했다.
트레이더에게 핵심 질문은 AI 트레이드가 성장 둔화의 새로운 단계에 진입하는지, 아니면 다음 상승 전에 일시 중지인지이다. 연준의 금리 결정은 또 다른 불확실성을 추가한다. 높은 금리는 미래 기술 수익의 할인율을 증가시켜, 기본적인 성장 스토리가 온전하더라도 평가에 압박을 가할 수 있다. 반도체 매물은 과도했을 수 있지만, AI 개발 속도에 대한 근본적인 질문은 여전히 해결되지 않았다. 옵션 시장은 높은 변동성을 반영하며, 트레이더들이 지속적인 변동에 대비하고 있음을 시사한다. AI 트레이드는 교차점에 있으며, 안전 우려와 더 긴축된 금융 조건이 더 복잡한 배경을 만들고 있다. 역사적으로 기술주의 급격한 로테이션은 어닝 시즌이 기본적인 성장 스토리가 온전하다는 것을 확인하면 해결되는 경향이 있다.
트레이딩 인사이트
트레이더에게 핵심 질문은 AI 트레이드가 성장 둔화의 새로운 단계에 진입하는지, 아니면 다음 상승 전에 일시 중지인지이다. 연준의 금리 결정은 또 다른 불확실성을 추가한다. 높은 금리는 미래 기술 수익의 할인율을 증가시켜, 기본적인 성장 스토리가 온전하더라도 평가에 압박을 가할 수 있다. 반도체 매물은 과도했을 수 있있지만, AI 개발 속도에 대한 근본적인 질문은 여전히 해결되지 않았다.