
미국 달러 지수는 월요일에 102.40 근처에 머물면서 시장 참가자들이 회의 후반에 연준의 정책 결정을 앞두고 신중한 입장을 취함에 따라 2주 최고치 바로 밑을 유지했습니다.일일 0.3% 상승으로 달러 지수는 102 핸들 위에 머물게 되었고, 연준의 성명이 예상보다 매파적인 톤을 보일 경우 거래자들은 잠재적인 돌파를 예상하게 되었습니다.연준은 올해 남은 회의의 예상 경로에 초점을 맞추면서 정책 금리를 안정적으로 유지할 것으로 널리 예상됩니다.
금리 기대는 달러 가격 책정의 지배적인 동인이 되었으며, 투자자들이 연준의 다음 행보에 무게를 두고 있는 가운데 미국 10년 만기 수익률이 거의 5%에 거래되고 있습니다.미국 국채와 비교 가능한 국채 사이의 수익률 차이는 계속해서 미국 달러화를 지지하고 있으며, 현재 약 85%에 있는 12월 인상 확률에 대한 수정 사항이 있는지 연준의 점도표 예측을 면밀히 조사할 것입니다.확신을 표시하고 85% 12월 확률을 높게 유지하는 매파적 보유는 추수감사절 연휴 주간 이전에 달러 지수를 103.30으로 밀 수 있습니다.
유로 지역 경제는 반대 방향으로 향하고 있습니다. EUR/USD는 공통 통화가 에너지 비용과 정치적 불확실성으로 인한 이중 역풍에 직면함에 따라 월간 최저치를 약 1.1120으로 테스트했습니다.프랑스 재정 문제로 인해 유로화 하락에 위험 프리미엄이 추가되었으며, 내년 예산 적자는 6%를 초과할 것으로 예상됩니다.유럽중앙은행(European Central Bank)의 목요일 회의는 투자자들이 ECB가 목표치보다 약 2.6% 높은 인플레이션 곡선을 벗어나고 있다는 신호를 찾고 있기 때문에 또 다른 촉매제를 추가합니다.
스털링도 수요일 예산 발표를 앞두고 영국 금채 수익률이 1인치 상승함에 따라 GBP/USD가 1.33 근처를 유지하는 등 압박을 받고 있습니다.총리의 재정 보고서에는 공공 지출의 소폭 증가가 포함될 것으로 예상되는데, 이는 영란은행의 현재 금리 인하 중단을 고려할 때 시장에서는 이를 인플레이션으로 해석하는 것입니다.BoE의 MPC는 2주 후에 열리며 1.33에 가까운 GBP/USD 수준과 확고한 달러의 조합으로 인해 단기적으로 파운드화에 도전적인 환경이 조성됩니다.
일본 은행이 수익률 곡선 통제 체제를 유지하면서 USD/JPY가 약 157.90을 유지하는 등 엔화도 비슷한 압력에 직면해 있습니다.157.90 수준은 역사적으로 일본 당국의 개입 위협이 나타나는 주요 변곡점을 나타내며 과도한 움직임에 대한 재무부의 반복적인 경고로 인해 엔화 가치 하락이 통제된 범위 내에서 유지되었습니다.1.4060의 USD/CAD는 캐나다 원자재 수출에 대한 미국 경제의 상대적 강세를 반영합니다.
상품 시장은 거시적 상황에 또 다른 차원을 추가합니다.중동 공급에 대한 우려가 지속되면서 브렌트유가 배럴당 85달러 이상을 유지하는 등 유가가 다시 상승했습니다.경제_금_석유 버킷은 특히 에너지 비용과 금리 정책 사이의 상호 작용에 민감하며, 연준의 약 2.6% 인플레이션 지속성 특성은 달러뿐만 아니라 최근 몇 주 동안 입찰가를 찾기 위해 애쓰고 있는 광범위한 상품 단지에도 영향을 미칠 것입니다.
수요일 오후 2시에 연준의 정책 결정이 발표됩니다.ET는 주요 촉매제이며, 경제학자들은 위원회가 연방기금 금리 목표 범위를 5.25%~5.50%로 유지할 것으로 예상하고 있습니다.주요 변수는 거래자들이 12월 인상 확률을 조정하는 데 사용하는 경제 전망 요약의 예상 금리 인하 횟수입니다.CME FedWatch 도구에 따르면 약 85%의 시장 참가자가 연말 이전에 최소 한 번의 추가 인상을 예상하고 있어 성명서의 분위기가 중요한 변수가 됩니다.
목요일에는 달러의 탄력성을 테스트할 일련의 1차 데이터 릴리스가 제공됩니다.3분기 GDP 사전 추정치와 연준이 선호하는 인플레이션 지표인 9월 개인 소비 지출 보고서는 12개월 기준 3.1%로 둘 다 오전 8시 30분(ET)에 발표됩니다.경제학자들은 핵심 PCE 인플레이션이 3.1%에 근접할 것으로 예상하고 있는데, 이는 금리 인하 가격 결정에 매우 중요한 수치이며, 더 나아가 올해 남은 기간 동안 달러의 궤적에 큰 영향을 미칠 것입니다.
S&P 500도 달러 거래의 주요 투입물입니다. 금요일 지수는 나스닥을 뒷받침하는 기술 랠리에도 불구하고 이번 주 0.8% 하락한 7,623.68에 거래되었습니다.주간 0.8% 하락은 달러 강세가 주식에서 모멘텀을 흡수하고 있음을 반영하며 7,600~7,680 밴드가 방향성 확신의 주요 전쟁터로 떠올랐습니다.7,650 근처의 200일 이동 평균은 이제 금리 불확실성이 지배함에 따라 지수가 진동하는 중력 중심 역할을 합니다.
ECB와 BoJ의 결정은 달러 이야기에 글로벌 차원을 추가합니다.ECB는 목요일에 회의를 열고 안정적으로 개최될 것으로 예상되는 반면, BoJ는 JGB 수익률을 1.1% 가까이 고정시킨 수익률 곡선 통제 프레임워크에 대한 조정에 대해 시장이 대비하면서 금요일에 회의를 열었습니다.157.90의 USD/JPY 쌍의 궤적은 BoJ가 엔화 약세를 허용할 의지를 나타내는지 여부에 크게 좌우되며, GBP/USD의 1.33 수준은 영국 예산의 재정 영향에 의해 테스트될 것입니다.
시장 구조는 102.40 피벗 주위에 집중된 포지셔닝을 보여 주며, 옵션 내재 변동성은 트레이더들이 연준의 다양한 결과에 가격을 책정함에 따라 증가합니다.VIX의 임기 구조는 수요일의 결정으로 인해 집중된 이벤트 위험을 반영하여 회의를 앞두고 평평해졌습니다.자산 간 상관 관계가 강화되었으며 자금 조달 통화로서의 달러의 역할은 비둘기파적인 놀라움이 통화 변동성을 압축하는 광범위한 위험 흐름을 촉발할 수 있음을 의미합니다.
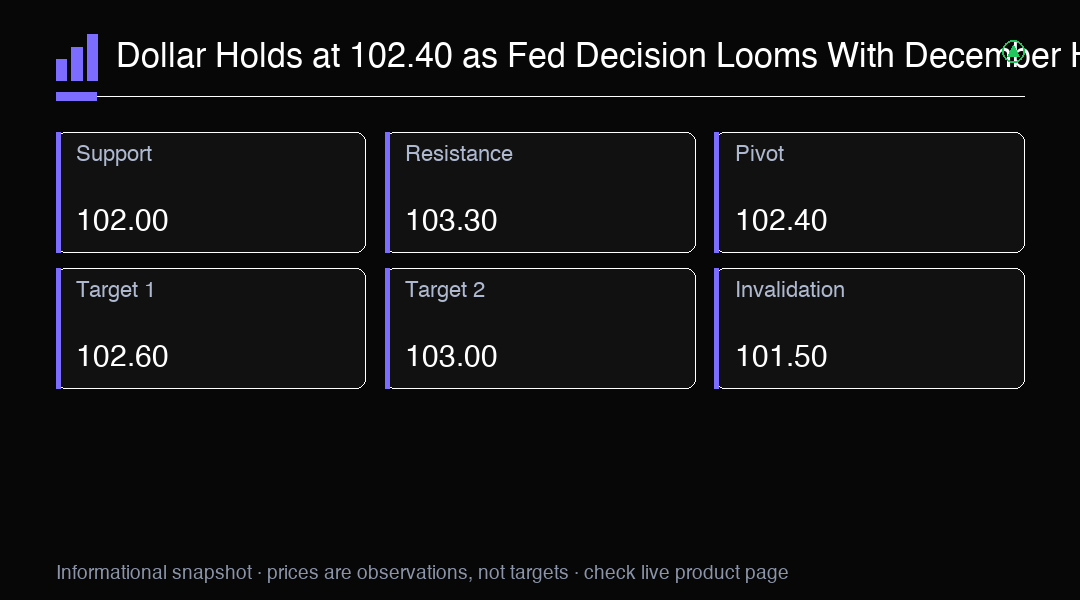
전반적으로, 달러의 단기 궤적은 연준의 기조와 현재 또 다른 금리 인상을 가격에 반영하는 85% 12월 인상 가능성에 달려 있습니다.102.40 수준은 즉각적인 피벗 역할을 하며 102.00은 단기 지지를 제공하고 103.30은 다음 의미 있는 저항을 나타냅니다.연준의 결정, 3분기 GDP, 핵심 PCE 수치가 합쳐지면서 2026년 남은 기간 동안 달러의 방향을 정의하는 48시간의 창이 생성되고, 에너지 비용과 유로 지역 정치로 인해 거시 무역이 더욱 복잡해집니다.
시장 통찰
DXY는 102.40 근처에서 안정적(0.3% 상승), 시장은 수요일 Fed 결정을 기다리며 10년물 수익률은 5% 근처, 12월 금리인상 가능성 85%. EUR/USD 1.1120, GBP/USD 1.33, USD/JPY 157.90, USD/CAD 1.4060. S&P 500 7,623.68, 주간 -0.8%. 핵심 PCE 전망치 3.1%, Q3 GDP 목요일 발표.