

유럽 연합의 Markets in Crypto-Assets 체계 아래에서 활동하는 유럽 스테이블코인 발행사 AllUnity가 이번 주 미국 달러 연동 토큰 USDAU를 출시한다고 밝혔습니다. 발행사는 USDAU가 분리해 보유한 미국 달러 준비금을 통해 달러와 1:1 연동을 유지하도록 설계됐다고 설명합니다. 이미 유통 중인 유로, 스위스 프랑, 스웨덴 크로나 토큰에 이은 같은 발행사의 네 번째 통화 기반 토큰입니다.
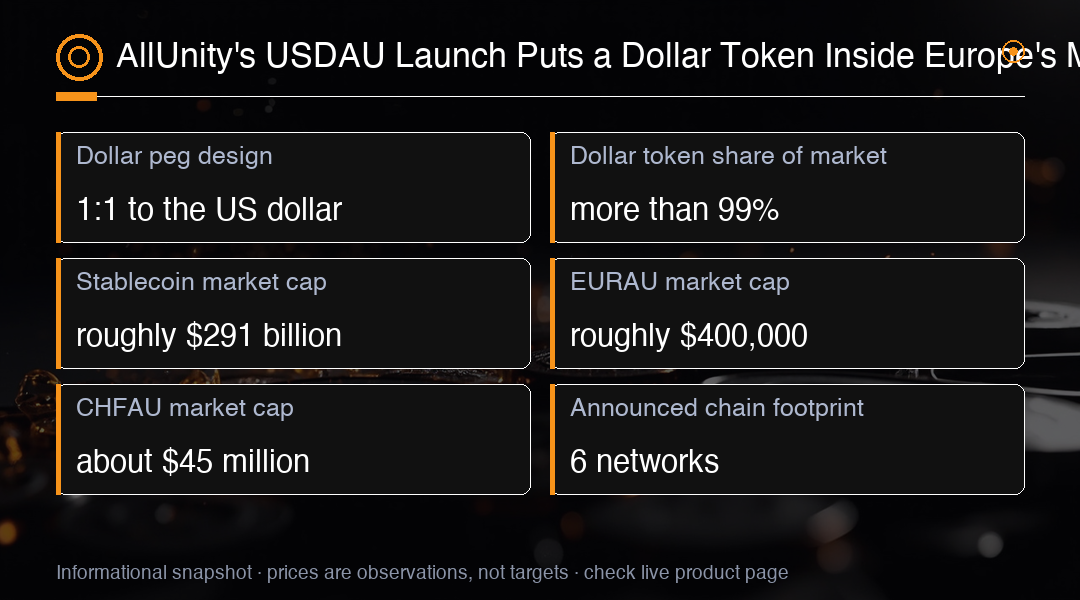
발표된 배포 범위는 여섯 개 네트워크입니다. Ethereum, Solana, Base, Tempo, Arc, Polygon입니다. 더 많은 체인에 배포된 토큰일수록 재무팀이 모든 결제마다 브릿지를 거치지 않고 손댈 수 있어 이 폭은 중요합니다. 다만 기술적 배포 범위와 각 체인에서 실제로 작동하는 유동성 있는 시장은 같은 것이 아닙니다. 거래소 상장, 온체인 호흡, 지갑 지원, 브릿지 경로, 지역별 이용 가능 여부는 체인마다 다르고 출시 시점에는 체인별 세부 내용이 제시되지 않았습니다. 배포는 가동 중인 주문 책이 아니라 발표된 기술적 배포 계획으로 읽으십시오.
1차 시장 접근성도 토큰의 체인 수만 보인 것보다 좁습니다. 출시를 다룬 보도는 온보딩을 마친 적격 기관 고객이 AllUnity의 Business Mint Account를 통해 정액으로 USDAU를 발행하고 환불받을 수 있다고 전합니다. 이는 모든 보유자가 모든 네트워크에서 이용할 수 있는 개방형 환불이 아니라 통제된 기관 채널입니다. 2차 시장 매수자는 다른 보유자로부터 사들이는 것이며, 직접적인 정액 환불권이 아니라 그 보유자의 출구 선택권을 그대로 이어받습니다.
준비금에 관해서는 정직한 입장이 좁습니다. AllUnity는 USDAU가 분리해 보유한 미국 달러 준비금으로 뒷받침된다고 밝힙니다. 검토한 자료는 그 준비금의 구성, 수탁 기관의 이름, 분리의 법적 장치, 감사 또는 확인 보고 기관, 보고 주기, 현재 준비 비율을 밝히지 않습니다. 제시된 1:1 연동과 설명된 준비금 구조는 발행사의 설계 주장일 뿐 실시간 뒷받침이나 영구적인 가치 일치를 독립적으로 입증하는 것이 아닙니다.
이 사업의 유로 쪽 규모가 출발점의 느낌을 줍니다. CoinGecko는 출시 시점 기준 EURAU의 시가총액을 대략 $400,000, CHFAU를 약 $45 million으로 측정했습니다. 시점이 찍힌 제3자 추정치이고 시가총액은 결제 거래량, 도입률, 이용 가능한 유동성, 환불 처리능력과는 같지 않습니다. 유로와 프랑 쪽 이 숫자와 달러 연동 시장 사이의 간격이 암호화폐 시장 구조를 읽는 사람에게 더 유용한 신호입니다. 달러 표시 쪽 산업이 유로 표시 쪽이 아직 도달하지 못한 규모로 돌아가고 있다는 뜻입니다.
달러 쪽이 지배하고 있습니다. 발행 시점 보도된 CoinGecko 자료에 따르면 달러 연동 토큰은 대략 $291 billion 규모의 스테이블코인 시장에서 시가총액 기준 99% 이상을 차지합니다. 부문 합계, 공급 분류, 제공기관 방법론은 모두 계속 바뀌므로 그 숫자는 고정된 산업 상수가 아니라 시점이 붙은 스냅숏입니다. 그럼에도 달러가 지배하는 부문에 유럽의 신규 발행이 들어온 것은 파괴적인 사건이라기보다 시장 구조상의 데이터 포인트입니다. 비중 통계가 출시 자체보다 더 중요한 이유도 여기에 있습니다.
정책 긴장은 명시적입니다. 유럽중앙은행은 6월 달러 스테이블코인의 이용이 유럽의 토큰화 금융에서 늘어날수록 미국 달러 의존도가 깊어지고 유화의 국제적 역할이 약해질 수 있다고 경고했습니다. 이번 검토 과정에서 해당 중앙은행 발표 원문을 따로 확인하지 못했기 때문에 경고의 정확한 문언과 날짜는 확정되지 않았습니다. 유럽의 온체인 금융이 달러로 더 많이 정산되는지 유로로 더 많이 정산되는지라는 전략적 질문은 그럼에도 이제 규제기관만이 아니라 발행사들이 답을 내놓고 있습니다.
MiCAR 준수는 정밀하게 읽어야 합니다. 유럽 체계 안에서 발행된다는 것은 이 토큰이 정의된 허가와 공시 체계 아래에서 가동된다는 뜻입니다. 그렇다고 이 토큰이 유럽연합의 보증을 받거나 정부 보증이 있다거나 예금 보험이 적용되거나 법화라는 뜻은 아닙니다. 은행 예금과 동등한 존재가 되지도 않습니다. 발행사 위험, 운영 위험, 법률 위험, 유동성 위험, 시장 위험, 거래 상대방 위험은 모두 보유자에게 남습니다. 규제적 포장은 허용되는 범위의 경계를 좁힐 뿐 위험을 없애지 않으며 토큰을 은행 채무로 바꿔 주지도 않습니다.
사업 포지셔닝도 증거보다 앞서 있습니다. AllUnity는 USDAU를 규제 대상 기업 결제, 글로벌 정산, 자금 관리, 국경 간 달러 활동에 걸고 있고 최고경영자는 이번 출시를 유럽의 규제 범위 안으로 들어온 달러 유동성으로 설명합니다. 검토한 어떤 출처도 출시 이후 거래량, 고객 도입, 거래소 호흡, 실현 매출을 기록하고 있지 않습니다. 현재 사업 계획은 규제 라벨이 붙은 의도에 불과하며 이는 신규 발행의 정상적인 상태이고 성공이나 실패를 가정할 이유가 되지 않습니다.
트레이더 입장에서 거래 가능한 각도는 토큰이 아니라 구조입니다. USDAU는 자본화라는 가장 중요한 지표에서 이미 달러 토큰이 지배하는 부문에 새로 들어온 소규모 발행입니다. 출시가 알리는 것은 규제된 유럽 발행사들이 유럽 안에서 달러 표시 정산에 대한 지속적인 수요를 예상한다는 점입니다. 그 패턴이 발행사들 사이에서 되풀이된다면 유럽의 온체인 금융은 달러 청구 습관을 더 많이 이어받게 되고, 이는 중앙은행이 화폐 문제를 제기하며 바로 지목했던 결과입니다.
이 문제가 정책 데이터 포인트에서 측정 가능한 흐름 그림으로 바뀌게 할 항목은 구체적입니다. 발행사의 준비금 확인, 보이는 호흡을 갖춘 거래소 상장, 실제로 USDAU를 발행 중인 비즈니스 계좌, 그리고 달러 표시 토큰을 뒤따라 나오는 추가 MiCAR 허가 발행사입니다. 이 중 하나 이상이 나타나기 전까지 USDAU는 연동, 체인 목록, 사업 활용 서사를 갖춘 발표에 머뭅니다. 헤드라인을 거래하는 것보다 공시를 기다리는 편이 유용합니다. 공시가야말로 주장을 시장이 가격을 매길 수 있는 대상으로 바꿔 주기 때문입니다.
시장 구조에 대한 최종 해석은 크지 않지만 분명합니다. 유럽 발행사가 규제된 틀 안에 여섯 개 체인에 걸쳐 기관 정산을 겨냥한 달러 토큰을 내놓는 동안 정책 입안자들이 꺼낸 유로 문제는 여전히 해결되지 않았습니다. 달러 정산 레일은 유럽에서 대체되는 것이 아니라 확장되고 있습니다. 경쟁의 질문은 규제된 유로 표시 대안이 같은 기관 활용 사례를 붙들 수 있는지입니다. 공시와 호흡, 거래량이 나오기 전까지 이 출시는 가격 흐름 항목이 아니라 구조 항목에 속하며 유로와 달러의 정산 논쟁에는 결론이 아니라 데이터 포인트 하나가 더해졌을 뿐입니다.
거래 인사이트
토큰이 아니라 부문 구조를 지켜보십시오. 달러 연동 공급의 증가, 다른 MiCAR 발행사들이 달러 토큰을 추가하는지, 그리고 AllUnity의 준비금 확인이나 거래소 호흡, 비즈니스 계좌의 실제 발행이 나올 때입니다. 신규 발행 하나만으로 암호화폐 가격 흐름이 움직이지는 않으므로 가장 깊은 유동성 암호화폐 대등물을 통해 견해를 표현하고, 발표일의 관심기가 며칠 안에 식어든다는 점을 감안해 포지션 크기를 정하십시오.