

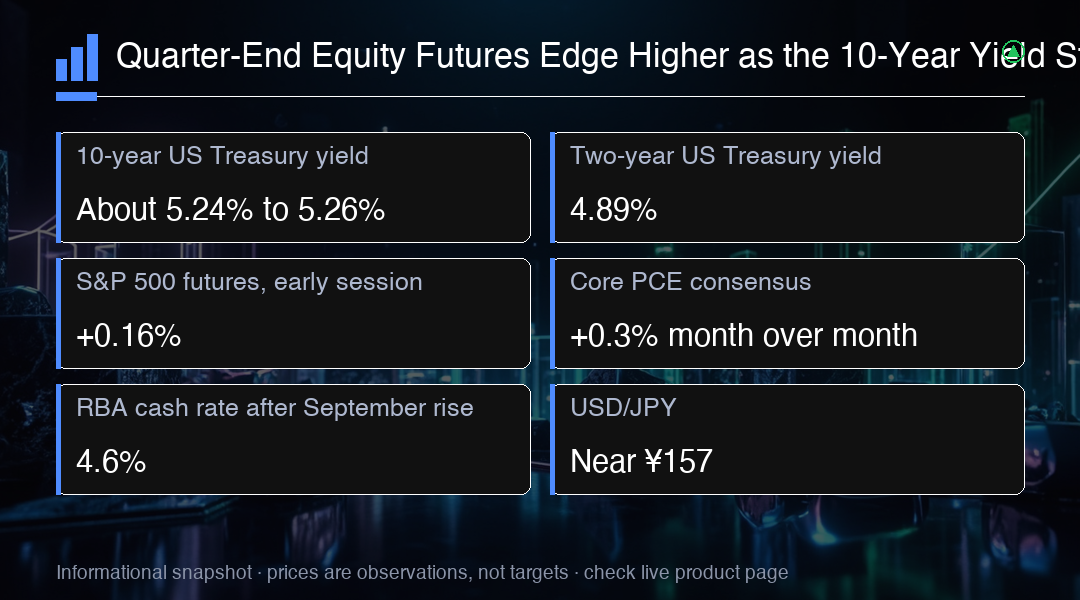
米国株式先物は四半期を比較的堅調な動きで終え、圧力は国債市場から来た。S&P 500先物は、四半期最終の取引日の序盤のスナップショットで0.16%上昇し、10年債米国債の利回りは5.24%から5.26%近辺で、2007年以降の最高水準に張り付いている。穏やかな株式の値動きと、金利の高い国債市場との乖離が、この日の支配的な特徴である。平常の四半期末の終盤より、その日の予定された事件のほうが重みを帯びているのは、そのためである。
上昇幅は大きなものではない。同じ序盤のスナップショットで、ナスダック先物は0.13%上昇し、ダウ先物も小幅高となった。この程度の値は指数先物では日常的なものであり、実金の注文が入る前のポジションの読み取りと捉えると、決定的なリスクオンの転換ではない。指数先物の契約は、実際の買い注文が入るか、マクロの経済指標が公表されるまで、序盤の時間帯にはほとんど値動きのないまま推移することが多い。今朝8時30分(東部時間)のインフレ指標の公表は、まさにこの状態を変える材料として待望されている。
実際に値付けなおしが起きているのは金利の市場である。9月29日の米国国債の利回り曲線は、2年債が4.89%、10年債が5.26%を示し、同日の少し後の市場スナップショットでは10年債が5.2383%となっている。満期を一つずつ挙げることは意味がある。短期側と長期側は、同じメッセージを送っていないからだ。4.89%近辺に留まる2年債の利回りは政策期待が緩まらないままの引き締め寄せを保つ一方、長期側は、利回りプレミアム、政府の国債供給、そしてエネルギーに起因するインフレの危険を同時に吸収している。
10年債の利回りは、9月中にほぼ50ベーシスポイント上昇する方向で推移しており、基準指標としては一か月という期間では大きな動きである。投資家は、インフレの測定値、多額の政府側の歳出、そして高止まりするエネルギーコストを、この値動きの背景として挙げている。機械的には、利回りの上昇は企業の資金調達コストを引き上げ、遠い将来の利益の現在価値を下げる。これは、高く評価されている株式に対して慎重な姿勢を取るべきであるとして標準的に語られる論法である。これは評価の圧迫についての議論であり、指数が必ず下がることを予想しているわけではない。
直近の検証材料は、予定通り8時30分(東部時間)にやってくる。8月の個人所得と個人支出の公表であり、その中に個人消費支出の物価指数が含まれる。コンセンサスは、コアPCEが前月比0.3%上昇を見込んでいた。この原稿を書く時点、結果は知らされていない。反応は劇的なものではなく、方向性の性格を持っている。高めの数字なら利回りは上昇し、指数先物には下押し圧力が生じる。一方、軟弱な内容であれば短期側の目先の圧力が和らぐ。投資家は、より先の労働市場の指標の公表も控えて見守っていた。
静かな先物の値動きの下でも、株式を押し上げているのは依然として利益の成長と、人工知能投資をめぐる熱気である。投資家は、企業の利益が上昇する資金コストを上回りうるという見通しを価格に織り込むように見えた。株式先物は、防御的なものではなく、底強いものと説明されていた。これは、確定した結論ではなく、作業上の前提にすぎない。高い利回りは、直近の指数の動きが控えめであっても、評価倍率そのものを圧迫しうる。四半期末の上昇は、割引率が数年単位の高水準にとどまるあいだに、評価がどこまで支えうるかについての問いに答えるものではない。
アジアで最も力強い株式のセッションとなったのは日本だった。日経平均は9月30日の序盤スナップショットで2.1%上昇し、後の市場データの読みでは1.28%上昇となっていた。これは、日中における数字がどれくらい速く変わるかを思い知らせるものである。それでも日経平均は、月間では約0.8%上昇して月を終える方向にあり、四半期では4.7%下落で終える見通しだった。日本国債の利回りも数十年にわたる最も高い水準圏にある。よって、日本の株式の上昇は、金利が高いためではなく、金利が高い中で起きている。
中国は依然として明らかに遅れた組にある。CSI 300は午前の取引で0.2%小幅上昇したものの、四半期では約13%下落する方向で推移しており、同国の新型感染症のロックダウン期が最高だった頃以来で、最も弱い四半期となることになる。この地域の一日の変化率は速く動くため、方向性のほうが、一つの数値よりも多くの情報を語る。ヨーロッパでは、株式指数先物は強含みの開始を示し、国債利回りは高止まりしていた。この組み合わせは、先進国市場全体でこの四半期を特徴づけてきた。
オーストラリアは自らのインフレ警告を示した。8月の消費者物価は前年同期比で4.0%上昇し、前月の3.5%から上昇している。燃料が顕著な押し上げ要因であった。オーストラリア準備銀行は前日、政策金利を25ベーシスポイント引き上げて4.6%とした。これは15年ぶりの高水準である。微妙な点も同様に重要である。除外平均という中核的な指標は、予想よりも軟弱な内容だった。すべての主要経済でインフレ圧力が無制限に加速しているという単純な読み方を否定する材料になる。
ドルは9月の月次で2%ほどの上昇基調をたどっている。ユーロとポンドは、ともに月間で約2.4%下落した。EUR/USDは序盤スナップショットで$1.1336近。USD/JPYは157円近で、9月の高値を下回っていた。月末の下落水準から円が支えられ、政府による為替関与への懸念が後押ししたものの、それでも円は月間でドルに対して約1.7%安となる見通しだった。これらの2ペアで値動きを生み出しているのは、懸念ではなく、金利差である。
資産クラス横断から見た三本目の柱である商品群は、インフレ緩和の物語を補強していない。ブレント原油は序盤スナップショットで$103.16、米国原油は$89.49であり、中東の供給妨害への懸念が支えとして掲げられた。现貨の金は、そのスナップショットで$4,171.93近にあった。利回り上昇とドル高は、利息を生まない資産には逆風である。同日の指標で、Bitcoinは$82,925付近で取引されていた。そこでの技術的なサポートの主張については、事実として扱う前に、方法論が明記されなければならない。
この日の予定された企業の材料のうち、最も大きなものはMicronの決算である。米国市場の終値後に第4四半期の決算を発表し、Mountain Timeの午後2時30分から電話会議を開く。投資家は、この数字がメモリ価格、高帯域メモリー需要、収益性、設備投資について何を示すのかが問われていた。どの項目も公表前には公開されていなかった。火曜日の個別銘柄の動きは、失望に対して寛容さを示さなかった。Fair Isaacは約26.5%下落し、過去最悪の1日落ちを記録したとされ、Carnivalは通期の業績予想を引き上げたことで最大14%上昇した。
取引インサイト
指数の水準ではなく、10年債米国債の利回りを注視する。5.24%から5.26%を判断の帯として扱い、上限を明確に超える状態が持続するものの、8時30分(東部時間)のPCE公表に向かって動いた場合は、指数先物に下押し圧力が生じことが多い。逆に、そこから後退すれば、株式の値動きに余地が生まれる。インフレ指標と終値後のMicronの決算については、ギャップリスクに応じてポジションのサイズを調整し、現物の終値が確認されるまで、四半期末の先物の強さは暫定的なものと扱う。