

ポイント: サムスン電子は第3四半期営業利益を107.4 trillion won(約$80 billion)と予測し、前年同期比783%増となった。売上高は195 trillion wonに達し、前年同期比126.6%増となり、営業利益率は約55%に達すると見込まれる。株価は予測利益の急増にもかかわらず、木曜日の早朝取引で0.2%下落し、Juneの最高値から25%以上低い水準にとどまった。
この暫定ガイダンスは、以前の四半期に弱いメモリ需要と在庫減耗に苦しんだ韓国チップメーカーの劇的な回復を示している。営業利益は利息と税金前の事業からの収益を測る指標であり、純利益とは異なる。783%の前年同期比増加は、1年前のベース効果とAI関連需要によるメモリ価格の急上昇の両方を反映している。木曜日のガイダンスは、前四半期比20%増加も示し、半導体部門内で構築されつつあるモメンタムを強調している。
売上高は195 trillion wonに達し、前年同期比126.6%増加すると見込まれる。これらの数字は、営業利益を売上高で割って計算される約55%の営業利益率を意味する。利益が売上高よりもはるかに速く成長していることは、メモリサイクルがサムスンの収益力をどれだけ強化したかを示している。利益率の拡大は、企業が重要な運営感度を持ち、固定費をカバーした後、売上高の追加のウォンが高いレートで利益に流れ込むことを示唆している。
株価は今年に入って約2倍になったにもかかわらず、木曜日の早朝取引で0.2%下落した。Juneの最高値から25%以上低い水準にとどまった。この控えめな反応は、投資家が並外れた利益がどれだけ持続するかを評価しており、業績改善の大部分がすでに価格に反映されていることを示唆している。株価がすでに大幅に上昇している場合、例え並外れた業績ガイダンスでも、結果が市場がすでに予測していたことを単に確認するものであるなら、追加の買いを生み出すことはできない。
ブームは専門AIチップを超えて広がっている。従来のDRAMとNANDメモリの供給逼迫は、高帯域幅メモリ(HBM)の需要とともに価格上昇を支援した。DRAMはアクティブな計算タスクをサポートし、NANDはデータを保存し、HBMは高度なAIプロセッサに必要な高速データアクセスを提供する。3つのカテゴリ全体の収束は、単一の製品ラインに利益を集中させるのではなく、メモリ生産者全体に利益をもたらす価格環境を作り出した。
サムスンのHBMビット出荷量は前四半期比約50%増加し、HBM4がますます貢献している。ビット出荷量は収益ではなく、提供されたメモリ容量の量を測る。ビット出荷量の急速な成長は、サムスンが高い価格からの利益だけでなく、拡大する量からの利益も得ていることを示しており、それらが合わせて営業利益の急増を牽引している。HBM4は次世代の高帯域幅メモリを表し、その貢献の増加はサムスンがメモリ市場の最も先進のセグメントでの競争力を維持していることを示唆している。
高いメモリ価格はサムスンの消費者ビジネスも圧迫している。アナリストは、スマートフォンと消費者電子部門で1 trillion won超の損失を見積もっている。半導体収益を強化するコンポーネントは同時に、スマートフォンやその他のデバイスの製造コストを増加させ、グループのパフォーマンスをますますメモリ利益に依存させる。このダイナミクスは、記録的な半導体利益を推進する同じ力が他の部門の損益を弱体化させるというパラドックスを作り出し、コングロマレートの全体的な収益をより循環的かつ集中的にしている。
強いウォンは別の複雑さを加える。ドル建ての海外売上高は、現地通貨が上昇すると少ないウォンに変換され、報告される収益を減少させる可能性がある。これは、為替レートがチップ需要と並んで関連性を持つことを意味し、特にアナリストの予測が通貨圧力の余地を十分に残しているかどうかを評価する際に重要である。サムスンは収益の相当な部分を輸出から生み出しているため、為替レートの変動は海外売上の換算価値と、外国市場での製品の競争力に実質的な影響を与える可能性がある。
詳細な結果はOctober 29に発表され、部門別収益と株主還元に関するさらなる議論が含まれる。投資家は、半導体部門と非半導体部門の内訳を精査し、業績回復の真の質を評価するだろう。株主還元の開示は、会社が自社株買いまたは配当増を発表した場合、持続可能な利益に対する経営陣の自信を示し、株価に追加の支援を提供する可能性がある。それまでに、市場は暫定ガイダンスとアナリスト予測に依存しなければならず、それらは今後の数週間のメモリ価格の進化に応じて保守的または楽観的である可能性がある。
サムスンの急増する利益予測と控えめな株価の相違は、AI関連株が直面するより広範な疑問を浮き彫りにしている。利益成長がすでに並外れている場合、市場は現在の価格が一時的なピークを反映しているのか、それとも持続的な上昇サイクルの始まりを反映しているのかを決定しなければならない。木曜日の0.2%下落は、多くの投資家が追加の資本を投入する前にメモリ需要の持続性を検証することを好む、様子見の姿勢を採用したことを示唆している。この慎重な姿勢は、評価がすでに高い場合、強い業績でも株価を上昇させられないという最近の市場の行動と一致している。
メモリサイクルの軌道は、今後数か月でサムスの株価方向を決定する可能性が高い。DRAMとNAND価格が上昇し続ける場合、会社は自身のガイダンスとアナリスト予測を上回り、株価が6月の高値を再テストする触媒を提供するだろう。逆に、需要の弱体化または供給の増加の兆候があれば、市場は迅速に利益見通しを下方修正するため、急激な反転を引き起こす可能性がある。利益が半導体部門に集中しているため、サムスの株式ストーリーはメモリサイクルと切り離せなくなったため、投資家はAIと消費者電子セクター全体の在庫レベル、価格トレンド、末端需要指標を監視することが不可欠である。
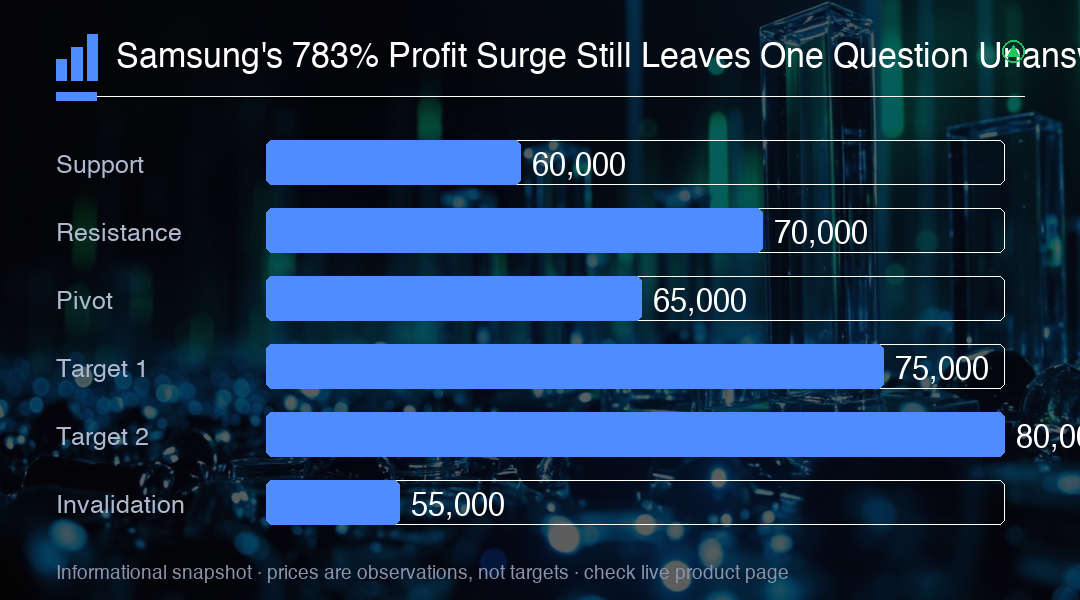
今のところ、注目すべき重要な水準はJuneの最高値と、押し戻しを抑えている最近のサポートゾーンである。Juneのピークを上回る持続的な動きは、市場が業績回復を完全に価格に反映し、AI駆動のメモリブームの次の段階を見ていることを示すだろう。最近のサポートを下回る割り切りは、投資家がAI関連銘柄からローテーションしているか、メモリサイクルが予想よりも早くピークに達していることを示唆するだろう。October 29の業績発表は次の主要な触媒となり、部門別詳細と経営陣のコメントが、783%の利益急増が1四半期の異常なのか、それとも新しい収益ベースラインの始まりのかについての手がかりを提供するだろう。
取引インサイト
サムスンの783%利益予測(107.4 trillion won)はAIメモリブームが本物であることを確認しているが、控えめな0.2%の株価反応は、市場がヘッドラインを祝うよりも持続可能性を価格に反映していることを示している。Juneの最高値を上回る持続的な動きは、投資家がメモリ上昇サイクルがさらに続くと信じていることを示すだろう。最近のサポートを下回る割り切りは、市場が現在の利益ピークを構造的ではなく循環的と見なしていることを示唆するだろう。October 29の詳細な結果は次の触媒となり、部門別内訳とHBM4出荷データが、この利益急増が新しいベースラインか一時的なスパイクかを判断する最も明確な証拠を提供するだろう。