

ポイント: ダウ工業株30種平均は水曜日に341.41ポイント(0.7%)下落し、51,179.87を記録した。S&P 500とナスダック総合指数はそれぞれ0.2%下落し、最高値圏から後退した。米10年国債利回りは5.3%前後で推移し、2002年以来の最高水準に近づいた。一方、ドル指数は102.23付近で18か月ぶり高値を維持した。ブロードコムはOpenAI向けカスタムチップのための$50 billion超の資金調達を目指しており、サムスンは四半期営業利益が783%増の107.4 trillion won($72 billion)になると予測した。
ウォール街の押し戻しは木曜日の早朝取引に持ち込み、高価な原油と大規模なAI資金調達計画が借入コストに焦点を当てさせた。S&P 500とナスダックの先物はほぼ変わらず、日本の日経平均は0.9%下落し、韓国のコスピは0.6%下落した。欧州の株価先物はわずかに上昇し、水曜日の損失後の試行的な回復を示した。慎重なトーンは、高い国債利回りとAIインフラ拡大の資本需要の増大の影響をまだ消化し続けている市場を反映していた。トレーダーは、最近の株式への圧力が一区切りついたというより明確な証拠が現れるまで、新たな資本を投入することを慎重としていた。
ダウ工業株30種平均は水曜日に341.41ポイント(0.7%)下落し、51,179.87を記録した。S&P 500とナスダック総合指数はそれぞれ0.2%下落し、最高値圏から後退した。財務省入札での強い需要が債権市場の圧力を緩和するのに役立ち、株式は一部の早朝の損失を回復した。日中の回復は買い手が低水準で活発であることを示唆したが、高い利回りからの根本的な圧力は引き続き株式評価に重しをかけていた。この下落は、指数が最高値圏に達した後の気質の大きな変化を示しており、最新の価格動きは売り手が短期トレンドの支配を取り戻したことを示唆している。
米10年国債利回りは5.3%前後で推移し、2002年以来の最高水準に近づいた。高い利回りは借入コストを増やし、債券を株式よりも競争力のあるものにする。9月の連邦準備制度理事会議事録は、トレーダーが10月の利上げに約19%の確率を割り当てたにもかかわらず、さらなる金融引き締めを視野に入れたままとした。高い利回りと持続的な金利期待の組み合わせは、複数のセクターにわたるリスク資産にとって困難な環境を作り出した。借入コストが上昇すると、企業は債務返済の費用が増加し、利益率が圧縮され、将来の収益の現在価値が減少する可能性がある。
ドル指数は102.23付近で18か月ぶり高値を維持した。EURUSDは$1.1200付近で取引され、フランスの財政に対する懸念がユーロと隣接する債権市場に重しをかけた。USD/JPYは日本が予想を上回る経常黒字を報告した後、157.80まで下落した。為替の動きは米国の金利期待と地域の動向の両方を反映しており、強いドルは多国籍企業の利益に別の圧力の層を加えた。強いドルは米国の輸出を海外でより高価にし、海外の収益を本国に還付する際の価値を減少させるため、国際的な事業を持つ企業にとって逆風となる。
ブロードコムはOpenAI向けカスタムチップのための$50 billion超の資金調達を目指しており、オラクルは資金調達を検討し、スペースXはNvidia購入のための$40 billionのパッケージについて協議している。スペースXの株は水曜日に2.5%下落した。これらの提案された取引は、AI拡大がますます外部資本に依存していることを浮き彫りにしている。資金調達の規模は、市場が既存の信用条件を混乱させることなく、そのような大規模な債務発行を吸収できるかどうかという疑問を提起した。複数の大企業が同時に資金調達を求めると、流動性を引き締め、全体的に借入コストを押し上げる可能性がある。
サムスンはAIメモリ需要の急増を受けて、四半期営業利益が783%増の107.4 trillion won($72 billion)になると予測した。売上高は195 trillion wonに達すると見込まれている。その株はそれでもわずかに下落し、投資家が成長の持続可能性の証拠を求めている中で、並外れた収益でも失望させる可能性があることを思い出させた。強いファンダメンタルズと弱い価格動きの相違は、市場のリスクに対する慎重な姿勢を浮き彫りにした。投資家が成長サイクルのピークがすでに過ぎたと信じている場合、例え並外れた業績でも株価を上昇させることはできない。
マイクロンは水曜日に強気なアナリストの価格目標の修正を受け、4.1%上昇し、より広範な後退の中で目立った例外となった。その他では、ウェルズ・ファーゴは住宅所有へのコミットメントの審査の中で1.5%下落し、レヴィ・ストラウスは四半期売上高の予想下方修正を受け、時間外取引で約2%下落した。個別銘柄の混ざったパフォーマンスは、マクロ圧力がより広範な指数を支配する中で、企業固有の要因が引き続き結果を左右していたことを示唆している。市場全体が圧力を受けている場合、投資家は広範なテーマトレンドよりも企業固有のニュースに焦点を当てる傾向がある。
アプリライド・デジタルは四半期売上高$341.9 millionを報告し、322%増加し、予想を大きく上回った。純損失も$221 millionに拡大した。これらの結果は、AIインフラ全体でトレーダーが注目すべき違いを示している。急速な売上高成長は、建設コスト、債務返済、運営費用後に現金生成に変換されなければならない。損失の拡大は、AI構築の資本集約的な性質と、大規模で利益を達成する課題を浮き彫りにした。AIインフラ分野の企業は、多くの場合、正のキャッシュフローを生成する前に巨額の先行投資を必要とする。
ブレント原油は湾岸地域の航運に対する攻撃が供給懸念を再燃させたため、1.3%上昇し、1バレル$101.53となり、WTIは$89.39まで上昇した。この反発は、IEAがより迅速な備蓄放出を支持した後の水曜日の下落に続いた。高価なエネルギーはインフレ圧力を長引かせ、金融政策を複雑化させ、中央銀行に金融緩和の余地をさらに縮小させる。原油価格の上昇はより広範なインフレ期待に組み込まれ、それが金利と株式評価への圧力を維持する。エネルギー市場は地政学的な動向に敏感であり、供給への混乱は価格を迅速に押し上げる可能性がある。
現物金は2か月ぶりの安値を付けた後、0.5%回復し、$4,130前後となった。銀は$60.36までわずかに上昇した。わずかに軟化したドルは緩和をもたらしたが、高い利回りは非金利付き金属にとって逆風のままである。トレーダーはまだ12月の連邦準備制度理事会利上げに約80%の確率を価格付けしていた。ビットコインは水曜日に約2.6%下落した後、$83,300前後で安定し、セッションの安値$82,800が直近の下値の参照点となり、回復には$85,500への戻りが必要とされた。貴金属市場は、高実質利回りの重みの下で苦戦を続けており、これは金利を支払わない資産を保有する機会費用を増加させる。
今日のチェックポイントは、連邦準備制度理事会理事クリストファー・ウォーラーの発言、プepsiCoの業績、米国の失業保険申請件数である。プepsiCoは6 a.m. ETに報告し、失業保険申請件数は8:30 a.m. ETに発表される。消費者の数量と労働市場の回復力を国債利回りとともに注視する。これらのシグナルは、業績楽観論がより厳しい金融条件に耐えられるかどうかをテストするのに役立つだろう。企業業績とマクロデータの相互作用は、市場が安定できるか、最近の押し戻しがさらに延伸するかを決定する可能性がある。連邦準備制度理事会当局者のコメントは、金利の将来の道筋に関する手がかりについて精査されるだろう。一方、業績報告は、企業が高コストの環境で価格設定力を維持できるかどうかを明らかにするだろう。
取引インサイト
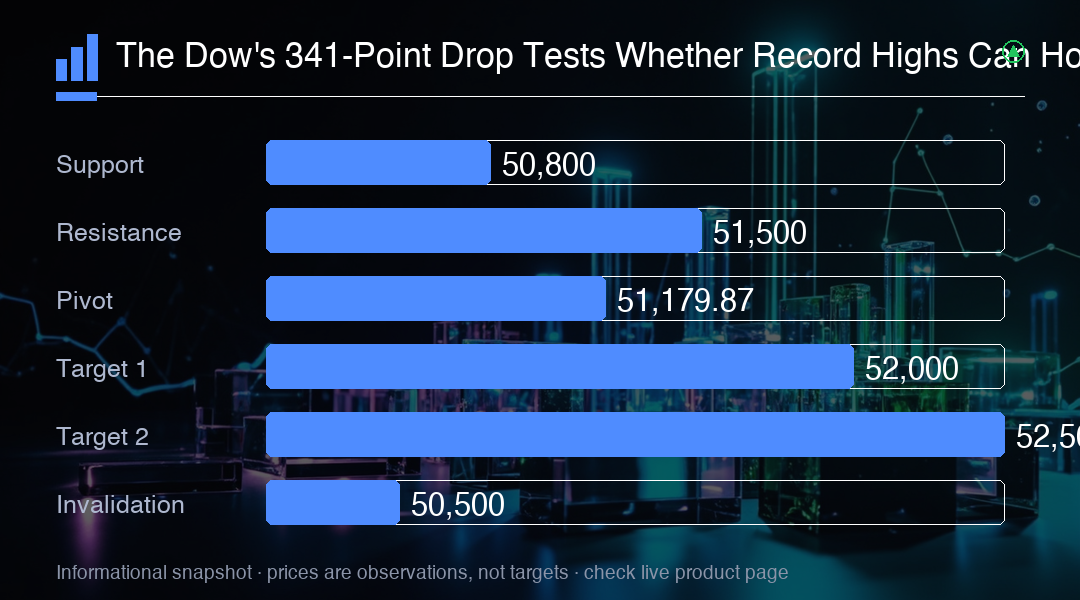
ダウ平均の341ポイント下落(51,179.87)、10年国債利回り5.3%前後、ドル指数102.23付近の18か月ぶり高値の組み合わせは、金融条件が依然として厳しく、株式の上昇を抑制していることを示唆している。50,800を下回る持続的な割り切りは50,500への売りを加速させる可能性が高く、51,500を上回る回復は買い手が圧力を吸収したことを示すだろう。近い将来の見通しは、国債利回りが安定するかどうか、そして業績がより厳しい金融条件に耐えられるかどうかに大きく依存する。